
Simulateur taux prélèvement à la source
Comment fonctionne le simulateur de taux de prélèvement à la source ?
Le simulateur reproduit la méthode de l’administration. Il calcule d’abord l’impôt du foyer sur les revenus 2025 avec le barème 2026, en tenant compte du quotient familial, de son plafonnement et de la décote. Il isole ensuite la part de cet impôt correspondant aux revenus soumis au PAS, puis la rapporte à l’assiette de ces revenus. Le taux obtenu est arrondi au dixième de point, comme le taux officiel.
Quels montants saisir pour les salaires et les pensions ?
Renseignez les montants nets imposables annuels, tels qu’ils figurent sur votre déclaration de revenus, c’est-à-dire avant déduction des frais professionnels pour les salaires et avant l’abattement de 10 % pour les pensions. Le simulateur applique lui-même ces déductions : la déduction forfaitaire de 10 % ou vos frais réels pour les salaires et le chômage, et l’abattement de 10 % pour les pensions, dans la limite du minimum et du plafond légaux.
Le simulateur calcule-t-il les taux individualisés d’un couple ?
Oui. Lorsque vous sélectionnez la situation « marié ou pacsé », le simulateur affiche le taux du foyer, puis les taux individualisés du déclarant 1 et du déclarant 2. Il applique la méthode officielle : le taux du conjoint aux revenus les plus faibles est calculé comme s’il était imposé seul, avec la moitié des parts, des revenus communs et des charges. Le taux de l’autre conjoint est ensuite déduit, afin que l’impôt total du foyer reste identique.
Quels montants saisir pour les salaires et les pensions ?
Lorsque vous renseignez des revenus fonciers, des bénéfices professionnels, des pensions alimentaires perçues ou des rentes viagères, le simulateur affiche un acompte mensuel estimé et sa projection sur douze mois. Les revenus fonciers sont soumis au taux du foyer, et les autres revenus au taux individualisé du déclarant concerné. Ces acomptes portent uniquement sur l’impôt sur le revenu : l’acompte de prélèvements sociaux n’est pas inclus.
Quelles situations ne sont pas prises en compte par le simulateur ?
Le simulateur ne tient pas compte des réductions et crédits d’impôt, des prélèvements sociaux, de la contribution exceptionnelle sur les hauts revenus ni du taux neutre. Il ne couvre pas non plus intégralement le taux nul, qui s’apprécie sur deux années d’imposition, les revenus étrangers ouvrant droit à un crédit d’impôt, les plafonnements particuliers du quotient familial (parent isolé, invalidité, veuvage), ni la déduction forfaitaire minimale des demandeurs d’emploi inscrits depuis plus d’un an.
Pourquoi mon taux officiel est-il différent du taux simulé ?
Le simulateur se fonde sur les revenus que vous renseignez et sur le barème 2026. Le taux transmis par l’administration peut différer si vous avez demandé une modulation, si votre situation familiale a changé, ou si votre foyer relève de l’une des situations particulières qui ne sont pas simulées. Un écart de quelques dixièmes de point peut aussi venir d’une différence entre les montants saisis et ceux retenus par l’administration.
Depuis son entrée en vigueur le 1er janvier 2019, le prélèvement à la source permet de payer l’impôt sur le revenu au moment où les revenus sont perçus. Il rapproche ainsi le paiement de l’impôt de la situation financière actuelle du contribuable, même si une déclaration annuelle reste nécessaire pour déterminer définitivement l’impôt dû.
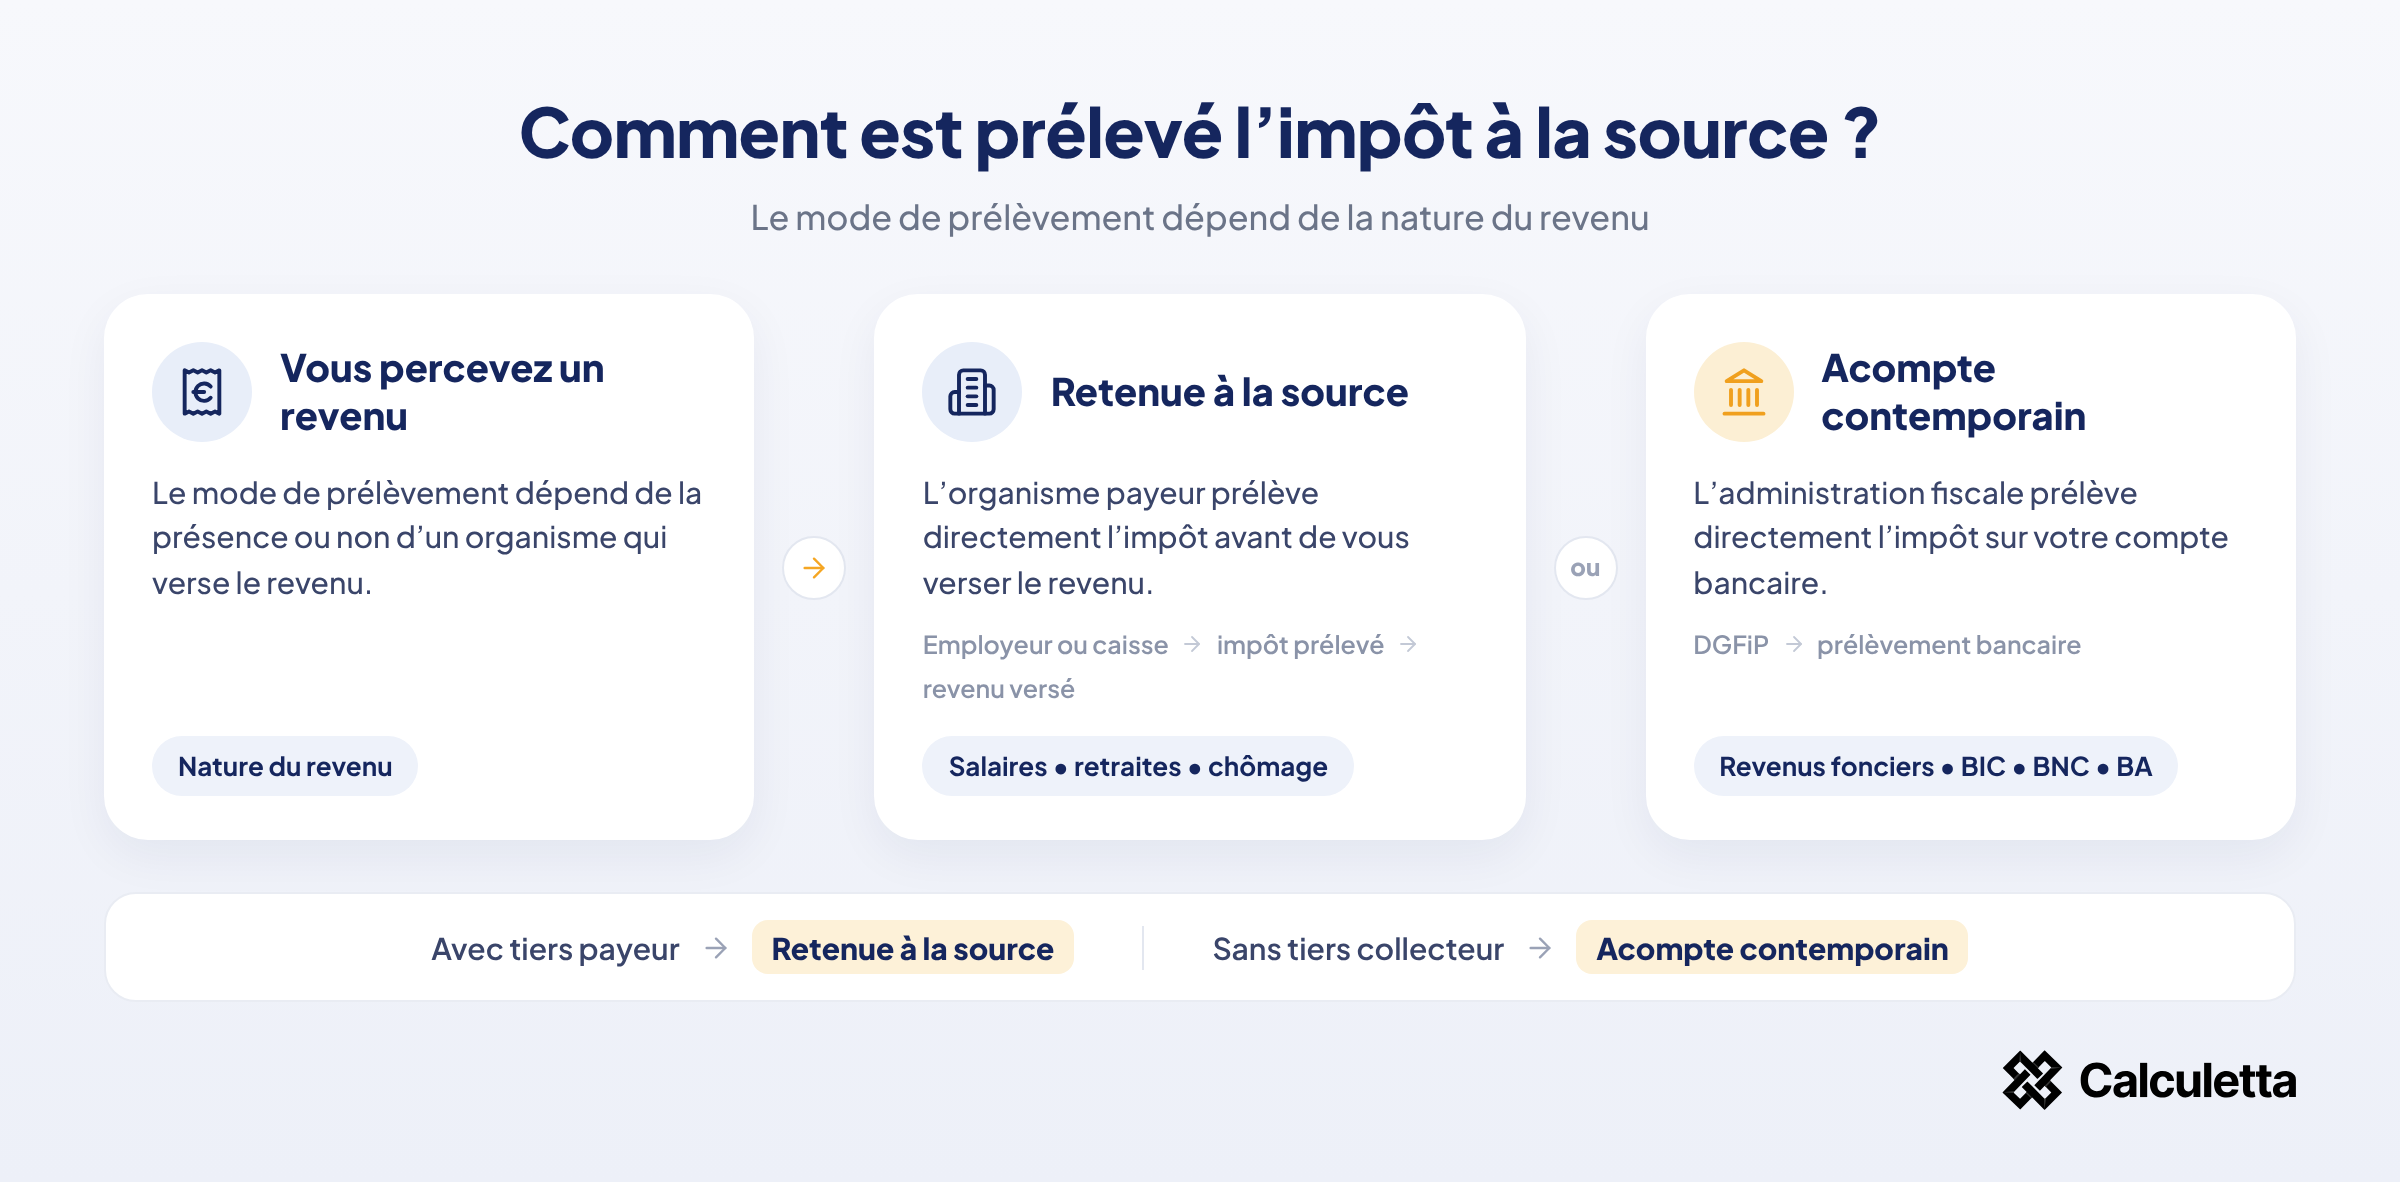
Selon la nature des revenus, le prélèvement prend la forme d’une retenue directement opérée par l’employeur, la caisse de retraite ou un autre organisme payeur, ou d’un acompte prélevé directement par l’administration fiscale.
Le simulateur de taux de prélèvement à la source proposé par Calculetta permet d’estimer votre taux à partir de vos revenus 2025, de votre situation familiale, de votre nombre de parts et de certaines charges déductibles. Pour les couples mariés ou pacsés, il permet également d’estimer les taux individualisés de chacun des deux déclarants et, lorsque certains revenus sont concernés, les acomptes mensuels correspondants.
Le résultat constitue une estimation du taux pouvant notamment résulter de la déclaration des revenus 2025 effectuée en 2026. Le taux effectivement appliqué par l’administration peut différer en cas de modulation, de changement de situation ou de règles fiscales particulières.
Comment fonctionne le prélèvement à la source ?
Le prélèvement à la source constitue un mode de recouvrement de l’impôt sur le revenu. Il ne modifie pas, à lui seul, les règles permettant de calculer le montant de l’impôt : il détermine principalement la manière dont celui-ci est payé au cours de l’année.
Deux mécanismes doivent être distingués selon la nature du revenu : la retenue à la source et l’acompte contemporain.
La retenue à la source
La retenue à la source concerne principalement les revenus versés par un tiers collecteur. Celui-ci reçoit le taux transmis par l’administration fiscale et prélève directement l’impôt avant de verser le revenu net au bénéficiaire.
Sont notamment concernés :
- les traitements et salaires, y compris les primes et avantages en nature ;
- les sommes versées immédiatement au titre de la participation ou de l’intéressement ;
- les rémunérations des dirigeants de sociétés autres que les gérants relevant de l’article 62 du CGI, comme les présidents de SAS ;
- les pensions de retraite et d’invalidité ;
- les allocations chômage ;
- les indemnités journalières versées en cas de maladie, d’accident ou de maternité.
Pour un salarié, l’employeur applique donc le taux transmis par l’administration sur l’assiette du prélèvement figurant sur la fiche de paie.
L’acompte contemporain
Lorsque le revenu est perçu directement par le contribuable sans tiers collecteur susceptible d’effectuer la retenue, l’administration fiscale prélève elle-même un acompte sur le compte bancaire du foyer.
Ce mécanisme concerne notamment :
- les revenus fonciers, qu’ils relèvent du régime réel ou du micro-foncier ;
- les bénéfices industriels et commerciaux (BIC) ;
- les bénéfices non commerciaux (BNC) ;
- les bénéfices agricoles (BA) ;
- les rémunérations des gérants relevant de l’article 62 du CGI, comme les gérants majoritaires de SARL ;
- les pensions alimentaires et prestations compensatoires perçues ;
- les rentes viagères à titre onéreux ;
- les salaires versés par certains employeurs établis à l’étranger, notamment pour les travailleurs frontaliers.
Les acomptes sont prélevés chaque mois, au plus tard le 15. Le contribuable peut opter pour un prélèvement trimestriel, effectué alors au plus tard les 15 février, 15 mai, 15 août et 15 novembre. Cette option doit être exercée au plus tard le 1er octobre de l’année précédente, et elle est ensuite reconduite tacitement. [1] Impots.gouv.fr – Les revenus sans tiers collecteur, notamment les revenus fonciers, les revenus des travailleurs indépendants et les pensions alimentaires, donnent lieu à des acomptes prélevés directement par l’administration fiscale. Consulter la source.
Par ailleurs, les revenus fonciers, les rentes viagères à titre onéreux et les bénéfices d’activités non professionnelles donnent aussi lieu à un acompte de prélèvements sociaux, prélevé en même temps que l’acompte d’impôt sur le revenu.
Quels revenus sont pris en compte pour calculer le taux ?
Le calcul du taux de prélèvement à la source nécessite de distinguer les revenus soumis au PAS des autres revenus imposables. En effet, certains revenus contribuent au calcul de l’impôt global du foyer sans être eux-mêmes soumis à la retenue ou aux acomptes du prélèvement à la source.
Cette distinction explique pourquoi le taux de PAS n’est pas simplement égal au montant total de l’impôt divisé par l’ensemble des revenus du foyer.
Les revenus entrant dans le champ du PAS
Les salaires, allocations chômage et pensions de retraite entrent dans l’assiette de la retenue à la source.
Les revenus fonciers, bénéfices professionnels, rémunérations des gérants de l’article 62, pensions alimentaires perçues et rentes viagères à titre onéreux entrent quant à eux dans le champ du PAS sous forme d’acomptes.
Notre outil de calcul du taux de PAS permet de renseigner séparément ces différentes catégories, afin que leur traitement corresponde à leur mode de prélèvement.
Les revenus imposables situés hors du PAS
Plusieurs catégories de revenus imposables sont situées hors du champ du prélèvement à la source. C’est notamment le cas :
- des revenus de capitaux mobiliers, comme les dividendes, les intérêts ou les produits d’assurance-vie ;
- des plus-values de cession de valeurs mobilières et de droits sociaux ;
- des plus-values immobilières et des plus-values sur biens meubles ;
- des plus-values professionnelles à long terme ;
- des gains issus de l’actionnariat salarié (stock-options, actions gratuites) soumis à leur régime spécifique ;
- des revenus des micro-entrepreneurs ayant opté pour le versement libératoire ;
- de la part de gains d’un plan d’épargne retraite versé en capital ;
- des revenus étrangers ouvrant droit à un crédit d’impôt égal à l’impôt français.
Ces revenus font l’objet de modalités d’imposition propres. Par exemple, les dividendes subissent un acompte de 12,8 % au moment de leur versement : vous pouvez estimer leur imposition avec notre simulateur d’imposition des dividendes. De même, les gains d’un rachat d’assurance-vie sont taxés lors du retrait, comme le détaille notre simulateur de fiscalité de l’assurance-vie.
Lorsqu’ils sont soumis au barème progressif de l’impôt sur le revenu, ces revenus peuvent néanmoins influencer l’impôt global du foyer, et donc indirectement intervenir dans la détermination du taux.
Il faut ainsi distinguer le revenu servant au calcul de l’impôt du revenu constituant directement l’assiette du prélèvement.
Comment est calculé le taux de prélèvement à la source ?
Pour comprendre comment calculer son taux de prélèvement à la source, il faut partir de l’impôt sur le revenu du foyer. L’administration détermine ensuite la fraction de cet impôt correspondant aux revenus entrant dans le champ du PAS, et la rapporte aux revenus concernés.
Le taux correspond donc davantage à un taux moyen d’imposition des revenus soumis au PAS qu’au taux marginal d’imposition du contribuable, que vous pouvez calculer avec notre simulateur de tranche marginale d’imposition. Les réductions et crédits d’impôt ne sont pas intégrés dans ce calcul. [2] Impots.gouv.fr – Le taux du prélèvement à la source correspond à un taux moyen d’imposition calculé à partir de l’impôt avant réductions et crédits d’impôt et de la fraction des revenus entrant dans le champ du prélèvement à la source. Consulter la source.
Une simulation du taux de prélèvement à la source nécessite donc davantage d’informations que le seul montant du salaire mensuel : la situation familiale, le nombre de parts, les autres revenus et certaines charges peuvent également modifier le résultat.
La formule du taux du foyer
De manière simplifiée, le calcul peut être représenté de la manière suivante :
Lorsque le foyer perçoit simultanément des revenus soumis au PAS et des revenus situés hors de son champ, la fraction d’impôt correspondant aux revenus soumis au PAS doit d’abord être déterminée.
L’article 204 H du Code général des impôts prévoit de multiplier l’impôt résultant du barème, avant réductions et crédits d’impôt, par le rapport entre les revenus nets imposables entrant dans le champ du PAS et le total des revenus nets catégoriels du foyer soumis au barème. Les déficits sont retenus pour une valeur nulle. [3] Légifrance – Code général des impôts, article 204 H : règles de détermination du taux de prélèvement à la source et de la fraction d’impôt correspondant aux revenus entrant dans son champ. Consulter la source.
Le numérateur est en outre diminué des crédits d’impôt étrangers égaux à l’impôt français, correspondant à des revenus inclus dans le champ du PAS. Au dénominateur, en revanche, les salaires et pensions sont retenus pour leur montant avant déduction des frais professionnels et de l’abattement de 10 %, c’est-à-dire pour le montant qui sert d’assiette au prélèvement.
Quel barème d’impôt est utilisé en 2026 ?
Pour estimer le taux correspondant aux revenus 2025 déclarés en 2026, il faut d’abord calculer l’impôt sur ces revenus à partir du barème applicable.
Le calcul tient compte du quotient familial et applique les différentes tranches du barème progressif de l’impôt sur le revenu :
| Fraction du revenu imposable par part | Taux |
|---|---|
| Jusqu’à 11 600 € | 0 % |
| De 11 600 € à 29 579 € | 11 % |
| De 29 579 € à 84 577 € | 30 % |
| De 84 577 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Le calcul de l’impôt ne s’arrête toutefois pas à l’application du barème : le quotient familial, son éventuel plafonnement et la décote peuvent également avoir une incidence sur le montant finalement retenu. Pour connaître précisément votre nombre de parts, vous pouvez utiliser notre simulateur de quotient familial.
Les frais professionnels sont-ils pris en compte ?
Oui. Pour déterminer le revenu imposable correspondant aux salaires et allocations chômage, la déduction pour frais professionnels doit également être prise en compte.
Selon la situation renseignée, le simulateur retient la déduction forfaitaire de 10 % ou les frais réels indiqués par le contribuable. Pour les évaluer, vous pouvez vous aider de notre simulateur de frais réels et de notre simulateur de frais kilométriques.
Le choix entre les deux méthodes peut donc modifier le revenu net imposable, puis l’impôt estimé et, finalement, le taux de prélèvement obtenu.
Les pensions de retraite bénéficient-elles d’un abattement ?
Les pensions et retraites ne sont pas intégrées directement pour leur montant brut dans le calcul de l’impôt. Elles bénéficient d’un abattement fiscal de 10 %, soumis à un minimum par pensionné et à un plafond applicable au foyer.
Cette déduction intervient dans la détermination du revenu imposable, alors que la retenue à la source est ensuite appliquée sur le montant de la pension avant abattement.
Les charges déductibles peuvent-elles modifier le taux ?
Certaines charges déductibles réduisent le revenu net imposable du foyer, et peuvent donc indirectement modifier l’impôt servant à déterminer le PAS.
La pension alimentaire versée, certains versements réalisés sur un plan d’épargne retraite, d’autres charges déductibles et certains déficits imputables peuvent ainsi avoir une incidence sur l’estimation.
Exemple de calcul d’un taux de prélèvement à la source
Un exemple simplifié permet de comprendre la logique du calcul. Supposons une personne célibataire disposant d’une part fiscale et percevant 40 000 € de salaires nets imposables, avant déduction des frais professionnels.
En retenant une déduction forfaitaire de 10 %, le revenu net imposable correspondant aux salaires est de :
L’impôt calculé avec le barème 2026 est alors, avant éventuelles corrections supplémentaires :
- jusqu’à 11 600 € : 0 € ;
- de 11 600 € à 29 579 € : 17 979 € × 11 % = 1 977,69 € ;
- de 29 579 € à 36 000 € : 6 421 € × 30 % = 1 926,30 €.
Soit un impôt d’environ :
En l’absence d’autres revenus et de particularités fiscales, l’ensemble de l’impôt correspond ici aux revenus entrant dans le champ du PAS. Rapporté à une assiette annuelle de 40 000 €, le taux estimé ressort à environ :
On remarque que l’assiette retenue au dénominateur correspond aux 40 000 € de salaires avant déduction des frais professionnels, alors que l’impôt a été calculé sur 36 000 €. C’est cette règle qui explique qu’un taux de PAS soit souvent inférieur à ce que l’on imagine.
Avec le calculateur de taux de prélèvement à la source de Calculetta, vous pouvez reproduire cette logique avec votre propre situation, en ajoutant notamment les autres catégories de revenus, les charges et le nombre réel de parts fiscales.
Dans quels cas le taux de prélèvement à la source est-il nul ?
Par dérogation, le taux de prélèvement à la source est fixé à 0 % pour les contribuables qui remplissent deux conditions cumulatives :
- l’impôt sur le revenu mis en recouvrement au titre des deux dernières années d’imposition connues est nul ;
- le revenu fiscal de référence de la dernière année d’imposition connue est inférieur à 29 310 € par part de quotient familial pour les prélèvements effectués jusqu’au 31 août 2026, puis à 29 574 € par part à partir du 1er septembre 2026.
Le taux nul est alors transmis à l’employeur ou à la caisse de retraite, qui n’effectue aucune retenue. Attention toutefois : une modulation à la baisse ne peut pas être utilisée pour anticiper le bénéfice de ce taux nul.
Taux du foyer et taux individualisé : quelle différence ?
Pour les couples mariés ou pacsés soumis à une imposition commune, il faut distinguer le taux calculé pour l’ensemble du foyer des taux appliqués aux revenus personnels de chacun des conjoints.
Depuis le 1er septembre 2025, les taux individualisés sont appliqués par défaut aux revenus personnels des couples mariés ou pacsés imposés en commun. Le couple peut néanmoins demander l’application d’un même taux à chacun de ses membres. [4] Impots.gouv.fr – Depuis le 1er septembre 2025, le taux individualisé est appliqué par défaut aux couples mariés ou pacsés imposés en commun. L’application de taux différents ne modifie pas le montant total d’impôt du foyer, mais uniquement sa répartition entre les conjoints. Consulter la source.
Le taux individualisé
Le taux individualisé permet d’adapter le prélèvement aux revenus personnels de chaque membre du couple : salaires, pensions, rentes viagères, rémunérations des gérants, ainsi que bénéfices BIC, BNC et BA.
Lorsque les revenus des conjoints sont très différents, celui qui dispose des revenus les plus faibles peut ainsi se voir appliquer un taux inférieur à celui de son conjoint.
La simulation du prélèvement à la source proposée par Calculetta affiche séparément le taux estimé du déclarant 1 et celui du déclarant 2, lorsque la situation « marié ou pacsé » est sélectionnée.
Les revenus communs du foyer, comme les revenus fonciers, restent quant à eux soumis au taux du foyer.
Le taux du foyer
Le taux du foyer correspond au taux commun déterminé à partir de l’ensemble de la situation fiscale du couple.
Depuis septembre 2025, un couple souhaitant que ce même taux soit appliqué aux revenus personnels des deux conjoints doit opter pour son utilisation. Cette option peut être exercée à tout moment depuis l’espace particulier. Elle prend effet au plus tard le troisième mois suivant la demande et est reconduite tacitement.
Cette option ne modifie pas le montant total de l’impôt dû. Elle change uniquement sa répartition entre les deux conjoints.
Le taux neutre ou non personnalisé
Le taux neutre, également appelé taux par défaut, répond à une logique différente. Il est déterminé à partir d’une grille dépendant du montant mensuel du revenu versé, sans tenir compte de l’ensemble de la situation familiale et patrimoniale du contribuable.
Il s’applique de plein droit dans plusieurs situations :
- lorsque l’administration n’a pas pu calculer de taux personnel, par exemple pour une personne qui n’a jamais déposé de déclaration de revenus ;
- lorsque le taux n’a pas été transmis à l’employeur, ou lui a été transmis tardivement ;
- pour les revenus des personnes à charge ou rattachées au foyer fiscal, par exemple le salaire d’un étudiant rattaché au foyer de ses parents.
Le salarié peut également opter pour le taux neutre afin de ne pas communiquer son taux personnel à son employeur. Dans ce cas, si le taux neutre est inférieur à son taux réel, il doit verser lui-même chaque mois le complément correspondant à la différence, au plus tard le dernier jour du mois suivant la perception du revenu. Un retard de paiement entraîne une majoration de 10 %.
Le taux neutre n’est pas estimé par le simulateur.
Comment sont calculés les acomptes de prélèvement à la source ?
Les acomptes concernent les revenus pour lesquels aucun tiers collecteur n’effectue directement la retenue. Le montant est alors prélevé par la DGFiP sur le compte bancaire du contribuable.
Le principe d’estimation peut être présenté de manière simple :
L’assiette de l’acompte correspond aux revenus nets imposables de la dernière année connue de l’administration. Ainsi, les acomptes prélevés de janvier à août sont calculés d’après les revenus de l’avant-dernière année, et ceux prélevés de septembre à décembre d’après les revenus de l’année précédente. Lorsque le résultat d’une catégorie est déficitaire, il est retenu pour une valeur nulle.
Grâce à notre simulateur de prélèvement à la source, vous obtenez une estimation mensuelle pour les revenus fonciers, les bénéfices professionnels, les pensions alimentaires imposables perçues et certaines rentes viagères.
Revenus fonciers
Les revenus fonciers donnent lieu à des acomptes prélevés directement par l’administration fiscale. L’assiette correspond aux revenus nets fonciers de l’année de référence, déterminés selon le régime réel ou le micro-foncier, et diminués le cas échéant des déficits fonciers antérieurs imputables.
L’estimation présentée porte sur l’impôt sur le revenu. Un acompte de prélèvements sociaux est également prélevé sur ces revenus : il doit être distingué de ce montant et n’est pas inclus dans l’estimation.
BIC, BNC et BA
Les bénéfices professionnels des travailleurs indépendants donnent également lieu à un acompte contemporain.
Le montant à renseigner correspond au bénéfice net de l’exercice clos au cours de l’année de référence. Au régime réel, il s’agit du bénéfice déterminé selon les règles de droit commun. Au régime micro, il s’agit du bénéfice obtenu après application de l’abattement forfaitaire propre à chaque catégorie.
Les revenus exceptionnels, comme les plus ou moins-values de cession d’éléments d’actif, sont exclus de l’assiette de l’acompte. Les régimes particuliers propres à certaines activités ne peuvent pas tous être reconstitués automatiquement.
Rémunérations des gérants, pensions alimentaires et rentes
Les rémunérations des gérants relevant de l’article 62 du CGI, les pensions alimentaires imposables perçues et les rentes viagères à titre onéreux génèrent également des acomptes.
Pour un couple, leur caractère personnel ou commun doit être correctement apprécié, afin que le prélèvement soit affecté au bon déclarant.
Report, anticipation et arrêt des acomptes
Les travailleurs indépendants disposent de plusieurs leviers pour adapter le paiement de leurs acomptes :
- le report : en cas de difficultés, ils peuvent reporter jusqu’à trois échéances mensuelles sur l’échéance suivante, ou une échéance trimestrielle sur la suivante, sans pouvoir décaler de paiement sur l’année suivante ;
- l’anticipation : lors du démarrage d’une activité ou de la perception d’un nouveau revenu soumis à acompte, ils peuvent déclarer spontanément une estimation de leur bénéfice, afin de payer des acomptes dès la première année et d’éviter un solde important l’année suivante ;
- l’arrêt : en cas de cessation d’activité ou de fin de perception d’un revenu soumis à acompte, ils peuvent demander à ne plus verser l’acompte correspondant.
Comment fonctionne le prélèvement à la source sur une retraite ?
Les pensions de retraite sont soumises à la retenue à la source. La caisse de retraite reçoit le taux transmis par l’administration fiscale et applique directement ce taux au revenu versé.
Une personne percevant plusieurs pensions peut donc constater des prélèvements effectués par plusieurs caisses, chacune appliquant le taux transmis par l’administration.
Avec le simulateur de prélèvement à la source pour la retraite, vous pouvez renseigner séparément les pensions du premier et, le cas échéant, du second déclarant. L’abattement fiscal applicable aux pensions est pris en compte pour estimer le revenu imposable et l’impôt correspondant.
Un départ à la retraite peut toutefois entraîner une baisse importante des revenus par rapport à l’année précédente. Dans ce cas, attendre l’actualisation automatique du taux peut conduire temporairement à un prélèvement qui ne correspond plus à la situation actuelle : une modulation à la baisse peut alors être envisagée.
Quand le taux de prélèvement à la source change-t-il ?
Le taux n’est pas nécessairement identique pendant plusieurs années. Il est notamment actualisé après la déclaration annuelle des revenus, en cas de changement de situation familiale, et peut également être modifié en cours d’année à la demande du contribuable.
L’actualisation annuelle de septembre
En l’absence de modification particulière, le taux issu de la déclaration déposée au printemps est appliqué à compter du mois de septembre. Il remplace alors le taux précédent. [5] Impots.gouv.fr – Le taux résultant de la déclaration de revenus déposée au printemps est automatiquement appliqué à compter du mois de septembre et remplace le taux précédemment utilisé. Consulter la source.
Pour les revenus perçus entre janvier et août, le taux repose donc sur les revenus de l’avant-dernière année, soit des informations fiscales plus anciennes que celles utilisées à compter de septembre.
En octobre 2026, par exemple, le taux issu de la déclaration des revenus 2025 déposée au printemps 2026 est normalement celui applicable, sauf changement de situation ou modulation intervenue depuis.
Les changements de situation familiale
Les changements de situation familiale doivent être déclarés dans un délai de 60 jours depuis l’espace particulier. Ils entraînent une actualisation du taux et, le cas échéant, des acomptes.
| Événement | Entrée en vigueur du nouveau taux |
|---|---|
| Mariage ou PACS | Au plus tard le troisième mois suivant la déclaration ou, sur option, le 1er janvier de l’année suivante |
| Décès du conjoint ou du partenaire | Au plus tard le troisième mois suivant la déclaration |
| Divorce, rupture de PACS ou séparation | Au plus tard le troisième mois suivant la déclaration |
| Naissance, adoption ou recueil d’un enfant mineur | Au plus tard le troisième mois suivant la déclaration |
L’absence de déclaration n’est pas sanctionnée. En revanche, tant que l’événement n’a pas été déclaré, aucune modulation du taux ne peut être demandée.
Peut-on modifier son taux de prélèvement à la source ?
Oui. Le contribuable peut demander une actualisation lorsqu’une évolution de ses revenus ou de sa situation rend le taux actuel inadapté. La demande se fait à tout moment depuis le service de gestion du prélèvement à la source de l’espace particulier, et prend effet au plus tard le troisième mois suivant.
Avant cette démarche, une estimation avec notre outil de calcul du taux de PAS permet de mesurer l’effet potentiel d’une baisse ou d’une hausse de revenus, d’un départ à la retraite ou d’une modification de la situation du foyer.
Modulation en cas de hausse des revenus
Lorsqu’un contribuable anticipe une augmentation significative de ses revenus, il peut demander une augmentation de son prélèvement. Il peut choisir de moduler à la hausse son taux, l’assiette de ses acomptes, ou les deux à la fois.
Cette démarche permet de réduire le risque de devoir acquitter un solde important après la déclaration annuelle.
Modulation en cas de baisse des revenus
Une diminution du taux peut également être demandée lorsque les revenus du foyer baissent.
La modulation à la baisse est possible lorsque l’écart entre le prélèvement résultant de la nouvelle estimation et celui qui aurait été supporté sans modification est supérieur à 5 %. La modulation à la hausse n’est pas soumise à cette condition. [6] BOFiP-Impôts – BOI-IR-PAS-20-30-20-10 : la modulation à la baisse du prélèvement à la source suppose un écart de plus de 5 % entre le prélèvement résultant de la situation estimée et celui qui aurait été supporté sans modulation. Consulter la source.
La modulation à la baisse ne peut toutefois pas servir à anticiper le bénéfice de réductions ou de crédits d’impôt, ni celui du taux nul.
Quelles pénalités en cas d’erreur d’estimation ?
Une modulation à la baisse trop optimiste peut coûter cher. Lorsque le prélèvement réellement effectué s’avère inférieur de plus de 10 % à celui qui aurait dû être opéré, une majoration de 10 % s’applique à la différence. Au-delà de 30 % d’écart, le taux de cette majoration augmente.
La pénalité n’est toutefois pas appliquée lorsque le contribuable démontre que son estimation a été réalisée de bonne foi, ou que l’écart provient d’éléments difficilement prévisibles au moment de sa demande. D’où l’intérêt d’estimer votre taux avec prudence avant toute modulation à la baisse.
Comment fonctionne la régularisation du prélèvement à la source ?
Le prélèvement à la source et sa régularisation correspondent à deux moments différents du paiement de l’impôt.
Les retenues et acomptes versés pendant l’année constituent des paiements contemporains. Après la déclaration annuelle, l’administration calcule l’impôt définitif correspondant aux revenus réellement perçus, et compare ce montant aux sommes déjà prélevées.
L’avance de 60 % sur certaines réductions et crédits d’impôt
Comme le taux ne tient pas compte des réductions et crédits d’impôt, les contribuables qui en bénéficient régulièrement paient davantage que leur impôt réel en cours d’année.
Pour compenser cet écart, l’administration verse, au plus tard le 1er mars, une avance égale à 60 % de certains avantages obtenus l’année précédente. Sont notamment concernés les crédits d’impôt pour l’emploi d’un salarié à domicile et pour la garde des jeunes enfants, les réductions d’impôt pour dons, les investissements locatifs Pinel ou Denormandie, les frais d’hébergement en établissement pour personnes dépendantes et les cotisations syndicales. Le solde est ensuite régularisé lors de la liquidation de l’impôt.
Vous avez payé trop d’impôt à la source
Lorsque les prélèvements effectués pendant l’année dépassent l’impôt finalement dû, l’administration fiscale restitue la différence.
Cette situation peut notamment intervenir lorsque les revenus ont diminué, lorsque le taux n’a pas été actualisé suffisamment rapidement, ou lorsque le contribuable bénéficie de réductions ou crédits d’impôt non pris en compte dans le taux.
Vous n’avez pas suffisamment payé
Lorsque les retenues et acomptes sont inférieurs à l’impôt définitif, un solde reste à payer. Ses modalités de recouvrement dépendent de son montant :
- lorsque le solde est inférieur ou égal à 300 €, il est prélevé en une seule fois, le 25 du mois de la date limite de paiement indiquée sur l’avis d’imposition ;
- lorsqu’il dépasse 300 €, il est prélevé en mensualités égales, le 25 de chaque mois, à partir du deuxième mois suivant la mise en recouvrement et jusqu’en décembre. Le contribuable peut toutefois demander un prélèvement en une seule fois.
Il est donc possible qu’un contribuable continue à supporter le prélèvement à la source sur ses revenus de l’année en cours, tout en acquittant parallèlement une régularisation relative aux revenus de l’année précédente.
En 2026, par exemple, le PAS acquitté sur les revenus 2026 concerne l’impôt de l’année en cours, tandis qu’un éventuel solde réclamé après l’été 2026 correspond à la régularisation de l’impôt sur les revenus perçus en 2025.
Pourquoi votre taux peut-il différer de l’estimation obtenue ?
Le calcul officiel du prélèvement à la source peut intégrer des situations fiscales particulières qui ne peuvent pas toutes être reproduites dans une estimation généraliste.
Un écart avec le taux transmis par l’administration ne signifie donc pas nécessairement que l’un des deux calculs est erroné.
Parmi les principales situations susceptibles de créer une différence figurent :
- une modulation déjà demandée auprès de l’administration ;
- un changement récent de situation familiale ;
- certaines situations particulières de quotient familial ;
- des revenus étrangers et des crédits d’impôt conventionnels ;
- certains régimes catégoriels particuliers ;
- l’application du taux nul ;
- l’utilisation du taux neutre ;
- certaines règles particulières liées aux déficits.
Les réductions et crédits d’impôt ne sont pas non plus intégrés dans le calcul du taux présenté.
Pour les revenus fonciers, l’acompte de prélèvements sociaux n’est pas inclus dans l’estimation des acomptes d’impôt sur le revenu.
Pour aller plus loin sur le calcul de votre impôt, retrouvez l’ensemble de nos outils dans notre guide de l’impôt sur le revenu.

No Comments
No comments yet — be the first to share your thoughts.