
Simulateur fiscalité assurance-vie
Le simulateur prend-il en compte les versements effectués avant et après le 27 septembre 2017 ?
Comment est calculée la plus-value imposable en cas de rachat partiel ?
Le simulateur tient-il compte de l'abattement annuel de 4 600 € ou 9 200 € ?
Oui. Lorsque les conditions sont réunies (contrat de plus de huit ans), le simulateur applique automatiquement l’abattement annuel de :
- 4 600 € pour une personne seule ;
- 9 200 € pour un couple soumis à une imposition commune.
Il est également possible d’indiquer la fraction de cet abattement déjà utilisée lors d’un autre rachat effectué au cours de la même année.
Comment est appliqué le seuil de 150 000 € ?
Le simulateur apprécie automatiquement le seuil de 150 000 € applicable aux primes versées après le 27 septembre 2017.
Lorsque ce seuil est dépassé, les produits sont répartis entre :
- la fraction bénéficiant du taux de 7,5 % ;
- la fraction soumise au taux de 12,8 %.
Le détail de cette ventilation apparaît directement dans les résultats de la simulation.
Comment renseigner plusieurs contrats d'assurance-vie ?
Le simulateur compare-t-il automatiquement le PFU et l'imposition au barème de l'impôt sur le revenu ?
Oui. En sélectionnant l’option « Comparaison », le simulateur calcule simultanément :
- L’imposition au prélèvement forfaitaire unique (PFU);
- L’imposition selon le barème progressif de l’impôt sur le revenu.
Un tableau comparatif permet d’identifier immédiatement le régime le plus avantageux selon votre situation.
Comment parler de gestion de patrimoine sans évoquer l’assurance-vie ? Outil efficace d’épargne et de diversification, l’assurance-vie est aussi un instrument de gestion de patrimoine précieux.
Les contours fiscaux et civils de l’assurance-vie n’ayant cessé d’évoluer depuis les années 1990, la déclaration des produits perçus des contrats d’assurance-vie est souvent un point complexe pour les contribuables au moment de la déclaration de revenus.
Même si l’assurance-vie a beaucoup été chahutée – baisse du rendement des fonds en euros ou encore instauration de l’impôt sur la fortune immobilière sur les placements immobiliers souscrits dans les contrats –, elle reste aujourd’hui le placement financier préféré des Français, avec un encours représentant plus de 30 % de l’épargne financière des ménages.
L’assurance-vie est un outil indispensable en gestion de patrimoine, que ce soit pour diversifier son patrimoine, protéger ses proches et organiser sa transmission, ou encore gérer et optimiser sa fiscalité. Elle fait d’ailleurs partie des placements présentés dans notre rubrique revenus et plus-values de capitaux mobiliers.
Nous allons, dans cet article, expliquer et éclaircir les zones d’ombre qu’il peut y avoir sur la fiscalité de l’assurance-vie en cas de rachat. Avec le simulateur de fiscalité de l’assurance-vie proposé par Calculetta, vous pouvez par ailleurs estimer en quelques clics l’imposition de votre propre rachat.
Qu’est-ce qu’un contrat d’assurance-vie ?
Contrat tripartite entre le souscripteur, la compagnie d’assurance et le ou les bénéficiaires en cas de décès de l’assuré, l’assurance-vie obéit à des règles fiscales spécifiques définies par le Code général des impôts.
En matière d’assurance-vie, il convient de différencier deux fiscalités : la fiscalité en cas de vie du souscripteur et la fiscalité en cas de décès.
L’idée, dans cet article, est de présenter la fiscalité de l’assurance-vie en cas de vie, ainsi que les modalités de déclaration des produits issus de rachats sur un contrat d’assurance-vie.
Si certains peuvent penser, à tort, que les sommes versées sur un contrat d’assurance-vie sont bloquées pendant les huit premières années du contrat, l’épargne constituée sur un contrat d’assurance-vie est toujours disponible. En effet, le souscripteur peut à tout moment effectuer un rachat sur son contrat.
Pour autant, il peut arriver que le contexte ou certaines conditions de marché rendent inopportuns les rachats sur l’assurance-vie, d’où l’importance d’étudier l’impact de l’imposition au moment d’un retrait.
Rachat total ou rachat partiel : quelle part est imposable ?
Avant d’évoquer l’imposition des produits réalisés dans le cadre d’un contrat d’assurance-vie, il est important de rappeler comment se calcule la part qui sera imposée au moment d’un rachat.
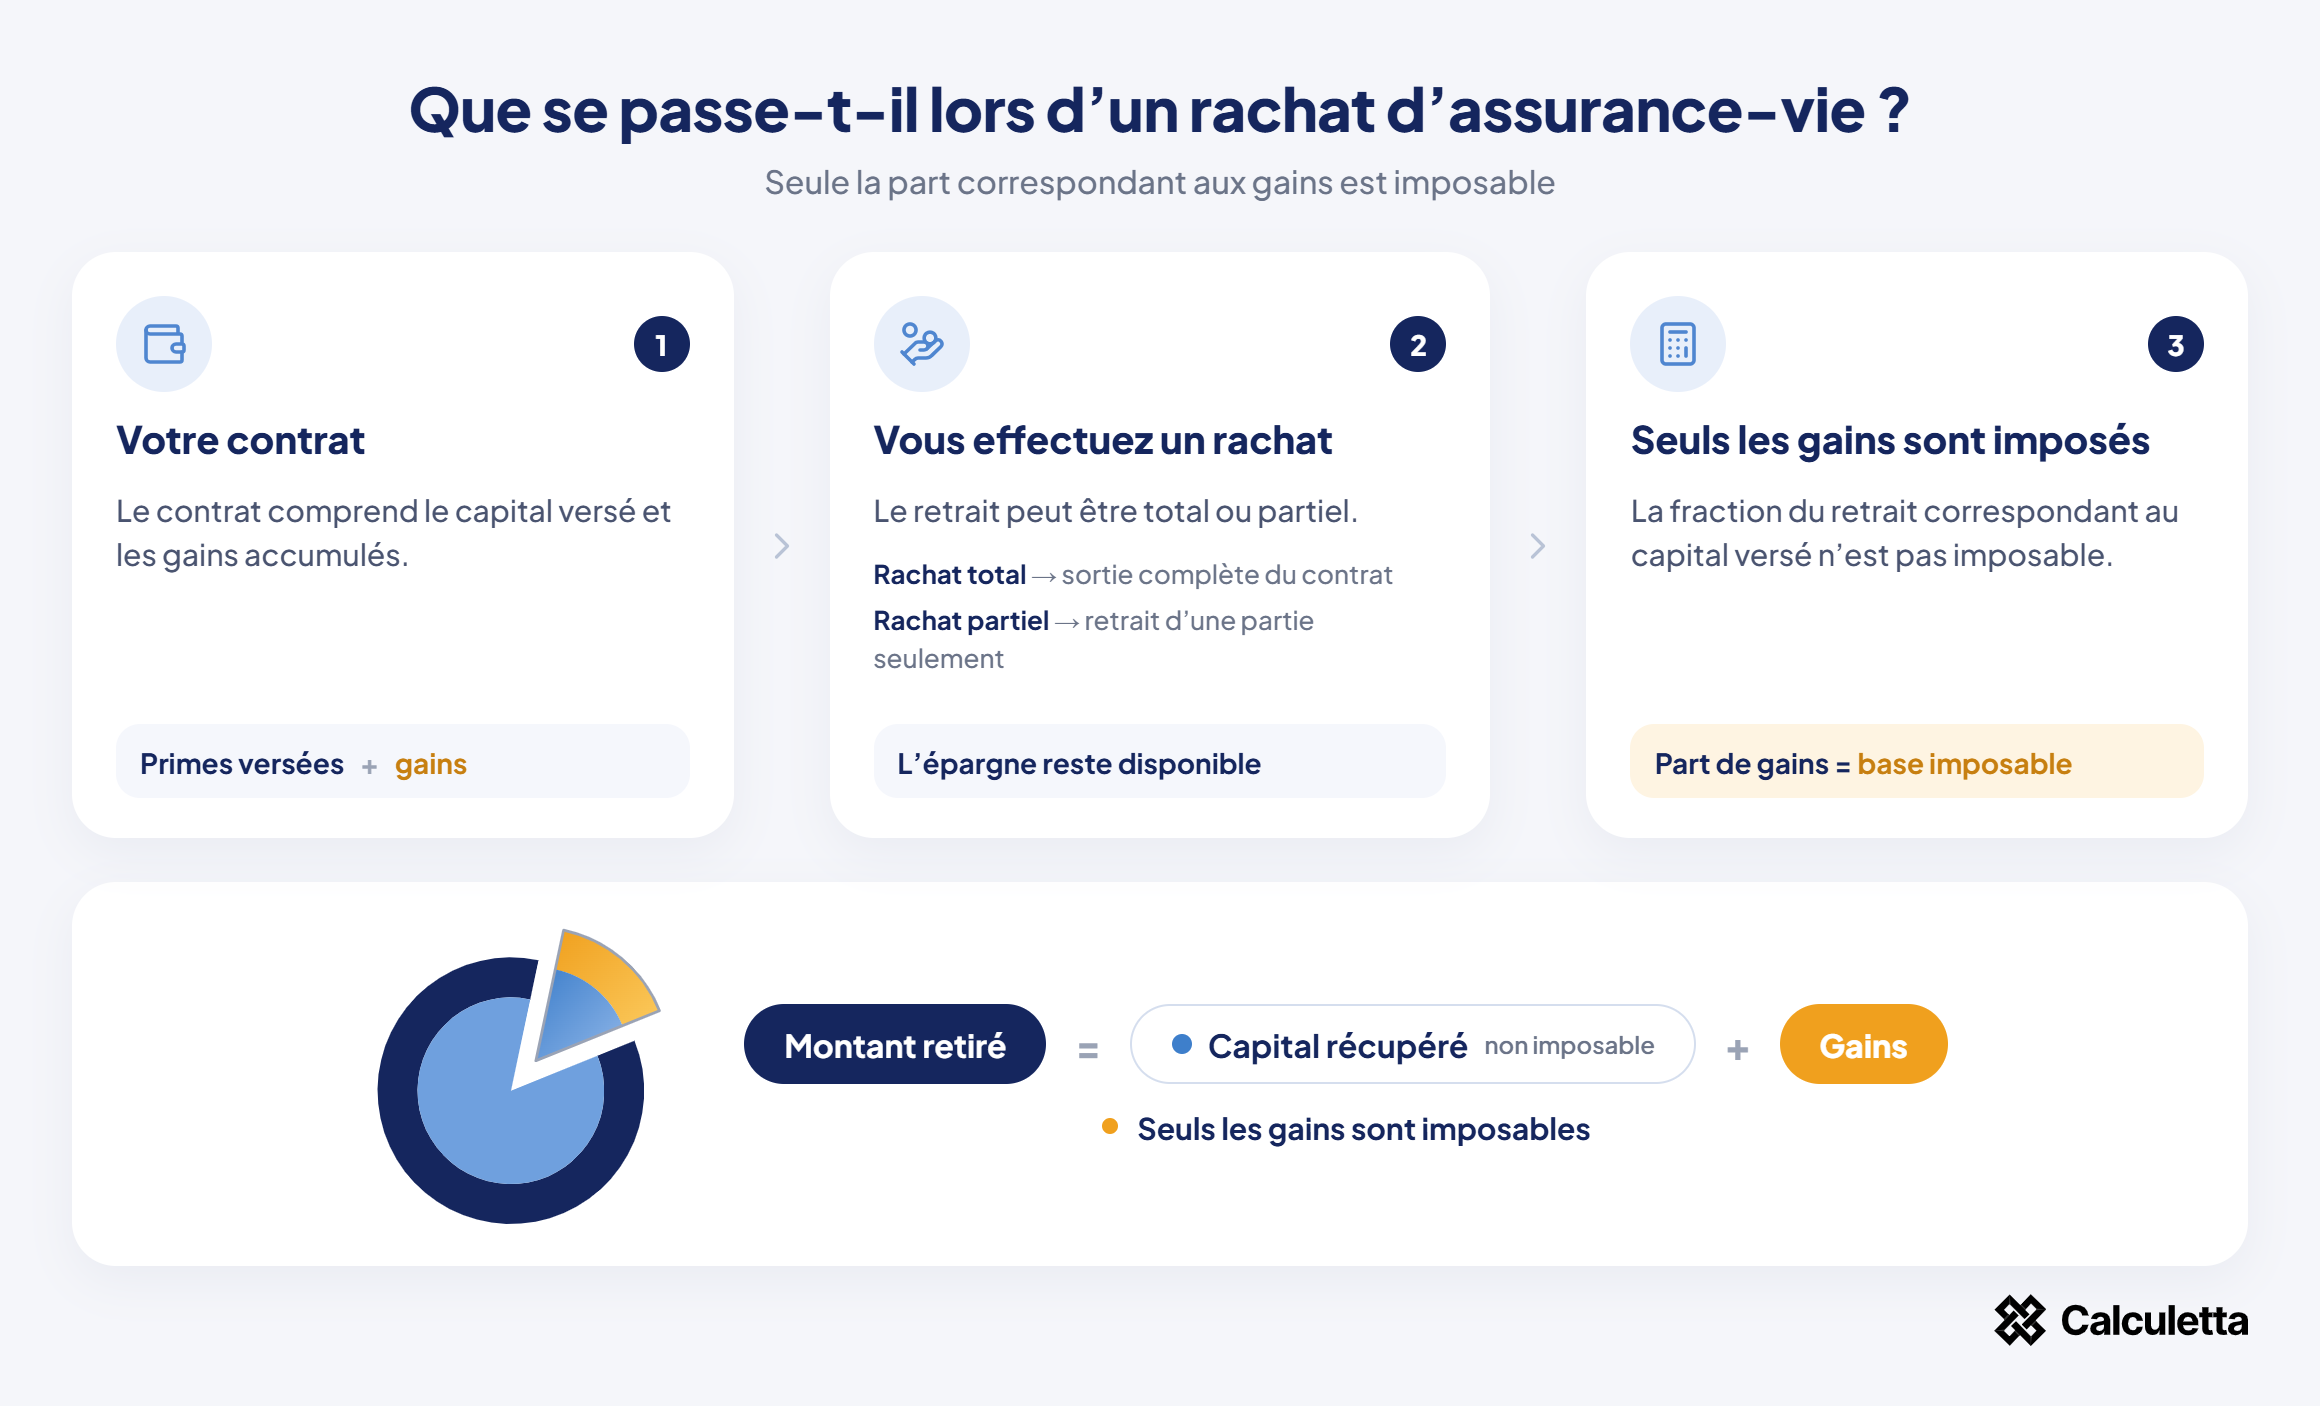
L’assurance-vie est un placement dit « de capitalisation », c’est-à-dire que l’impôt n’est subi qu’à l’occasion d’un rachat, qui peut être total ou partiel.
Dans le cas d’un rachat total, la plus-value réalisée sur le contrat est entièrement imposable. Dans le cas d’un rachat partiel, il est nécessaire de différencier la part de capital retirée du contrat de la part de gains, car seuls ces derniers seront imposés. [1] BOFiP-Impôts – BOI-RPPM-RCM-30-10-20-20 : l’impôt est assis sur la différence entre les sommes remboursées et les primes versées ; seuls les produits attachés aux primes versées jusqu’au 26 septembre 2017 peuvent être soumis au prélèvement forfaitaire libératoire, avec un crédit d’impôt le cas échéant. Consulter la source.
Exemple du calcul d’un gain imposable à la suite d’un rachat partiel du contrat d’assurance-vie
Monsieur Durand a souscrit, le 22 juin 2020, un contrat d’assurance-vie sur lequel il a effectué un versement initial de 100 000 euros. Il souhaite effectuer un rachat de 10 000 euros sur son contrat, qui est valorisé à ce jour 115 000 euros.
Calcul du gain imposable
La part de gain imposable est donc de 1 304,35 €. Les 8 695,65 € restants correspondent à un remboursement du capital versé, qui n’est pas imposé.
Avec le simulateur de fiscalité de l’assurance-vie proposé par Calculetta, cette part de gains est calculée automatiquement, que le rachat soit total ou partiel : il vous suffit d’indiquer vos versements, la valeur du contrat et le montant retiré.
Quelles sont les modalités de paiement des prélèvements sociaux (CSG, CRDS et contribution additionnelle) pour les produits issus d’un contrat d’assurance vie ?
Les prélèvements sociaux sont des taxes perçues par l’Etat français sur les revenus d’activité, de remplacement, du patrimoine et sur les revenus de placement dans le but de financer la sécurité sociale, le revenu de solidarité active (RSA) et les retraites.
Dans le cas des contrats mon supports, les prélèvements sociaux sont imposés chaque année au fil de l’eau. La compagnie d’assurance verse à la fin de l’année une rémunération du fonds euros nette de ses frais de gestion mais également nette des prélèvements sociaux.
Les produits des contrats multisupports sont quant à eux soumis au taux en vigueur à la date du rachat sur la part de gain imposable dans le retrait. Depuis le 1er janvier 2018, le taux de prélèvements sociaux est de 17,2%.
En ce qui concerne les produits du fonds euros des contrats multisupports, depuis le 1er juillet 2011, ils sont imposés dès leur inscription en compte sur le contrat et sont donc imposés chaque année.
Exemple de calcul des prélèvements sociaux pour un contrat d’assurance vie
| Type de fonds | Montant investi | Valorisation nette au 31/12/N-1 | Valorisation brute au 31/12/N | Montant soumis au PFU ou à l’IR | Montant soumis aux PS | Montant en compte |
|---|---|---|---|---|---|---|
| UC 1 | 10 000 € | 11 000 € | 11 500 € | – | – | 11 500 € |
| UC 2 | 10 000 € | 11 000 € | 12 000 € | – | – | 12 000 € |
| Fond euros | 50 000 € | 50 500 € | 51 000 € | – | 500 € | 50 914 € |
| Total | 70 000€ | 72 500€ | 74 500€ | – | 500 € | 74 414 € |
Le souscripteur n’a effectué aucun rachat depuis la souscription de son contrat.
Comme on peut le voir dans le tableau ci-dessus, les gains générés par le fonds en euros sont soumis aux prélèvements sociaux au fil de l’eau chaque année civile, c’est-à-dire dès leur inscription en compte. Les gains issus des unités de compte quant à eux, ne subiront les prélèvements sociaux qu’au moment du rachat.
Quelles sont les modalités de paiement des prélèvements sociaux (CSG, CRDS et prélèvement de solidarité) pour les produits issus d’un contrat d’assurance-vie ?
Les prélèvements sociaux sont des taxes perçues par l’État sur les revenus d’activité, de remplacement, du patrimoine et de placement, dans le but de financer la sécurité sociale, la solidarité et les retraites.
Dans le cas des contrats monosupports en euros, les prélèvements sociaux sont prélevés chaque année, au fil de l’eau. La compagnie d’assurance verse à la fin de l’année une rémunération du fonds en euros nette de ses frais de gestion, mais également nette des prélèvements sociaux. [2] Assemblée nationale – Réponse ministérielle à la question écrite n° 6088 : pour les contrats d’assurance-vie en euros, les prélèvements sociaux sont dus chaque année, lors de l’inscription des produits au contrat, et sont opérés à la source par l’entreprise d’assurance. Consulter la source.
Les produits des unités de compte des contrats multisupports sont quant à eux soumis aux prélèvements sociaux au taux en vigueur à la date du rachat, sur la part de gain imposable comprise dans le retrait. Depuis le 1er janvier 2018, le taux global de prélèvements sociaux est de 17,2 %. Contrairement aux dividendes ou au PEA, l’assurance-vie n’est pas concernée par la hausse de la CSG intervenue en 2026 : le taux de 17,2 % est maintenu.
En ce qui concerne les produits du fonds en euros des contrats multisupports, depuis le 1er juillet 2011, ils sont soumis aux prélèvements sociaux dès leur inscription en compte sur le contrat, et donc chaque année.
Exemple de calcul des prélèvements sociaux pour un contrat d’assurance-vie
| Type de fonds | Montant investi | Valorisation nette au 31/12/N-1 | Valorisation brute au 31/12/N | Montant soumis au PFU ou à l’IR | Montant soumis aux PS | Montant en compte |
|---|---|---|---|---|---|---|
| UC 1 | 10 000 € | 11 000 € | 11 500 € | – | – | 11 500 € |
| UC 2 | 10 000 € | 11 000 € | 12 000 € | – | – | 12 000 € |
| Fonds en euros | 50 000 € | 50 500 € | 51 000 € | – | 500 € | 50 914 € |
| Total | 70 000 € | 72 500 € | 74 500 € | – | 500 € | 74 414 € |
Le souscripteur n’a effectué aucun rachat depuis la souscription de son contrat.
Comme on peut le voir dans le tableau ci-dessus, les gains générés par le fonds en euros sont soumis aux prélèvements sociaux au fil de l’eau chaque année civile, c’est-à-dire dès leur inscription en compte : ici, 500 € × 17,2 % = 86 €. Les gains issus des unités de compte, quant à eux, ne subiront les prélèvements sociaux qu’au moment du rachat.
Bon à savoir : les prélèvements sociaux ponctionnés « au fil de l’eau » sur le fonds en euros font l’objet d’une régularisation lors du rachat total. Si le contrat a globalement moins performé que ce qui a déjà été taxé, par exemple à cause de moins-values sur les unités de compte, l’assureur restitue le trop-perçu de prélèvements sociaux. Vous ne payez donc jamais deux fois, ni sur une plus-value qui n’existe plus.
C’est pourquoi le simulateur vous demande d’indiquer le montant des prélèvements sociaux effectivement prélevés lors du rachat, tel qu’il figure sur votre relevé : ceux déjà payés au fil de l’eau sur le fonds en euros ne sont ainsi pas comptés deux fois.
Quelle est la fiscalité applicable aux produits des contrats d’assurance-vie ?
La fiscalité de l’assurance-vie a beaucoup évolué ces cinquante dernières années.
Dans un premier temps, la loi de finances pour 1983 a supprimé l’exonération totale d’impôt sur le revenu des produits de l’assurance-vie. Puis, à partir des années 1990, la fiscalité applicable aux produits des sommes versées sur les contrats d’assurance-vie a progressivement été durcie, afin d’inciter les épargnants à une détention longue.
Désormais, la part de gains incluse dans le retrait sera imposable :
- aux prélèvements sociaux de 17,2 % ;
- à l’impôt sur le revenu :
- pour les versements effectués jusqu’au 26 septembre 2017 : au barème progressif de l’impôt sur le revenu ou, sur option, au prélèvement forfaitaire libératoire (PFL), dont le taux dépend de la durée du contrat (35 % avant quatre ans, 15 % entre quatre et huit ans, 7,5 % au-delà) ;
- pour les versements effectués à compter du 27 septembre 2017 : au prélèvement forfaitaire unique (PFU) de 12,8 %, ou de 7,5 % pour les contrats de plus de huit ans dans la limite de 150 000 € de primes, ou, sur option, au barème progressif de l’impôt sur le revenu.
Le simulateur de fiscalité de l’assurance-vie distingue automatiquement ces deux compartiments et applique le taux correspondant à chacun, en fonction de l’âge de votre contrat.
Comment s’applique l’abattement pour les contrats d’assurance-vie de plus de huit ans ?
Lorsque le souscripteur effectue un rachat sur un contrat d’assurance-vie de plus de huit ans, l’imposition a lieu après un abattement de 4 600 € pour une personne seule ou de 9 200 € pour un couple marié ou pacsé soumis à une imposition commune.
L’abattement s’impute en priorité sur les produits des versements effectués avant le 27 septembre 2017, puis sur ceux soumis au taux de 7,5 %, et enfin sur ceux soumis au taux de 12,8 %.
Cet abattement est annuel et s’applique au niveau du foyer fiscal, et non pas par contrat. [3] Assemblée nationale – Réponse ministérielle à la question écrite n° 98110 : en application de l’article 125-0 A du CGI, abattement annuel de 4 600 € ou de 9 200 € opéré pour l’ensemble des contrats de plus de huit ans détenus par un même contribuable. Consulter la source.
Ce n’est pas la compagnie d’assurance, mais l’administration fiscale, qui applique cet abattement. Ainsi, si l’assuré opte pour le prélèvement forfaitaire au moment du rachat, l’abattement lui sera restitué sous forme de crédit d’impôt.
L’abattement de 4 600 € ou de 9 200 € s’applique seulement pour l’impôt sur le revenu, et non pour les prélèvements sociaux.
Exemple d’application de l’abattement
Monsieur Durand, marié, procède au rachat total de son contrat d’assurance-vie souscrit le 1er janvier 2015. Les produits de son contrat sont répartis tels que :
| Répartition des produits | Montant des produits | Imputation de l’abattement | Montant imposable après imputation de l’abattement |
|---|---|---|---|
| Produits afférents aux versements effectués avant le 27 sept. 2017 | 5 000 € | 5 000 € | 0 € |
| Produits afférents aux versements effectués à compter du 27 sept. 2017 et soumis au taux de 7,50 % | 4 000 € | 4 000 € | 0 € |
| Produits afférents aux versements effectués à compter du 27 sept. 2017 et soumis au taux de 12,80 % | 4 000 € | 200 € | 3 800 € |
| Total | 13 000 € | 9 200 € | 3 800 € |
Le contrat de Monsieur Durand ayant plus de huit ans, un abattement de 9 200 € (couple marié) s’applique sur les produits de son contrat d’assurance-vie. Ainsi, sur un montant de produits de 13 000 €, le montant soumis à l’impôt sur le revenu est égal à :
Dans le simulateur, l’abattement est appliqué automatiquement selon votre situation familiale. Vous pouvez également indiquer la part déjà utilisée lors d’un autre rachat effectué au cours de la même année.
Quelles sont les modalités d’appréciation du seuil de 150 000 euros ?
L’article 200 A du Code général des impôts prévoit que les produits d’assurance-vie qui bénéficient du taux réduit de 7,5 % sont les produits rattachés aux primes qui, tous contrats confondus, n’excèdent pas 150 000 euros.
Ainsi, pour déterminer ce plafond fiscal, il faut s’intéresser au montant total, par assuré, des primes versées nettes du capital déjà racheté, tous contrats de capitalisation et d’assurance-vie confondus, ouverts auprès de compagnies d’assurance établies en France ou hors de France. Ce montant inclut également les primes versées avant le 27 septembre 2017. Ce seuil est apprécié au 31 décembre de l’année qui précède le rachat.
Lorsque le seuil est dépassé, la fraction des produits soumise au taux de 7,5 % est déterminée selon le rapport suivant :
Le reste des produits est soumis au taux de 12,8 %. Lorsque les primes versées avant le 27 septembre 2017 atteignent à elles seules 150 000 €, la totalité des produits des versements postérieurs est donc imposée à 12,8 %. [4] BOFiP-Impôts – BOI-RPPM-RCM-20-10-20-50 : distinction entre les produits attachés aux primes versées jusqu’au 26 septembre 2017 et ceux attachés aux primes versées à compter du 27 septembre 2017, et modalités d’appréciation du seuil de 150 000 €. Consulter la source.
Exemple d’appréciation du seuil de 150 000 € pour un contrat d’assurance-vie
Afin de clarifier le fonctionnement de ce seuil, prenons l’exemple suivant. Monsieur Durand, célibataire, détient un contrat d’assurance-vie de plus de huit ans, souscrit le 1er janvier 2015.
Il a effectué sur ce contrat 150 000 euros de versements avant le 27 septembre 2017 et 150 000 euros de versements à compter du 27 septembre 2017. Le contrat a généré en tout 20 000 euros de plus-values, dont 10 000 euros pour les versements effectués avant le 27 septembre 2017 et 10 000 euros pour les versements effectués à compter de cette date.
| Montant des versements effectués avant le 27 sept. 2017 | Montant des versements effectués à compter du 27 sept. 2017 | Montant des plus-values |
|---|---|---|
| 150 000 € | 150 000 € | 20 000 € |
Calcul de l’impôt et des prélèvements sociaux lors du rachat
Le 1er janvier 2026, il procède au rachat total de son contrat :
- pour les gains afférents aux versements effectués avant le 27 septembre 2017 (10 000 €), le contrat de Monsieur Durand ayant plus de huit ans, il bénéficie d’un abattement de 4 600 €, qui s’impute en priorité sur ces produits. En cas d’option pour le prélèvement forfaitaire libératoire, l’impôt sur le revenu s’élève à :
\begin{aligned} (10\,000 – 4\,600) \times 7{,}5\% &= \mathbf{405 \,€} \end{aligned}
- pour les gains afférents aux versements effectués à compter du 27 septembre 2017, les primes versées avant le 27 septembre 2017 atteignant déjà le seuil de 150 000 euros, la plus-value est entièrement soumise au taux de 12,8 % :
\begin{aligned} 10\,000 \times 12{,}8\% &= \mathbf{1\,280 \,€} \end{aligned}
Les prélèvements sociaux portent quant à eux sur la totalité des 20 000 € de plus-values :
Un seuil apprécié par assuré, tous contrats confondus
Grâce à notre simulateur de rachat d’assurance-vie, ce seuil est apprécié automatiquement : indiquez simplement le total des primes versées avant et après le 27 septembre 2017 sur l’ensemble de vos contrats, et le détail de la ventilation entre 7,5 % et 12,8 % apparaît dans les résultats.
Comment déclarer les produits issus des assurances-vie à l’administration fiscale ?
Pour rappel, les versements effectués sur le contrat ne sont pas imposés et n’ont pas à être déclarés à l’administration fiscale.
En ce qui concerne les gains sur les supports en unités de compte ou les intérêts du fonds en euros, ils n’ont à être reportés sur la déclaration de revenus qu’en cas de rachat.
En ce qui concerne les prélèvements sociaux, c’est l’assureur qui se charge d’effectuer le prélèvement au moment du rachat, ainsi que les déclarations à l’administration fiscale.
Dans quelles cases déclarer les produits de l’assurance-vie ?
En cas de rachat, qu’il soit partiel ou total, le souscripteur doit choisir entre le PFU et le barème progressif de l’impôt sur le revenu. Les produits issus des contrats d’assurance-vie sont déclarés sur la déclaration de revenus (formulaire n° 2042), dans des cases qui varient selon la durée du contrat et la date des versements :
- pour les contrats de plus de huit ans, la case 2CH regroupe les produits ouvrant droit à l’abattement de 4 600 € ou 9 200 €, et la case 2DH les produits des versements antérieurs au 27 septembre 2017 soumis au prélèvement libératoire de 7,5 % ;
- toujours pour les contrats de plus de huit ans, les produits des versements effectués à compter du 27 septembre 2017 sont déclarés en case 2UU, puis répartis entre la case 2VV (primes dans la limite de 150 000 €) et la case 2WW (primes au-delà de ce seuil) ;
- pour les contrats de moins de huit ans, les produits sont déclarés dans les cases dédiées (2XX, 2YY ou 2ZZ), selon la date des versements et le régime d’imposition retenu.
Prélèvement à la source, crédit d’impôt et Imprimé fiscal unique (IFU)
Si l’assuré opte pour le prélèvement forfaitaire unique ou le prélèvement forfaitaire libératoire, la compagnie d’assurance prélève le montant correspondant sur la totalité des produits, sans tenir compte de l’abattement de 4 600 € ou 9 200 €. Le crédit d’impôt correspondant au trop-perçu est alors restitué l’année suivante, lors du calcul de l’impôt sur le revenu.
Dans la déclaration annuelle de revenus, les montants sont préremplis automatiquement à partir des informations transmises par l’assureur à l’administration fiscale.
La compagnie d’assurance transmet au souscripteur le détail des montants à déclarer via un document appelé « Imprimé fiscal unique » (IFU). Cet imprimé permet au souscripteur de connaître avec précision la répartition des produits afférents aux versements effectués avant et à compter du 27 septembre 2017, et de vérifier que la déclaration a été correctement préremplie. [5] Impots.gouv.fr – L’assurance-vie et le PEA : modalités d’imposition et de déclaration des produits des contrats d’assurance-vie selon la date des versements et la durée du contrat. Consulter la source.
Cependant, en ce qui concerne les produits afférents aux versements effectués à compter du 27 septembre 2017, le contribuable doit distinguer dans sa déclaration les produits afférents aux versements compris dans le plafond fiscal de 150 000 € et ceux afférents aux versements excédant ce seuil.
Option pour le barème progressif de l’impôt sur le revenu ou le PFU ? Que choisir ?
Il convient de rappeler que, pour les versements effectués avant le 27 septembre 2017, le barème progressif de l’impôt sur le revenu est l’imposition de principe, et l’assuré peut choisir le prélèvement forfaitaire libératoire sur option.
À l’inverse, pour les versements effectués à compter du 27 septembre 2017, le PFU est l’imposition de principe, et l’assuré peut choisir d’opter pour le barème progressif de l’impôt sur le revenu.
Le PFU est a priori plus intéressant que le barème progressif de l’impôt sur le revenu pour les épargnants imposables dont la tranche marginale d’imposition (TMI) est supérieure à 11 %. En revanche, l’option pour le barème progressif peut être avantageuse pour les contribuables dont la tranche marginale d’imposition est inférieure ou égale à 11 %.
De plus, la contribution sociale généralisée (CSG) payée sur les produits soumis au barème progressif de l’impôt est déductible à hauteur de 6,8 points, sur les 9,2 points de CSG compris dans les 17,2 % de prélèvements sociaux.
Une option globale et irrévocable
Cependant, un point d’attention est à prendre en compte : l’option pour le barème de l’impôt est globale et irrévocable. Elle s’applique donc à l’ensemble des revenus financiers et des plus-values mobilières encaissés par le foyer fiscal au cours de l’année, y compris les dividendes, dont vous pouvez estimer l’imposition avec notre simulateur d’imposition des dividendes.
Cette option n’aura donc d’intérêt que si elle vous permet de payer moins de 12,8 % d’impôt sur l’ensemble de vos revenus et produits financiers. Attention également : un rachat important vient s’ajouter à vos autres revenus et peut vous faire basculer dans une tranche supérieure du barème.
Pour trancher, la simulation de l’imposition de votre assurance-vie proposée par Calculetta compare en un clic les deux régimes : en sélectionnant l’option « Comparaison », vous obtenez le total à payer au PFU et au barème, ainsi que l’option la plus avantageuse.
Exemple de calcul d’imposition d’assurance-vie
Nous allons prendre l’exemple de Monsieur Durand, célibataire, avec une tranche marginale d’imposition (TMI) de 11 %.
Monsieur Durand détient un contrat d’assurance-vie souscrit le 1er janvier 2020, sur lequel il a effectué un versement initial de 500 000 €. Son contrat est valorisé à ce jour 620 000 €, soit 120 000 € de plus-values. Il souhaite effectuer en 2026 un rachat partiel de 103 333 €, qui comprend 20 000 € de gains :
Le contrat ayant moins de huit ans, le gain est imposable au PFU de 30 % (12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux).
| Élément | Imposition au PFU de 30 % | Option pour le barème de l’IR |
|---|---|---|
| Base d’imposition | 20 000 € | 20 000 € |
| Taux d’imposition | 12,8 % | 11 % |
| Montant de l’imposition | 2 560 € | 2 200 € |
| Montant des prélèvements sociaux | 3 440 € | 3 440 € |
| Montant de la CSG déductible | – | 1 360 € |
| Économie d’impôt correspondant à la CSG déductible | – | 150 € |
| Total | 6 000 € | 5 490 € |
Dans notre exemple, il est plus avantageux pour Monsieur Durand d’opter pour l’imposition au barème progressif de l’impôt sur le revenu. En effet, sa tranche marginale d’imposition est inférieure au taux d’imposition du PFU. De plus, Monsieur Durand peut déduire 6,8 % de sa base imposable au titre de la CSG déductible.
En pratique, le montant de CSG déductible sera prérempli sur la déclaration des revenus de 2026, déposée en 2027 : l’économie d’impôt correspondante se matérialise donc l’année suivant le rachat.
Dans notre exemple, on peut conseiller à Monsieur Durand d’opter pour le barème progressif de l’impôt, en lui expliquant qu’il paiera moins d’impôt qu’en choisissant le PFU. Cependant, il ne faudra pas oublier de lui préciser que l’option pour le barème est globale, et qu’elle s’appliquera à l’ensemble de ses revenus financiers et plus-values mobilières pour l’année 2026.
Vous pouvez reproduire cette comparaison avec notre outil de calcul de la fiscalité de l’assurance-vie : sélectionnez le mode « Comparaison », une TMI de 11 %, indiquez 3 440 € de prélèvements sociaux et cochez la prise en compte de la CSG déductible.
Rachat ou transmission : bien arbitrer son contrat d’assurance-vie
Avant de procéder à un rachat, il est utile de comparer cette option avec la transmission du contrat. En cas de décès, les capitaux transmis bénéficient en effet d’un régime fiscal très favorable : pour les primes versées avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 €.
Pour mesurer cet avantage, utilisez notre simulateur de fiscalité de l’assurance-vie au décès. Et pour les biens qui ne passent pas par l’assurance-vie, notre simulateur de droits de succession vous permet d’estimer les droits dus par chaque héritier.

No Comments
No comments yet — be the first to share your thoughts.