
Comment fonctionne le simulateur de succession ?
Le simulateur estime les droits de succession dus par un héritier en fonction du lien de parenté avec le défunt, de la part recueillie dans la succession, de l’existence éventuelle d’une situation de handicap et du montant de l’actif net successoral. Les calculs tiennent compte des abattements fiscaux et des barèmes applicables.
À quoi correspond la part de l’héritier dans la succession ?
La part de l’héritier correspond au pourcentage de l’actif net successoral transmis à l’héritier. Par exemple, pour un actif net successoral de 400 000 € et une part de 25 %, le simulateur retiendra une part successorale de 100 000 €.
L’abattement handicap est-il pris en compte ?
Oui. Lorsque l’héritier est reconnu en situation de handicap, le simulateur applique automatiquement l’abattement spécifique supplémentaire prévu par la législation fiscale, en complément de l’abattement lié au lien de parenté.
Le simulateur prend-il en compte toutes les situations ?
Non. Ce simulateur est proposé à titre informatif et pédagogique. Certaines situations particulières, exonérations spécifiques ou mécanismes complexes de transmission ne sont pas intégrés. Les résultats obtenus constituent donc une estimation et ne remplacent pas les conseils d’un professionnel du droit ou du chiffre.
Les droits de succession sont des impôts dus au Trésor public à la suite du décès d’une personne et de la transmission de son patrimoine à ses héritiers ou légataires. Ces droits de mutation à titre gratuit s’appliquent à la valeur nette des biens transmis, après déduction des abattements et réductions prévus par le Code général des impôts.
La loi accorde un délai de six mois à compter du décès, porté à un an en cas de décès à l’étranger, pour déclarer la succession et s’acquitter de l’ensemble des droits auprès du Trésor public.
Avec le simulateur de droits de succession proposé par Calculetta, vous pouvez estimer en quelques clics le montant des droits dus par chaque héritier, ainsi que la somme qu’il percevra réellement après impôt.
Comment sont calculés les droits de succession ?
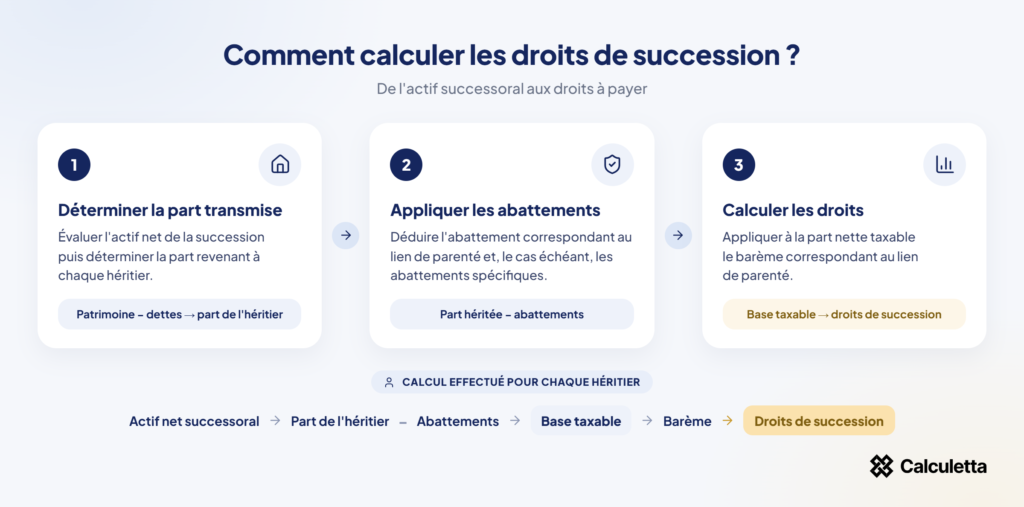
Le calcul des droits de succession s’effectue en plusieurs étapes successives prévues par le Code général des impôts :
- l’évaluation de la valeur des biens transmis ;
- la détermination de la part revenant à chaque héritier ;
- l’application des abattements selon le lien de parenté ;
- l’imposition de la part nette taxable au barème progressif des droits de mutation à titre gratuit ;
- enfin, l’application des éventuelles réductions ou exonérations.
Notre outil de calcul des droits de succession reprend chacune de ces étapes et vous présente le détail du calcul, tranche par tranche.
Évaluation du patrimoine transmis
La première étape du calcul des droits de succession consiste à évaluer les biens à leur valeur vénale au jour du décès, c’est-à-dire à leur valeur réelle sur le marché, conformément aux dispositions de l’article 761 du Code général des impôts.
Le patrimoine transmis dans le cadre d’une succession est composé de l’ensemble des biens et droits détenus par le défunt au jour de son décès. Il inclut notamment les biens immobiliers (maisons, appartements, terrains…), les comptes bancaires, les titres financiers (actions, obligations, parts sociales…), les véhicules, les meubles ainsi que tout autre actif patrimonial.
De cette valeur brute successorale, il convient ensuite de déduire le passif, c’est-à-dire les dettes du défunt au jour de son décès, telles que les emprunts en cours ou les impôts dus. Les frais funéraires sont également déductibles, dans la limite forfaitaire de 1 500 € sans justificatif. Cette déduction permet d’obtenir l’actif net successoral, qui sera ensuite réparti entre les héritiers ou légataires.
Certaines règles spécifiques peuvent s’appliquer :
- la résidence principale du défunt bénéficie d’un abattement de 20 % sur sa valeur, à condition d’être occupée, au jour du décès, par le conjoint, le partenaire de PACS ou un enfant mineur ou majeur protégé ;
- en cas de démembrement de propriété, la réunion de l’usufruit et de la nue-propriété au décès n’entraîne pas de taxation supplémentaire.
C’est ce montant d’actif net successoral que vous devez renseigner dans le simulateur de succession, en tenant compte de ces règles.
Détermination de la part de chaque héritier
L’actif net successoral est réparti entre les héritiers selon les modalités prévues par la loi. En l’absence de testament, la répartition suit les règles légales de dévolution successorale définies par le Code civil. En revanche, si le défunt a laissé un testament, la répartition des biens s’effectue conformément à ses volontés, dans le respect de la réserve héréditaire.
Chaque héritier se voit ainsi attribuer une part individuelle, qui servira de base au calcul de ses droits de succession. Pour l’estimer, il vous suffit d’indiquer dans le calculateur le pourcentage de la succession revenant à l’héritier : par exemple, 25 % d’un actif net de 400 000 € correspondent à une part de 100 000 €.
Application des abattements selon le lien de parenté
Avant de procéder au calcul des droits de succession, un abattement fiscal est appliqué à la part de chaque héritier. Cet abattement réduit la base imposable et varie selon le lien de parenté qui unit l’héritier au défunt.
L’abattement familial de droit commun
L’abattement familial s’applique à la part de chaque héritier. Son montant dépend du lien de parenté avec le défunt :
| Lien de parenté | Montant de l’abattement |
|---|---|
| Conjoint marié ou partenaire de PACS | Exonération totale |
| Enfant ou parent (ascendant) | 100 000 € |
| Petit-enfant venant en représentation de son parent décédé | Abattement de 100 000 € du parent, partagé entre ses représentants |
| Petit-enfant héritant par testament (sans représentation) | 1 594 € |
| Frère ou sœur | 15 932 € (exonération totale possible sous conditions) |
| Neveu ou nièce | 7 967 € |
| Autres parents (oncle, tante, cousin…) et personnes non apparentées | 1 594 € |
| Personne handicapée (en supplément) | + 159 325 € |
Les abattements spécifiques
Des abattements spécifiques viennent s’ajouter à l’abattement familial dans certaines situations particulières. Ainsi, les personnes en situation de handicap bénéficient d’un abattement complémentaire de 159 325 €, quel que soit leur lien de parenté avec le défunt. De même, les transmissions d’entreprise peuvent bénéficier d’une exonération partielle, notamment via le Pacte Dutreil.
Grâce à notre simulateur de succession gratuit, l’abattement correspondant au lien de parenté est appliqué automatiquement, tout comme l’abattement handicap lorsque l’héritier est concerné.
Le rappel fiscal des donations de moins de quinze ans
Il convient de noter que les abattements prévus en matière de succession sont les mêmes que ceux applicables aux donations. Toutefois, les donations consenties par le défunt au même héritier au cours des quinze années précédant le décès sont « rappelées » : elles viennent réduire l’abattement disponible dans la succession. [1] Impots.gouv.fr – Calcul des droits de succession : exonération du conjoint et, sous conditions, des frères et sœurs, déduction forfaitaire de 1 500 € pour frais funéraires, abattements personnels non utilisés au cours des 15 années précédant le décès et taux de 55 % et 60 %. Consulter la source.
Par exemple, un enfant qui a reçu 60 000 € de son père cinq ans avant son décès ne dispose plus que de 40 000 € d’abattement dans la succession. À l’inverse, une donation de plus de quinze ans n’est pas rappelée : l’héritier retrouve alors la totalité de son abattement. C’est pourquoi il est intéressant de combiner donations et succession dans le temps, ce que vous pouvez mesurer avec notre simulateur de calcul des droits de donation.
Le simulateur ne tient pas encore compte de ce rappel fiscal : si l’héritier a reçu une donation de moins de quinze ans, le résultat obtenu doit donc être ajusté.
Assujettissement au barème des droits de succession
Après déduction des éventuels abattements, la part nette taxable est soumise à un barème progressif prévu par l’article 777 du Code général des impôts. Ce barème comporte plusieurs tranches successives : chaque portion de la part transmise est soumise à un taux qui augmente avec sa valeur. Ainsi, plus le lien de parenté est éloigné et plus la part transmise est élevée, plus le taux d’imposition augmente. [2] Légifrance – Code général des impôts, articles 777 à 778 bis : tarifs des droits de mutation à titre gratuit en ligne directe, entre frères et sœurs, entre autres parents et entre personnes non parentes. Consulter la source.
Barème applicable en ligne directe
| Part taxable après abattement | Taux applicable |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Barème applicable entre frères et sœurs
- Jusqu’à 24 430 € de part nette taxable : 35 %
- Au-delà de 24 430 € : 45 %
Barème applicable entre autres parents jusqu’au 4e degré
Entre parents jusqu’au quatrième degré inclus, comme les neveux, nièces, oncles, tantes ou cousins germains, la part nette taxable est soumise à un taux unique de 55 %, après application de l’abattement correspondant.
Barème applicable entre personnes non parentes
Lorsque le défunt et le bénéficiaire ne sont pas liés par un lien de parenté, ou lorsque ce lien dépasse le quatrième degré, le coût fiscal de la succession est beaucoup plus lourd. Dans ce cas, la part reçue est soumise à un taux unique de 60 %, après application de l’abattement de 1 594 €.
Quel que soit le lien de parenté choisi, la simulation des droits de succession proposée par Calculetta sélectionne automatiquement le barème applicable.
Exemples de calcul des droits de succession
Exemple 1 : succession en ligne directe
Prenons le cas de Paul, qui hérite de son père d’un patrimoine d’une valeur nette de 350 000 €. La base imposable après abattement familial s’élève donc à : 350 000 € – 100 000 € = 250 000 €.
Les droits de succession sont calculés par tranches selon le barème applicable :
- Jusqu’à 8 072 € : 8 072 × 5 % = 403,60 €
- Entre 8 072 € et 12 109 € : 4 037 × 10 % = 403,70 €
- De 12 109 € à 15 932 € : 3 823 × 15 % = 573,45 €
- Au-delà de 15 932 €, jusqu’à 250 000 € : 234 068 × 20 % = 46 813,60 €
Total des droits de succession : 48 194 € (48 194,35 € arrondis à l’euro le plus proche).
Par conséquent, Paul devra verser environ 48 200 € au Trésor public et percevra un héritage net d’environ 301 800 €. Vous pouvez retrouver ce résultat avec notre simulateur : sélectionnez « Enfant », indiquez une part de 100 % et un actif net de 350 000 €.
Exemple 2 : petits-enfants venant en représentation
Prenons maintenant le cas de Léa et Hugo, dont le père est décédé avant leur grand-mère. Ils héritent ensemble, en représentation de leur père, de 200 000 €, soit 100 000 € chacun. L’abattement de 100 000 € dont aurait bénéficié leur père est partagé entre eux : chacun dispose donc d’un abattement de 50 000 €.
La base imposable de chacun s’élève à 100 000 € – 50 000 € = 50 000 €. Après application du barème en ligne directe, les droits dus par chacun atteignent 8 194 €. [3] Assemblée nationale – Réponse ministérielle à la question écrite n° 126134 : les héritiers venant en représentation bénéficient de l’abattement et du tarif applicables à la personne qu’ils représentent. Consulter la source.
Réductions et exonérations possibles des droits de succession
Certaines situations permettent d’alléger la fiscalité successorale.
Le conjoint, le partenaire de PACS et, sous conditions, les frères et sœurs
Le conjoint survivant et le partenaire de PACS sont totalement exonérés de droits de succession. Le simulateur de succession l’indique d’ailleurs directement : aucun droit n’est dû, quel que soit le montant reçu.
Les frères et sœurs peuvent également être totalement exonérés, à condition de remplir trois conditions au jour du décès : être célibataire, veuf, divorcé ou séparé de corps ; être âgé de plus de 50 ans ou atteint d’une infirmité les empêchant de travailler ; avoir été domicilié avec le défunt pendant les cinq années précédant le décès. [4] Notaires de France – Exonération des droits de succession entre frères et sœurs (article 796-0 ter du CGI) : conditions de situation familiale, d’âge ou d’infirmité et de domicile commun avec le défunt. Consulter la source.
La réduction pour charges de famille
Les héritiers ayant au moins trois enfants bénéficient d’une réduction de droits à partir du troisième enfant. Elle s’élève à 610 € par enfant en ligne directe et pour le conjoint, et à 305 € par enfant dans les autres cas.
La transmission d’entreprise : le Pacte Dutreil
Les transmissions d’entreprises familiales peuvent profiter du Pacte Dutreil, qui permet une exonération de 75 % de la valeur des titres transmis. Les héritiers doivent notamment respecter un engagement de conservation des titres. Depuis la loi de finances pour 2026, l’engagement individuel dure six ans pour les transmissions réalisées à compter du 21 février 2026.
Le cas particulier de l’assurance-vie
Les contrats d’assurance-vie bénéficient d’un régime fiscal particulier, souvent plus favorable. Pour les primes versées avant 70 ans, les capitaux transmis sont exonérés à hauteur de 152 500 € par bénéficiaire. Pour les primes versées après 70 ans, un abattement global de 30 500 € s’applique, puis le surplus est soumis aux droits de succession. [5] BOFiP-Impôts – BOI-TCAS-AUT-60 : prélèvement de l’article 990 I du CGI sur les capitaux décès d’assurance-vie et abattement de 152 500 € par bénéficiaire. Consulter la source.
Ces capitaux ne font pas partie de l’actif successoral : ils ne doivent donc pas être inclus dans le simulateur de droits de succession. Pour les estimer, utilisez plutôt notre simulateur de fiscalité de l’assurance-vie au décès.
Règlement des droits de succession
Le règlement des droits s’effectue par le biais d’une déclaration de succession, déposée par les héritiers ou leur notaire. Elle détaille la composition du patrimoine du défunt et la part revenant à chaque héritier.
Toutefois, la déclaration n’est pas obligatoire lorsque l’actif brut successoral est inférieur à 50 000 € pour une transmission au profit du conjoint, du partenaire de PACS, des enfants ou des parents, ou inférieur à 3 000 € pour les autres héritiers, sous réserve que ces derniers n’aient pas reçu de donation non déclarée du défunt.
Enfin, les droits sont en principe payés au moment du dépôt de la déclaration. Sous certaines conditions, leur paiement peut être fractionné ou différé. Pour anticiper le coût global du règlement, notre simulateur de frais de notaire de succession vous permet d’estimer en complément la rémunération du notaire.
Une fiscalité à anticiper pour mieux transmettre son patrimoine
Les droits de succession peuvent constituer une charge fiscale importante, notamment lorsque l’héritage porte essentiellement sur l’immobilier. Il est donc essentiel de préparer sa succession afin d’éviter une taxation excessive ou la vente contrainte de biens.
Les stratégies les plus courantes consistent à :
- effectuer des donations échelonnées dans le temps, pour profiter plusieurs fois des abattements tous les quinze ans ;
- recourir au démembrement de propriété (usufruit et nue-propriété) ;
- ou encore utiliser l’assurance-vie pour transmettre dans un cadre fiscal allégé.
Pour comparer ces scénarios, lancez une estimation avec notre calculateur de droits de succession : en faisant varier la part de chaque héritier ou le montant de l’actif net, vous mesurez immédiatement l’impact de vos choix sur les droits à payer.

No Comments
No comments yet — be the first to share your thoughts.