
Simulateur calcul droits d’enregistrement fonds de commerce
Comment le simulateur calcule-t-il les droits d’enregistrement sur un fonds de commerce ?
Le simulateur détermine d’abord la nature de l’opération : cession à titre onéreux ou donation. Il applique ensuite les règles fiscales correspondantes à partir de la valeur du fonds de commerce et des informations renseignées.
Quels éléments sont pris en compte en cas de donation ?
Le simulateur prend-il en compte l’abattement de 500 000 € applicable à certains salariés ?
Comment sont calculés les droits après application des exonérations et abattements ?
Qu’est-ce que le droit d’enregistrement d’une cession de fonds de commerce ?
Les droits d’enregistrement applicables à la cession d’un fonds de commerce correspondent aux droits dus lors de la transmission à titre onéreux d’un fonds de commerce ou d’une clientèle. Ces droits sont supportés, en principe, par l’acquéreur du fonds de commerce et leur montant dépend principalement de la valeur taxable de la cession.Comment calculer les droits d’enregistrement d’une cession de fonds de commerce ?
L’assiette de calcul des droits d’enregistrement correspond, en principe, au prix de cession du fonds de commerce augmenté des charges éventuellement imposées à l’acquéreur. Lorsque la valeur vénale réelle du fonds de commerce est supérieure au prix indiqué dans l’acte de cession, l’administration fiscale peut retenir cette valeur pour déterminer les droits dus. Après avoir déterminé la valeur taxable du fonds, il convient d’appliquer le barème progressif [1] Article 719 du Code général des impôts – Barème des droits d’enregistrement applicables aux mutations à titre onéreux de fonds de commerce et de clientèles. Source – Légifrance, article 719 du CGI. des droits d’enregistrement.| Fraction de la valeur taxable | Taux global applicable |
|---|---|
| Jusqu’à 23 000 € | 0 % |
| De 23 001 € à 200 000 € | 3 % |
| Au-delà de 200 000 € | 5 % |
Exemple de calcul des droits d’enregistrement
Prenons l’exemple d’un fonds de commerce cédé pour un montant de 300 000 €. Le calcul est effectué de la manière suivante :- jusqu’à 23 000 € : 0 € ;
- de 23 001 € à 200 000 € : 177 000 € × 3 % = 5 310 € ;
- de 200 001 € à 300 000 € : 100 000 € × 5 % = 5 000 €.
Qui doit payer les droits d’enregistrement ?
Les droits d’enregistrement sont, en principe, acquittés par l’acquéreur du fonds de commerce. L’acte de cession peut toutefois prévoir une répartition particulière des frais entre les parties. Le montant des droits représente donc un coût supplémentaire à prendre en compte par l’acquéreur lors de la détermination du budget nécessaire à l’acquisition du fonds.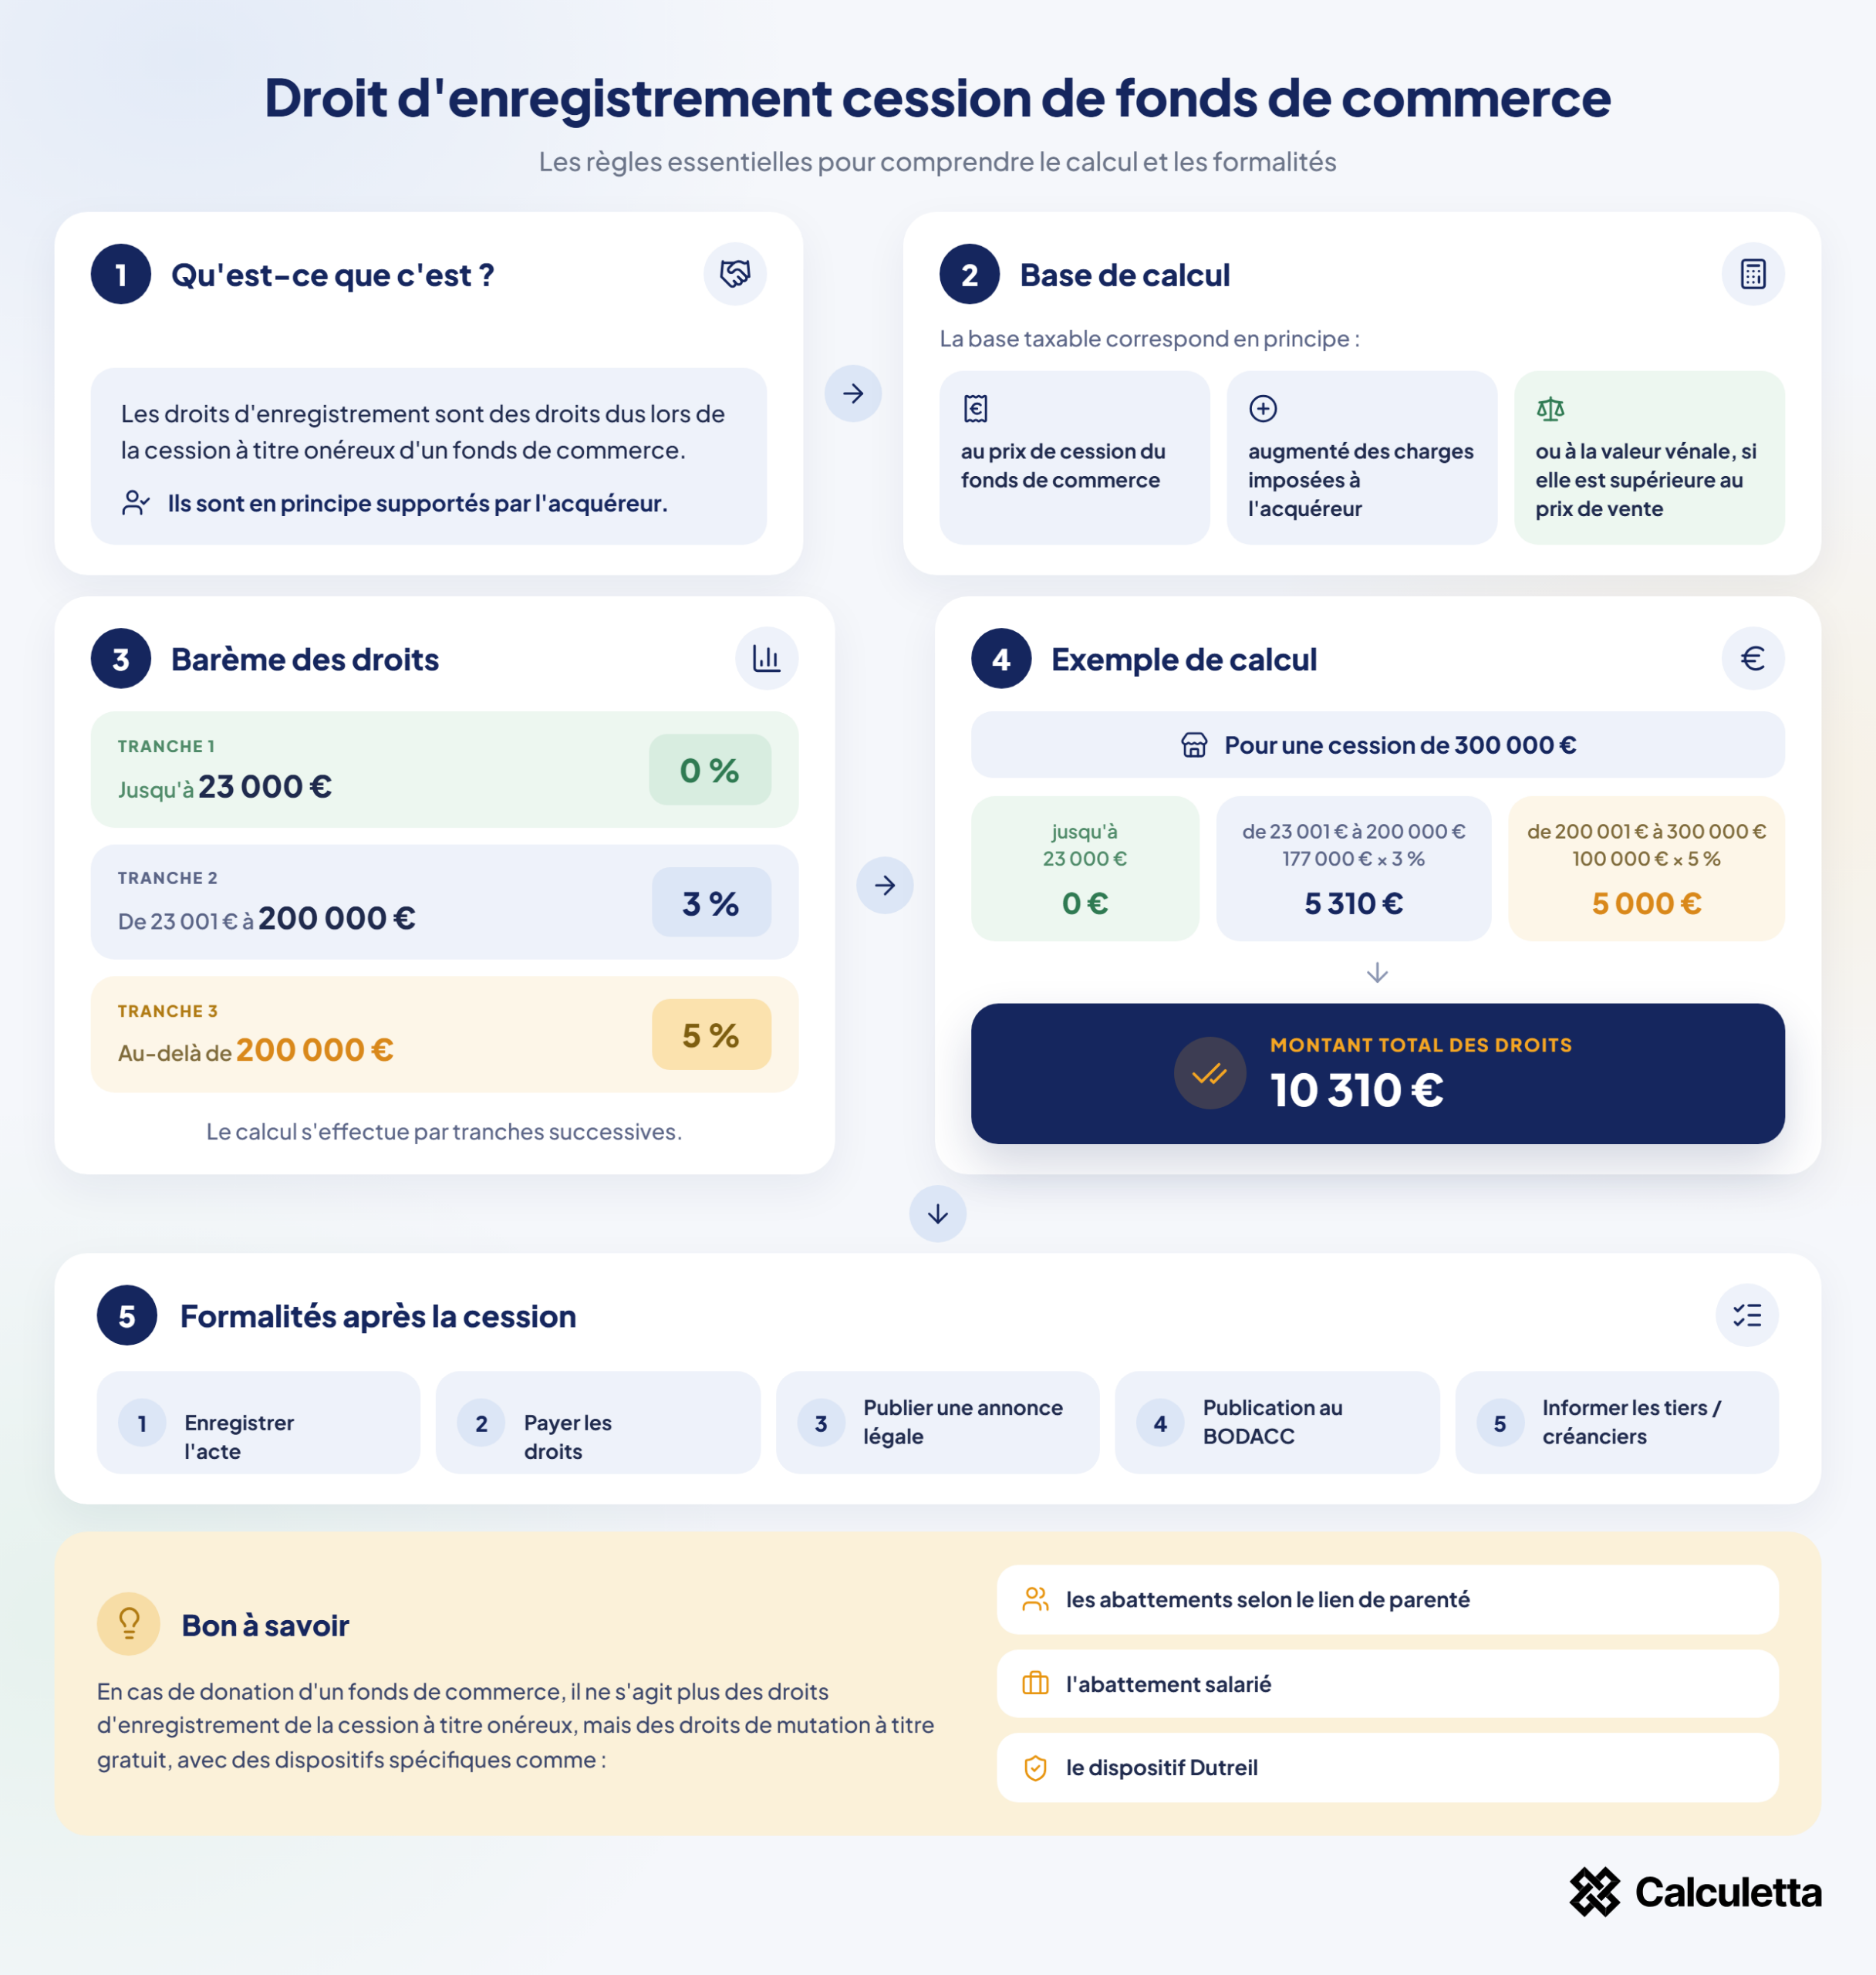
Quels dispositifs fiscaux existent en cas de donation d’un fonds de commerce ?
La donation d’un fonds de commerce doit être distinguée d’une cession classique réalisée contre le paiement d’un prix.
En effet, une donation relève des droits de mutation à titre gratuit et non du barème applicable aux cessions à titre onéreux.
Plusieurs dispositifs peuvent toutefois permettre de réduire le montant des droits dus.
Abattements applicables selon le lien de parenté
Avant d’appliquer le barème des droits de donation, le donataire peut bénéficier d’un abattement familial dont le montant dépend de son lien de parenté avec le donateur. Cet abattement vient diminuer la valeur taxable de la donation.
| Bénéficiaire | Montant de l’abattement |
|---|---|
| Conjoint marié | 80 724 € |
| Partenaire lié par un PACS | 80 724 € |
| Enfant | 100 000 € |
| Père ou mère / autre ascendant | 100 000 € |
| Petit-enfant | 31 865 € |
| Arrière-petit-enfant | 5 310 € |
| Frère ou sœur | 15 932 € |
| Neveu ou nièce | 7 967 € |
| Donataire en situation de handicap remplissant les conditions légales | 159 325 € supplémentaires |
L’abattement de 159 325 € applicable en cas de handicap peut se cumuler avec l’abattement correspondant au lien de parenté. Ainsi, un enfant remplissant les conditions peut, par exemple, bénéficier de l’abattement de 100 000 € auquel s’ajoute l’abattement spécifique de 159 325 €.
Exonération partielle dans le cadre du dispositif Dutreil
L’article 787 C [2]Article 787 C du Code général des impôts – Exonération de 75 % applicable, sous conditions, à la transmission à titre gratuit d’une entreprise individuelle, notamment dans le cadre du dispositif Dutreil. Source – Légifrance, article 787 C du CGI. du Code général des impôts prévoit une exonération de droits de mutation à titre gratuit à hauteur de 75 % de la valeur des biens transmis lorsqu’une entreprise individuelle répond aux conditions prévues par le dispositif Dutreil.
Cette exonération est soumise au respect de plusieurs conditions prévues par l’article 787 C du CGI. De manière générale :
- L’entreprise doit exercer une activité éligible, notamment industrielle, commerciale, artisanale, agricole ou libérale. Les activités ayant principalement pour objet la gestion de leur propre patrimoine mobilier ou immobilier sont exclues.
- Lorsque l’entreprise a été acquise à titre onéreux, elle doit avoir été détenue par le donateur depuis plus de deux ans avant la transmission.
- Chaque donataire doit prendre un engagement de conservation portant sur l’ensemble des biens affectés à l’exploitation transmis dans le cadre de la donation. Pour les transmissions relevant des règles applicables depuis le 21 février 2026, cet engagement est d’une durée de six ans à compter de la transmission.
- L’exploitation de l’entreprise doit être effectivement poursuivie pendant trois ans à compter de la transmission par l’un des héritiers, donataires ou légataires bénéficiant du dispositif.
- Les biens bénéficiant de l’exonération doivent rester affectés à l’exploitation pendant la période de conservation prévue par le dispositif.
Réduction de 50 % lorsque le donateur est âgé de moins de 70 ans
Lorsque la donation en pleine propriété bénéficie du régime prévu par l’article 787 C du CGI, les droits calculés peuvent également bénéficier d’une réduction de 50 % lorsque le donateur est âgé de moins de 70 ans à la date de la transmission.
Cette réduction intervient après application des exonérations, abattements et barèmes applicables.
Quel abattement s’applique en cas de donation à un salarié ?
L’article 790 A [3]Article 790 A du Code général des impôts – Abattement de 500 000 € applicable, sous conditions et sur option du donataire, notamment en cas de donation en pleine propriété d’un fonds de commerce à certains salariés ou apprentis. Source – Légifrance, article 790 A du CGI. du Code général des impôts prévoit un dispositif spécifique en cas de donation en pleine propriété d’un fonds de commerce au profit de certains salariés ou apprentis de l’entreprise.
Un abattement de 500 000 € peut être appliqué, sur option du donataire, lorsque les conditions prévues par le texte sont respectées.
| Donataire | Abattement | Principales conditions |
|---|---|---|
| Salarié ou apprenti répondant aux conditions de l’article 790 A | 500 000 € | Donation en pleine propriété ; ancienneté minimale ; conditions liées au contrat de travail ou d’apprentissage ; poursuite de l’activité pendant 5 ans |
Exemple de calcul des droits de donation d’un fonds de commerce
Prenons l’exemple d’un fonds de commerce d’une valeur de 5 000 000 €, transmis intégralement en pleine propriété à un conjoint également salarié éligible, alors que le donateur est âgé de 50 ans.
La transmission bénéficie du dispositif Dutreil, permettant une exonération de 75 % de la valeur transmise. L’abattement spécifique applicable au salarié ainsi que l’abattement personnel disponible sont ensuite déduits afin de déterminer la base nette soumise aux droits de donation.
La première étape consiste à déterminer la valeur fiscale restant imposable après application du dispositif Dutreil :
La valeur taxable après exonération Dutreil s’élève donc à 1 250 000 €.
Il convient ensuite d’appliquer les abattements dont bénéficie le donataire :
- abattement salarié : 500 000 € ;
- abattement personnel restant disponible : 20 724 €.
La base nette taxable est ainsi égale à :
Les droits de donation sont ensuite calculés en appliquant le barème correspondant à la transmission entre conjoints ou partenaires de PACS :
| Fraction de la base taxable | Base soumise au taux | Taux | Droits |
|---|---|---|---|
| Jusqu’à 8 072 € | 8 072 € | 5 % | 403,60 € |
| De 8 072 € à 15 932 € | 7 860 € | 10 % | 786,00 € |
| De 15 932 € à 31 865 € | 15 933 € | 15 % | 2 389,95 € |
| De 31 865 € à 552 324 € | 520 459 € | 20 % | 104 091,80 € |
| De 552 324 € à 729 276 € | 176 952 € | 30 % | 53 085,60 € |
| Droits avant réduction | 160 756,95 € |
La donation étant réalisée en pleine propriété et le donateur étant âgé de moins de 70 ans, une réduction de 50 % des droits est ensuite appliquée :
Le montant final des droits de donation s’élève donc à :
Ainsi, malgré une valeur de fonds de commerce de 5 000 000 €, l’application successive de l’exonération Dutreil, de l’abattement salarié, de l’abattement personnel et de la réduction de 50 % permet de ramener les droits dus à 80 378,48 €.
Quelles sont les formalités d’une cession de fonds de commerce ?
La cession d’un fonds de commerce entraîne plusieurs formalités fiscales et juridiques qui doivent être réalisées après la signature de l’acte.
Enregistrement de l’acte et paiement des droits
La première étape consiste à procéder à l’enregistrement de l’acte de cession auprès du service des impôts et au paiement des droits d’enregistrement correspondants.
Publication de la cession dans un support d’annonces légales
L’acquéreur doit procéder à la publication de la cession dans un support habilité à recevoir des annonces légales dans les délais prévus.
Cette publicité permet notamment d’informer les tiers de la transmission du fonds de commerce.
Publication au BODACC et opposition des créanciers
Après la publication de l’annonce légale, un avis de cession doit également être publié au BODACC.
Cette formalité permet notamment aux créanciers du cédant de former opposition au paiement du prix dans les conditions et délais prévus par la réglementation.
Article 787 C du Code général des impôts – Exonération de 75 % applicable, sous conditions, à la transmission à titre gratuit d’une entreprise individuelle, notamment dans le cadre du dispositif Dutreil. Source – Légifrance, article 787 C du CGI.
Article 790 A du Code général des impôts – Abattement de 500 000 € applicable, sous conditions et sur option du donataire, notamment en cas de donation en pleine propriété d’un fonds de commerce à certains salariés ou apprentis. Source – Légifrance, article 790 A du CGI.

No Comments
No comments yet — be the first to share your thoughts.