
Simulateur frais de notaire succession
Que calcule le simulateur de frais de notaire de succession Calculetta ?
Le simulateur calcule-t-il les droits de succession ?
Quelles informations faut-il renseigner pour obtenir une estimation ?
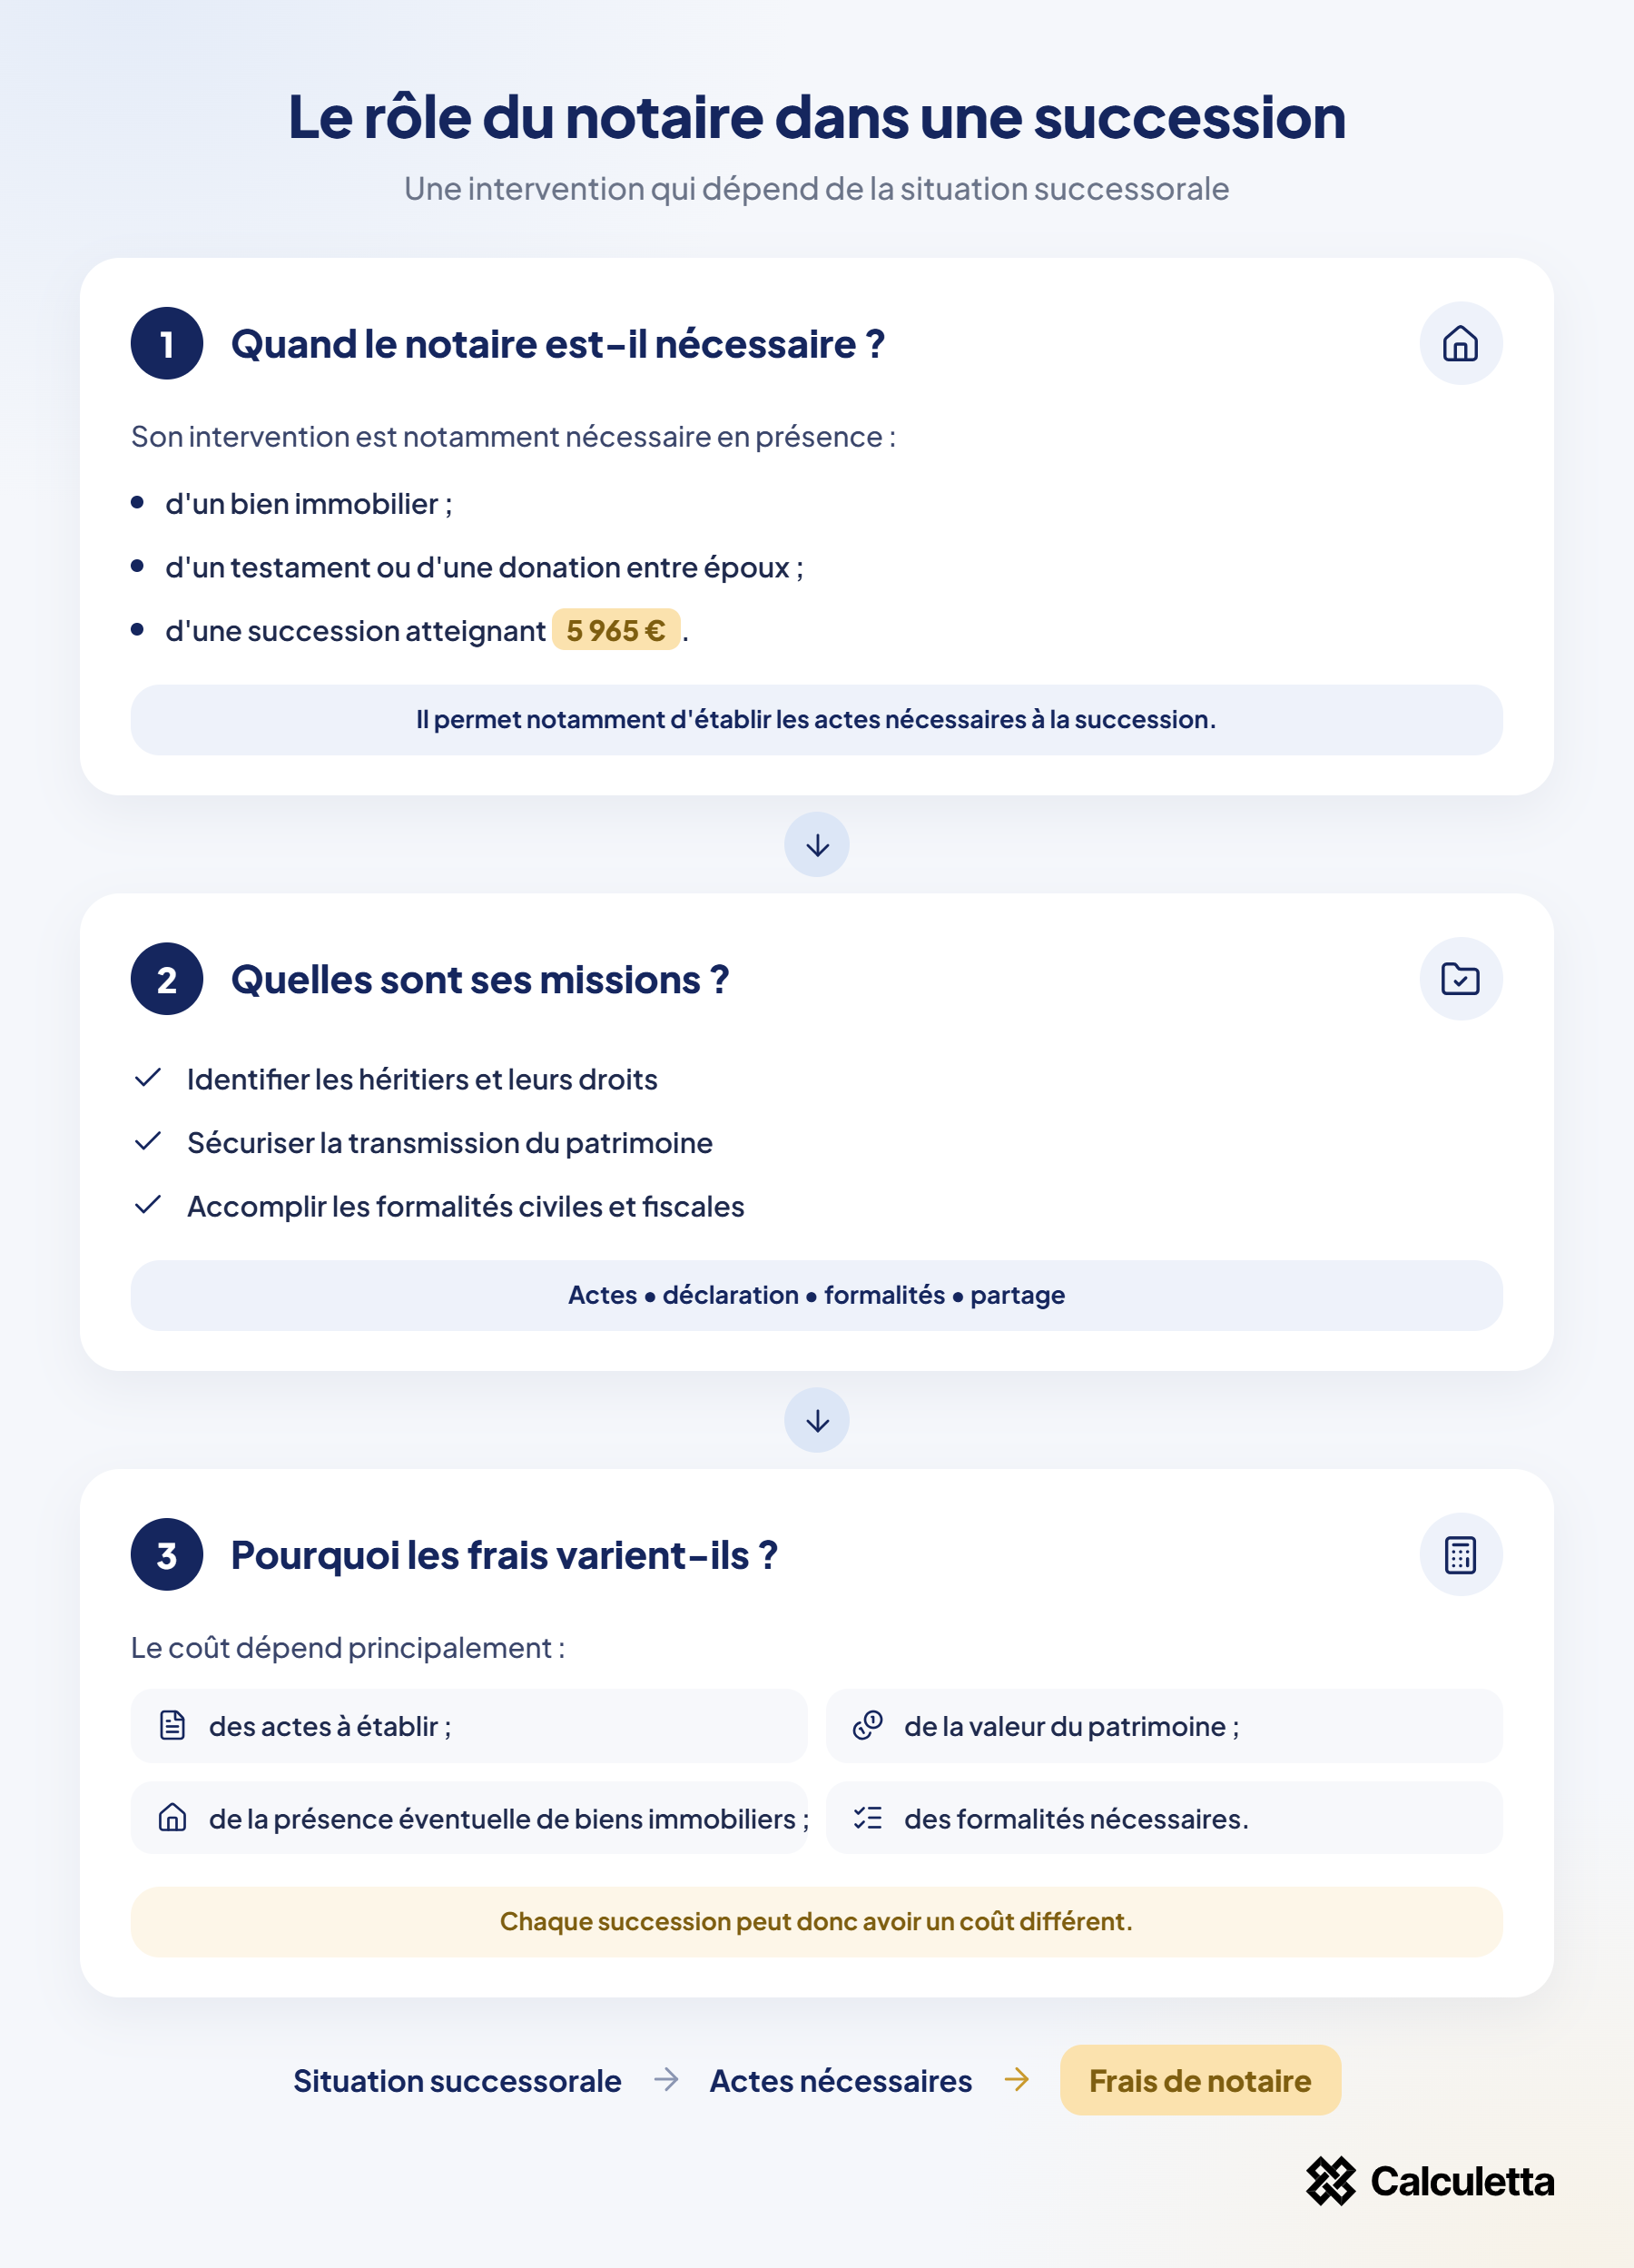
Le recours aux services d’un notaire dans le cadre d’une succession est parfois indispensable, notamment en présence d’un bien immobilier, d’un testament, d’une donation entre époux ou lorsque le montant de la succession est égal ou supérieur à 5 965 €.
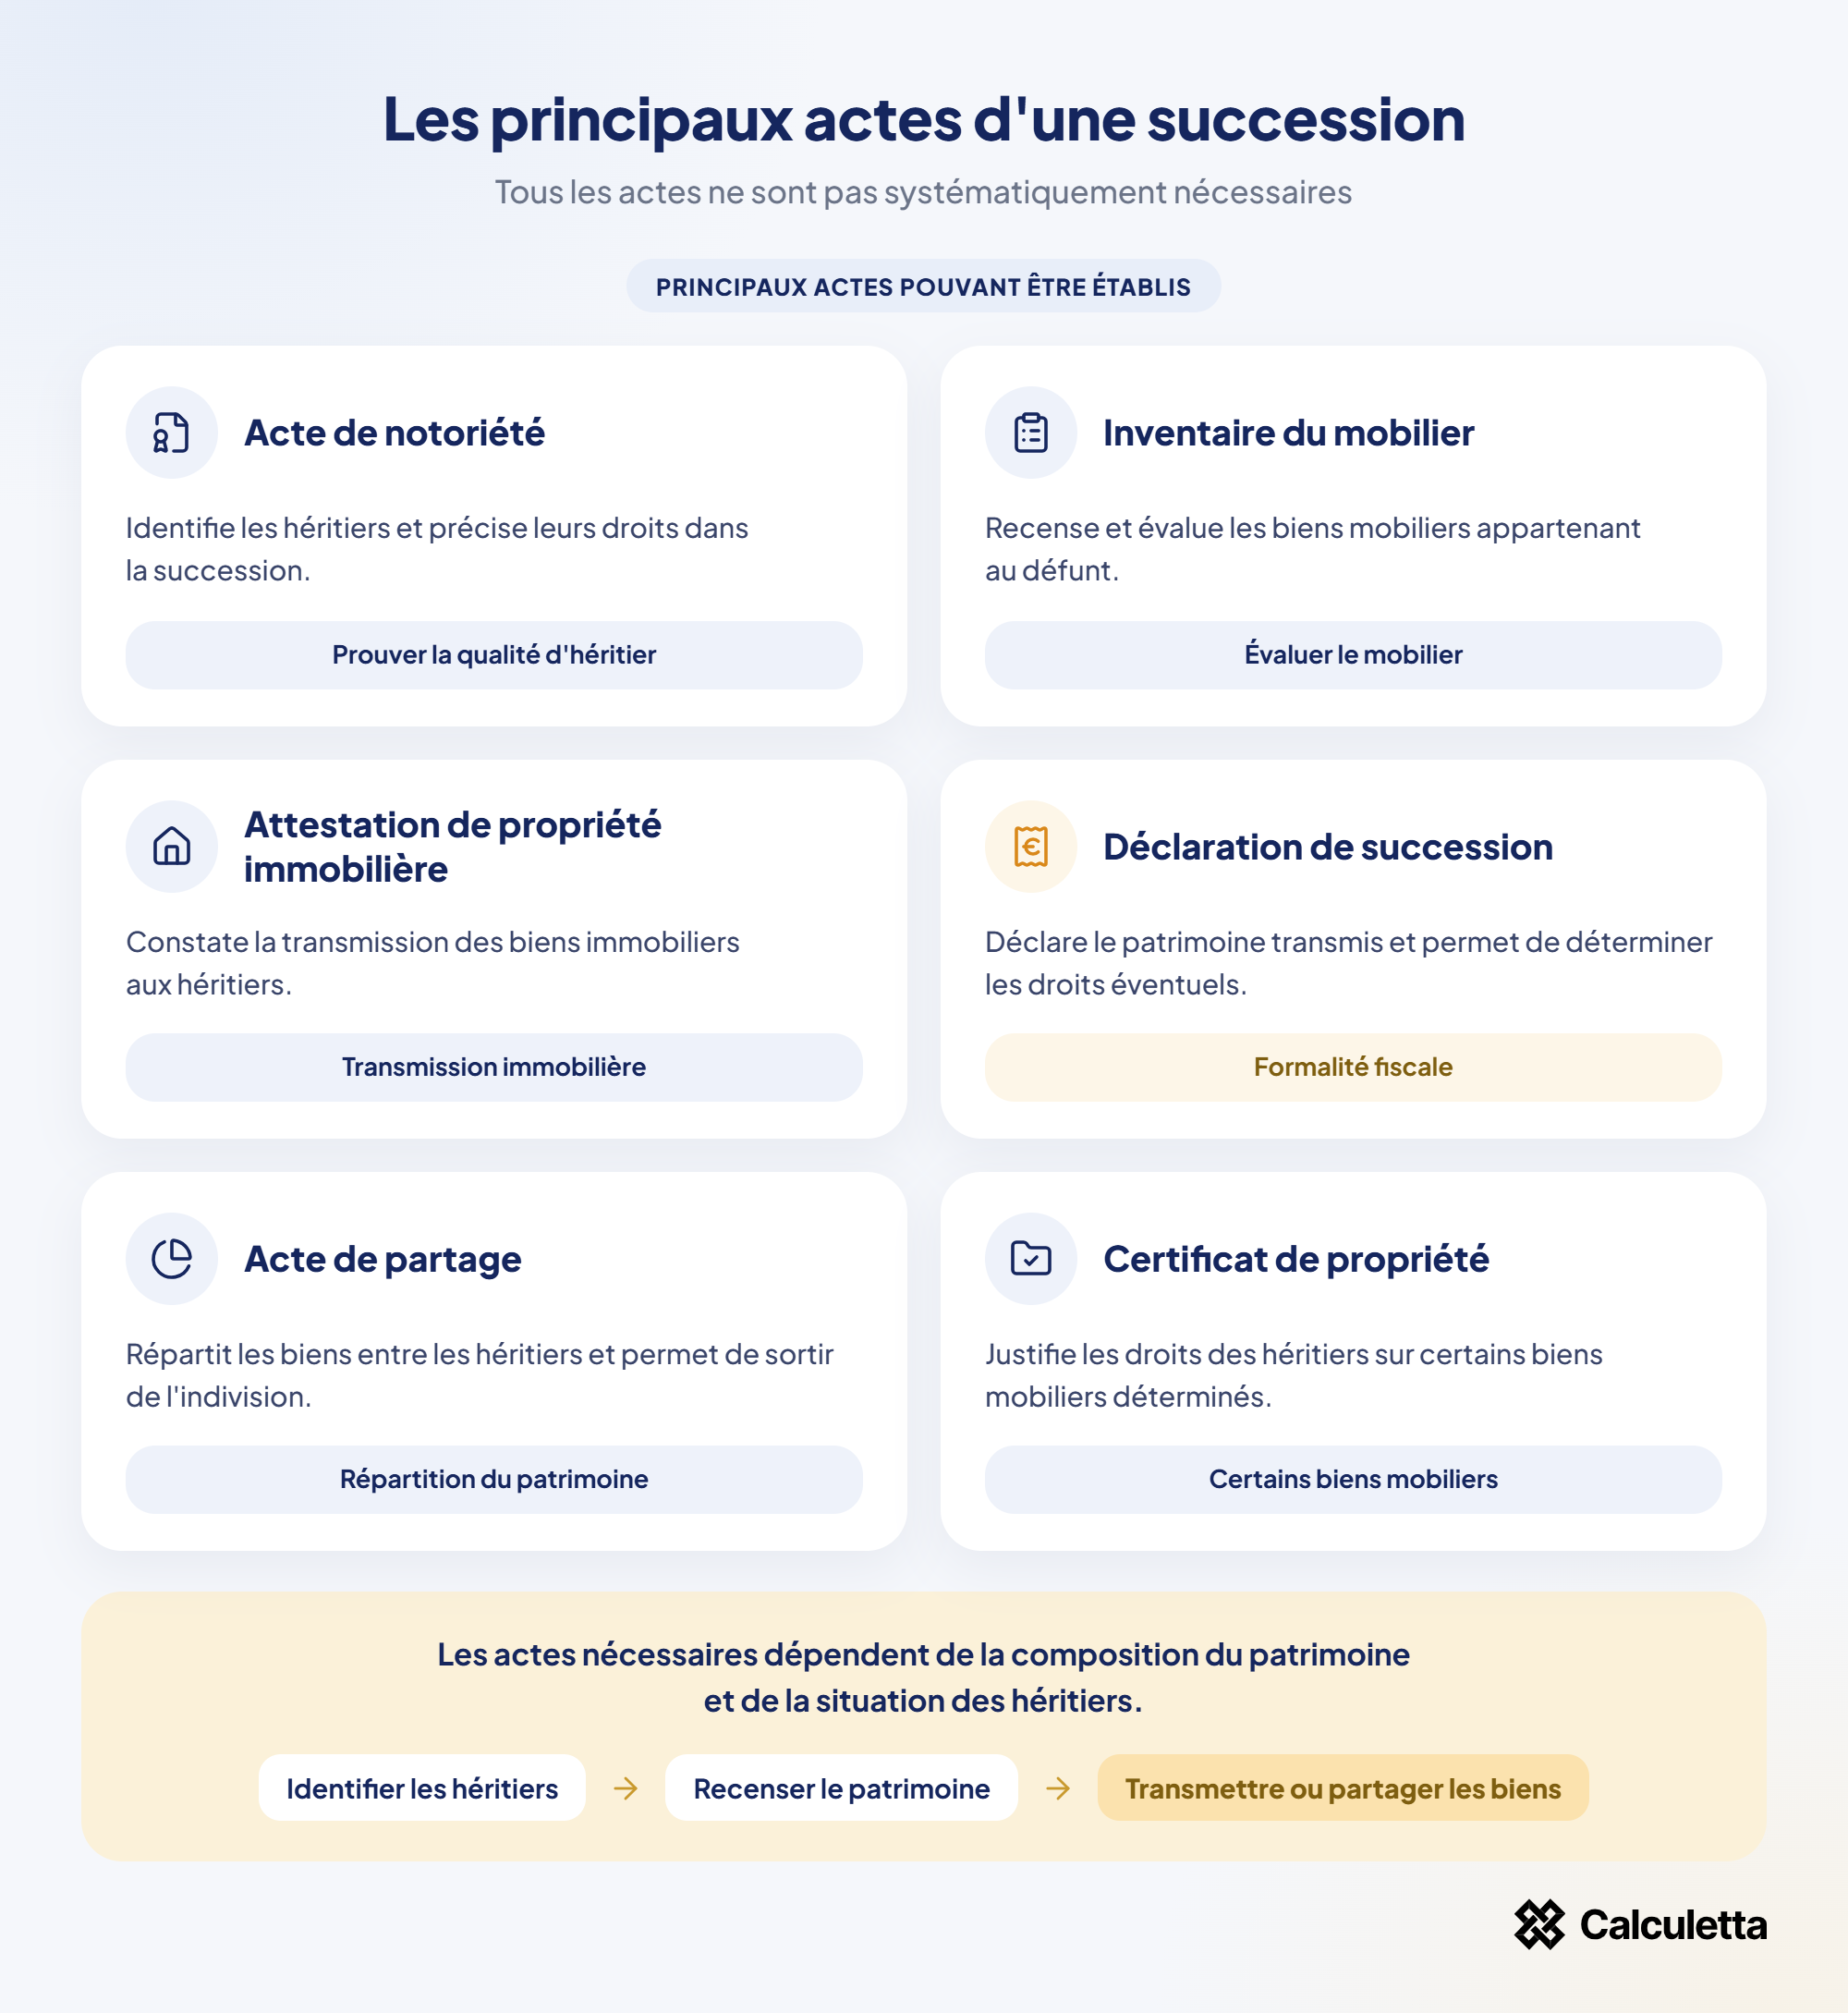
Le règlement d’une succession peut nécessiter l’établissement de plusieurs actes, tels que l’acte de notoriété, l’inventaire du mobilier, l’attestation de propriété immobilière, la déclaration de succession ou encore l’acte de partage.
Les émoluments perçus par les notaires dans le cadre de ces opérations sont, pour l’essentiel, strictement encadrés par un tarif réglementé fixé par l’État.
Le montant total des frais de notaire dépend néanmoins de la composition du patrimoine transmis, de sa valeur et des différents actes nécessaires au règlement de la succession.
Pour anticiper cette dépense, le simulateur de frais de notaire de succession Calculetta, disponible en haut de cette page, permet d’obtenir une première estimation avant même le premier rendez-vous. Le calcul des frais de notaire d’une succession y est automatisé à partir des actes concernés et de la valeur des biens transmis.
Dans quels cas faut-il faire appel à un notaire pour une succession ?
L’intervention d’un notaire n’est pas obligatoire dans toutes les successions. Elle devient toutefois nécessaire dans plusieurs situations en raison de la nature des biens transmis ou des actes juridiques devant être établis. [1]Service-Public.fr – Le recours à un notaire est notamment obligatoire lorsqu’une succession comprend un bien immobilier, lorsque son montant atteint 5 965 €, ou en présence d’un testament ou d’une donation entre époux. Consulter la source.
Lorsque la succession comprend un bien immobilier
Lorsque le défunt laisse un bien immobilier ou des droits portant sur un bien immobilier, le recours aux services d’un notaire est obligatoire.
La transmission du bien immobilier aux héritiers doit en effet être constatée au moyen d’une attestation de propriété immobilière publiée auprès du service de la publicité foncière.
Lorsque le montant de la succession atteint 5 965 €
Le recours à un notaire est également nécessaire lorsque le montant de la succession est égal ou supérieur à 5 965 €.
Dans cette situation, l’établissement d’un acte de notoriété permet notamment aux héritiers de justifier officiellement leur qualité auprès des différents organismes concernés.
En présence d’un testament ou d’une donation entre époux
L’intervention du notaire est également nécessaire lorsque le défunt a rédigé un testament ou lorsqu’une donation entre époux, également appelée donation au dernier vivant, a été consentie.
Le notaire doit notamment vérifier l’existence de ces dispositions et déterminer leur incidence sur les droits respectifs des héritiers.
Quel est le rôle d’un notaire lors d’une succession ?
Le notaire joue un rôle important dans le processus de règlement d’une succession. Son intervention permet notamment de sécuriser juridiquement la transmission du patrimoine et de veiller au respect des règles civiles et fiscales applicables.
Les principales missions du notaire
La mission du notaire s’articule autour de trois objectifs principaux :
- assurer la sécurisation juridique de la transmission du patrimoine ;
- veiller au respect des volontés du défunt et des règles successorales applicables ;
- accomplir les formalités civiles et fiscales nécessaires au règlement de la succession.
Les travaux réalisés par le notaire dans le cadre d’une succession
Afin de répondre à ces objectifs, le notaire est amené à accomplir un certain nombre de travaux, parmi lesquels :
- l’identification de l’ensemble des héritiers et la vérification de leurs droits respectifs ;
- l’interrogation du fichier central des dispositions de dernières volontés (FCDDV) afin de vérifier l’existence éventuelle d’un testament ;
- la vérification de l’existence d’une donation entre époux ou de dispositions matrimoniales particulières ;
- le recensement des donations consenties par le défunt de son vivant lorsque celles-ci doivent être prises en compte ;
- la rédaction des actes nécessaires à la justification des droits des héritiers ;
- l’établissement d’un bilan du patrimoine du défunt comprenant les actifs et les dettes ;
- la rédaction et, le cas échéant, le dépôt de la déclaration de succession ;
- le calcul des droits de succession ;
- l’accomplissement des formalités nécessaires à leur paiement ;
- lorsque les héritiers le souhaitent, la réalisation du partage des biens et la sortie de l’indivision.
Dans le cadre d’une succession, le notaire peut ainsi être amené à établir plusieurs actes distincts dont le coût dépend de leur nature et de la valeur du patrimoine transmis.
L’addition de ces différents postes explique que les frais de notaire puissent varier sensiblement d’une succession à l’autre, indépendamment des droits de succession eux-mêmes.
Que comprennent les frais de notaire d’une succession ?
Les sommes communément appelées « frais de notaire » ne correspondent pas uniquement à la rémunération effectivement conservée par le notaire. Elles regroupent plusieurs catégories de dépenses dont une partie seulement constitue sa rémunération.
C’est cette ventilation que reproduit le simulateur Calculetta, en haut de cette page : il chiffre les émoluments et les principales taxes prises en compte par l’outil, tandis que certains débours ou prestations complémentaires peuvent dépendre du dossier.
Les émoluments du notaire
Les émoluments correspondent à la rémunération réglementée perçue par le notaire pour l’accomplissement de certaines prestations.
Ils peuvent être :
- fixes, indépendamment de la valeur du patrimoine ;
- proportionnels, lorsqu’ils sont calculés en fonction de la valeur des biens ou de l’actif concerné.
Les actes tarifés sont soumis aux barèmes prévus par la réglementation. En métropole, les principaux tarifs successoraux applicables comprennent notamment l’acte de notoriété, l’inventaire, l’attestation de propriété, la déclaration de succession et l’acte de partage. [2] Service-Public.fr – Tarifs réglementés des notaires en matière de succession : acte de notoriété, inventaire, certificat de propriété, attestation de propriété, déclaration de succession et partage. Consulter la source.
C’est sur cette distinction que repose le simulateur de frais de notaire de succession Calculetta : il additionne, acte par acte, les émoluments fixes et les émoluments proportionnels correspondant aux opérations sélectionnées.
Les frais de formalités et les débours
À ces émoluments s’ajoutent les frais de formalités et les débours.
Les débours correspondent notamment aux dépenses avancées par le notaire pour le compte des héritiers afin d’obtenir les documents et informations nécessaires au règlement de la succession.
Il peut notamment s’agir :
- de demandes de documents administratifs ;
- de consultations de fichiers ;
- de frais de publicité foncière ;
- de frais liés à l’intervention d’autres professionnels.
Ces sommes ne constituent pas directement la rémunération du notaire.
Les droits et taxes
Le notaire peut également percevoir certaines sommes pour le compte de l’État.
Il peut notamment s’agir :
- des droits de succession ;
- des droits d’enregistrement ;
- de la contribution de sécurité immobilière ;
- du droit de partage lorsque celui-ci est applicable.
Il convient donc de distinguer les droits et taxes des émoluments qui rémunèrent effectivement le notaire.
Acte de notoriété
L’acte de notoriété est un acte authentique établi par le notaire dans le cadre du règlement de la succession. Il permet principalement d’identifier les héritiers et de justifier leur qualité auprès des organismes concernés.
Son établissement permet notamment d’effectuer certaines démarches auprès des banques, administrations ou compagnies d’assurance.
Cet acte récapitule notamment :
- l’identité du défunt ;
- l’existence éventuelle d’un testament ou d’autres dispositions particulières ;
- l’identité des héritiers appelés à recueillir la succession ;
- les droits respectifs de chacun.
L’acte de notoriété ne vaut pas, à lui seul, acceptation de la succession.
Émoluments facturés pour l’acte de notoriété
L’acte de notoriété constatant la dévolution successorale donne lieu à la perception d’un émolument fixe de 56,60 € HT, soit 67,92 € TTC après application de la TVA au taux de 20 %.
Ce montant correspond uniquement à l’émolument réglementé du notaire.
Des frais de formalités, de copies ou d’obtention de documents peuvent s’y ajouter. Le coût total effectivement facturé au titre de l’acte peut donc être supérieur à ce montant.
Dans le calcul des frais de notaire d’une succession réalisé par Calculetta, cet émolument fixe de 67,92 € TTC est retenu indépendamment de la valeur du patrimoine transmis.
Exemple de calcul des émoluments de l’acte de notoriété
Prenons l’exemple d’une succession présentant un actif brut de 350 000 €.
L’émolument de l’acte de notoriété étant fixe, la valeur de la succession n’a aucune incidence sur son montant.
Le calcul de la TVA est le suivant :
Soit un montant TTC de :
Les émoluments relatifs à l’acte de notoriété s’élèvent donc à 67,92 € TTC, hors autres frais et débours.
Inventaire du mobilier
L’inventaire du mobilier a pour objet de dresser la liste et d’évaluer les biens mobiliers composant le patrimoine du défunt, notamment les meubles, objets, véhicules ou autres biens mobiliers.
Il permet notamment de déterminer la valeur du mobilier à retenir pour les besoins du règlement de la succession.
L’inventaire est notamment nécessaire lorsqu’un héritier accepte la succession à concurrence de l’actif net.
Dans d’autres situations, il peut également présenter un intérêt fiscal lorsque la valeur réelle des meubles meublants est inférieure au forfait mobilier susceptible d’être retenu à défaut d’autres modes d’évaluation.
Émoluments facturés pour l’inventaire du mobilier
L’établissement de l’inventaire donne lieu à un émolument fixe.
Le montant de cet émolument s’élève à 75,46 € HT, soit 90,55 € TTC après application de la TVA au taux de 20 %.
À ce montant peuvent s’ajouter les frais résultant notamment de l’intervention d’un commissaire de justice ou d’un autre professionnel lorsqu’une prisée des biens est nécessaire.
Exemple de calcul des émoluments de l’inventaire
Prenons l’exemple d’un inventaire donnant uniquement lieu à la perception de l’émolument réglementé.
Le calcul de la TVA est le suivant :
Soit :
Les émoluments réglementés de l’inventaire s’élèvent donc à 90,55 € TTC.
Le coût définitif peut toutefois être supérieur lorsque l’intervention d’autres professionnels ou la réalisation d’opérations complémentaires est nécessaire.
Attestation de propriété immobilière
L’attestation de propriété immobilière est un acte authentique établi par le notaire lorsqu’un défunt laisse un ou plusieurs biens immobiliers. Elle permet de constater leur transmission aux héritiers et d’assurer la publicité foncière de cette transmission.
Une fois publiée, cette attestation permet notamment d’établir le titre de propriété des héritiers sur les biens immobiliers concernés.
Dans certaines situations, notamment lorsqu’un partage intervient rapidement et remplit les conditions requises, l’établissement d’une attestation séparée peut ne pas être nécessaire.
Émoluments facturés pour l’attestation de propriété immobilière
Les émoluments relatifs à l’attestation de propriété immobilière sont calculés proportionnellement à la valeur des biens concernés.
Le barème est appliqué par tranches successives :
| Tranche de valeur | Taux HT |
|---|---|
| De 0 € à 6 500 € | 1,935 % |
| De 6 500 € à 17 000 € | 1,064 % |
| De 17 000 € à 30 000 € | 0,726 % |
| Au-delà de 30 000 € | 0,532 % |
À ces émoluments s’ajoute la TVA au taux de 20 %.
Exemple de calcul pour un bien immobilier de 300 000 €
Prenons l’exemple d’un bien immobilier transmis dans le cadre d’une succession dont la valeur s’élève à 300 000 €.
Les émoluments sont calculés par tranches successives :
- de 0 € à 6 500 € : 6 500 € × 1,935 % = 125,78 € ;
- de 6 500 € à 17 000 € : 10 500 € × 1,064 % = 111,72 € ;
- de 17 000 € à 30 000 € : 13 000 € × 0,726 % = 94,38 € ;
- au-delà de 30 000 € : 270 000 € × 0,532 % = 1 436,40 €.
Le montant total des émoluments s’élève donc à :
Après application de la TVA :
Dans notre exemple, les émoluments relatifs à l’attestation de propriété immobilière s’élèvent donc à environ 2 122 € TTC.
À ce montant peuvent notamment s’ajouter les frais et taxes liés aux formalités de publicité foncière.
Déclaration de succession
La déclaration de succession est un document fiscal destiné à l’administration. Elle recense les éléments nécessaires à la détermination du patrimoine transmis et des éventuels droits de succession.
Elle comprend notamment :
- les biens composant l’actif successoral ;
- leur valeur au jour du décès ;
- les éventuelles dettes déductibles ;
- l’identité des héritiers ;
- les droits revenant à chacun ;
- les éventuels abattements applicables.
Elle permet ainsi de déterminer l’assiette servant au calcul des droits de succession.
La déclaration doit en principe être déposée dans un délai de six mois à compter du décès lorsque celui-ci intervient en France et de douze mois lorsqu’il intervient hors de France, sous réserve de certains cas particuliers. [3] Impots.gouv.fr – La déclaration de succession doit en principe être déposée dans les six mois suivant un décès intervenu en France et dans les douze mois lorsque le décès intervient hors de France. Consulter la source.
Le notaire peut établir cette déclaration à la demande des héritiers et procéder au calcul des éventuels droits de succession.
Émoluments facturés pour la déclaration de succession
La rédaction de la déclaration de succession donne lieu à des émoluments proportionnels calculés sur la base de l’actif brut total de la succession.
Le barème applicable est le suivant :
| Tranche d’actif brut | Taux HT |
|---|---|
| De 0 € à 6 500 € | 1,548 % |
| De 6 500 € à 17 000 € | 0,851 % |
| De 17 000 € à 30 000 € | 0,580 % |
| Au-delà de 30 000 € | 0,426 % |
Le calcul s’effectue par tranches successives.
Lorsque la déclaration de succession comprend des meubles ayant fait l’objet d’une prisée rémunérée selon le tarif réglementé, aucun nouvel émolument ne peut être perçu au titre de la déclaration sur la fraction de l’actif brut correspondant à la valeur prisée de ces meubles. [4] Légifrance – Code de commerce, article A. 444-63 : assiette et barème des émoluments de la déclaration de succession et règle applicable aux meubles ayant fait l’objet d’une prisée. Consulter la source.
Exemple de calcul pour une succession de 350 000 €
Prenons l’exemple d’une succession présentant un actif brut de 350 000 €.
Le calcul des émoluments est effectué de la manière suivante :
- de 0 € à 6 500 € : 6 500 € × 1,548 % = 100,62 € ;
- de 6 500 € à 17 000 € : 10 500 € × 0,851 % = 89,36 € ;
- de 17 000 € à 30 000 € : 13 000 € × 0,580 % = 75,40 € ;
- au-delà de 30 000 € : 320 000 € × 0,426 % = 1 363,20 €.
Le montant total des émoluments s’élève donc à :
Après application de la TVA :
Les émoluments relatifs à l’établissement de la déclaration de succession s’élèvent donc à environ 1 954 € TTC dans notre exemple.
Acte de partage de la succession
À la suite du décès, les héritiers se retrouvent généralement en indivision sur les biens composant la succession tant qu’aucun partage n’a été réalisé. Lorsqu’ils souhaitent mettre fin à cette situation, un partage peut être organisé afin d’attribuer les différents biens selon leurs droits respectifs.
L’acte peut notamment prévoir le versement d’une soulte lorsqu’un héritier reçoit des biens dont la valeur excède les droits qui lui reviennent dans la succession.
L’acte de partage n’est pas nécessaire lorsque les héritiers souhaitent conserver les biens en indivision.
Émoluments facturés pour l’acte de partage
L’établissement de l’acte de partage donne lieu à des émoluments proportionnels calculés en fonction de la valeur des biens concernés.
Le barème applicable est le suivant :
| Tranche | Taux HT |
|---|---|
| De 0 € à 6 500 € | 4,837 % |
| De 6 500 € à 17 000 € | 1,995 % |
| De 17 000 € à 60 000 € | 1,330 % |
| Au-delà de 60 000 € | 0,998 % |
Le calcul est effectué par tranches successives.
Exemple de calcul des émoluments pour un partage de 300 000 €
Prenons l’exemple d’un partage portant sur des biens d’une valeur de 300 000 €.
Le calcul est effectué de la manière suivante :
- de 0 € à 6 500 € : 6 500 € × 4,837 % = 314,41 € ;
- de 6 500 € à 17 000 € : 10 500 € × 1,995 % = 209,48 € ;
- de 17 000 € à 60 000 € : 43 000 € × 1,330 % = 571,90 € ;
- au-delà de 60 000 € : 240 000 € × 0,998 % = 2 395,20 €.
Le montant total des émoluments s’élève donc à :
Après application de la TVA :
Les émoluments relatifs à l’acte de partage s’élèvent donc à environ 4 189 € TTC dans notre exemple.
Le droit de partage
Il convient de ne pas confondre les émoluments facturés par le notaire avec le droit de partage.
Les émoluments correspondent à la rémunération réglementée du notaire pour l’établissement de l’acte.
Le droit de partage constitue, quant à lui, une taxe distincte. Pour les partages successoraux relevant du régime de droit commun, son taux est de 2,50 % et il est en principe liquidé sur l’actif net partagé. [5] Légifrance – Code général des impôts, articles 746 et 747 : droit de partage de 2,50 % applicable notamment entre cohéritiers et liquidation sur le montant de l’actif net partagé. Consulter la source.
Il vient donc, lorsqu’il est applicable, s’ajouter aux émoluments du notaire ainsi qu’aux éventuels frais de formalités liés à l’acte.
Certificat de propriété
Le certificat de propriété permet de justifier les droits des héritiers sur certains biens mobiliers déterminés auprès des organismes concernés.
Il se distingue de l’acte de notoriété, qui permet plus généralement de constater la qualité d’héritier.
Il peut notamment concerner certaines valeurs mobilières ou sommes détenues auprès d’organismes.
Émoluments facturés pour le certificat de propriété
Le certificat de propriété donne lieu à un tarif différent selon la valeur des biens concernés.
En métropole, l’émolument réglementé est de 15,09 € HT, soit environ 18,11 € TTC, lorsque la valeur du bien est inférieure à 3 120 €. Au-delà de 3 120 €, l’émolument correspond à 0,484 % HT de la valeur du bien, soit 0,5808 % TTC avec une TVA de 20 %.
Dans le simulateur Calculetta, ce poste est donc pris en compte sous la forme de 18,11 € TTC jusqu’à 3 120 €, puis de 0,5808 % TTC au-delà de ce seuil.
Les frais de notaire sont-ils les mêmes pour toutes les successions ?
Le montant des frais de notaire peut varier fortement d’une succession à l’autre. Cette différence s’explique principalement par la composition du patrimoine, sa valeur et le nombre d’actes devant être établis.
C’est précisément ce que met en évidence le simulateur de frais de notaire de succession Calculetta : en faisant varier les actes retenus et la valeur des biens, l’estimation évolue sensiblement d’un dossier à l’autre.
L’impact de la présence d’un bien immobilier
La présence d’un bien immobilier entraîne généralement l’établissement d’une attestation de propriété immobilière.
Les émoluments de cet acte étant calculés proportionnellement à la valeur des biens concernés, le montant facturé augmente avec la valeur du patrimoine immobilier transmis.
À ces émoluments s’ajoutent également les frais liés aux formalités de publicité foncière.
L’impact du montant de l’actif successoral
Les émoluments relatifs à la déclaration de succession sont calculés sur l’actif brut total.
Une succession comprenant un patrimoine important générera donc des émoluments plus élevés qu’une succession portant sur un actif limité, même si les taux applicables sont dégressifs.
L’impact du nombre d’actes nécessaires
Une succession simple composée principalement de liquidités n’engendrera pas les mêmes frais qu’une succession comprenant plusieurs biens immobiliers, un inventaire du mobilier et un partage entre plusieurs héritiers.
Il convient donc d’identifier les actes réellement nécessaires avant de pouvoir estimer le coût total du règlement de la succession.
Exemple du coût de plusieurs actes dans une même succession
Le coût total du règlement d’une succession correspond généralement à l’addition de plusieurs actes. L’exemple suivant permet d’illustrer cette logique sans inclure l’ensemble des éventuels débours, formalités ou droits fiscaux.
Prenons l’exemple d’une succession présentant un actif brut de 350 000 €, comprenant notamment un bien immobilier évalué à 300 000 € et 50 000 € de liquidités.
Supposons que le règlement de cette succession nécessite uniquement l’établissement :
- d’un acte de notoriété ;
- d’une attestation de propriété immobilière ;
- d’une déclaration de succession.
Les frais de formalités, débours, taxes, droits de succession et éventuels autres actes ne sont pas compris dans cet exemple.
Montant des principaux émoluments
Les calculs réalisés précédemment permettent d’obtenir les montants suivants :
| Acte | Émoluments TTC |
|---|---|
| Acte de notoriété | 67,92 € |
| Attestation de propriété immobilière | 2 121,94 € |
| Déclaration de succession | 1 954,30 € |
| Total | 4 144,16 € |
Dans notre exemple, les principaux émoluments réglementés s’élèvent donc à environ 4 144 € TTC.
Cette addition poste par poste correspond au résultat que fournit la simulation des frais de notaire d’une succession réalisée avec Calculetta.
Ce montant ne constitue toutefois pas le coût définitif de la succession.
Il convient notamment d’ajouter, selon la situation :
- les éventuels frais de formalités ;
- les débours ;
- les frais de publicité foncière ;
- certains droits et taxes ;
- les éventuels autres actes nécessaires.
Les droits de succession éventuellement dus par les héritiers sont également distincts de ce montant.
Comment sont payés les frais de notaire dans le cadre d’une succession ?
Les frais liés au règlement de la succession sont en principe supportés dans le cadre des opérations successorales. Leur paiement peut intervenir progressivement au fur et à mesure de l’établissement des actes et de l’accomplissement des différentes formalités.
Qui doit payer les frais de notaire ?
Lorsque plusieurs héritiers recueillent la succession, les frais correspondant aux opérations réalisées dans leur intérêt commun sont généralement pris en compte dans le règlement de la succession et supportés en fonction des droits de chacun.
Certains frais peuvent toutefois concerner spécifiquement un héritier lorsqu’ils résultent d’une opération réalisée dans son seul intérêt.
Le versement d’une provision sur frais
Le notaire peut demander aux héritiers le versement d’une provision avant l’accomplissement des différentes formalités.
Cette somme permet notamment de financer :
- les premiers actes ;
- les demandes de documents ;
- les débours ;
- les droits et taxes devant être avancés.
Une fois le dossier terminé, un décompte définitif est établi afin de déterminer les sommes effectivement dues.
Obtenir au préalable, avec Calculetta, une simulation des frais de notaire pour une succession permet d’anticiper une partie de ces dépenses.
Les frais peuvent-ils être payés avec les fonds de la succession ?
Lorsque la succession comprend des liquidités suffisantes, certaines sommes peuvent, selon les circonstances, être utilisées pour financer les frais nécessaires au règlement de la succession.
Les modalités de déblocage dépendent toutefois de la situation du dossier, des actes déjà établis et des établissements détenant les fonds.
Quelle différence entre les frais de notaire et les droits de succession ?
Les frais de notaire et les droits de succession sont deux catégories de dépenses distinctes. Il est important de les différencier afin de comprendre le coût réel du règlement d’une succession.
Cette distinction est également essentielle pour interpréter le simulateur de frais de notaire succession Calculetta : l’outil estime les frais notariés et certaines taxes liées aux actes, mais les droits de succession répondent à des règles fiscales propres dépendant notamment du lien de parenté et des abattements applicables.
Les frais de notaire
Les frais de notaire comprennent principalement :
- les émoluments réglementés ;
- les frais de formalités ;
- les débours ;
- certaines taxes liées aux actes réalisés.
Ils dépendent principalement de la nature des actes à établir et de la valeur des biens concernés.
Les droits de succession
Les droits de succession correspondent à l’impôt éventuellement dû par chaque héritier sur la part du patrimoine qui lui est transmise.
Leur montant dépend notamment :
- de la valeur des biens transmis ;
- du lien de parenté entre le défunt et l’héritier ;
- des abattements applicables ;
- du barème fiscal applicable.
Une succession peut ainsi entraîner le paiement de frais de notaire alors même qu’aucun droit de succession n’est dû.
Peut-on réduire les frais de notaire d’une succession ?
Une partie importante des frais liés à une succession résulte de tarifs réglementés et ne peut donc pas être librement négociée. Certaines décisions prises au cours du règlement de la succession peuvent néanmoins avoir une incidence sur son coût global.
Le simulateur Calculetta permet notamment de comparer plusieurs configurations selon les actes retenus, par exemple avec ou sans inventaire ou avec ou sans partage.
Vérifier l’intérêt de réaliser un inventaire du mobilier
À défaut notamment de vente publique ou d’inventaire répondant aux conditions fiscales, la valeur imposable des meubles meublants ne peut en principe être inférieure à 5 % de la valeur des autres biens de la succession, sauf preuve contraire. Lorsque la valeur réelle du mobilier est sensiblement inférieure à ce forfait, la réalisation d’un inventaire peut donc présenter un intérêt fiscal. [6] BOFiP-Impôts – Règles d’évaluation des meubles meublants dans une succession et application du forfait de 5 % à défaut des autres modes d’évaluation prévus par la loi. Consulter la source.
Il convient toutefois de comparer l’économie fiscale susceptible d’être réalisée avec le coût de l’inventaire et, le cas échéant, de la prisée.
Limiter les actes aux opérations réellement nécessaires
Tous les actes présentés dans cet article ne sont pas systématiquement nécessaires.
Par exemple, un acte de partage n’a pas à être établi lorsque les héritiers souhaitent conserver les biens en indivision.
Il convient toutefois de prendre en considération les conséquences juridiques d’un maintien en indivision avant de prendre une décision uniquement fondée sur le coût immédiat de l’acte.
Les remises sur certains émoluments
La réglementation permet aux notaires d’accorder, dans certaines limites, des remises sur certains émoluments proportionnels.
Ces remises ne sont pas automatiques et doivent respecter les conditions prévues par la réglementation. Elles ne portent par ailleurs que sur la rémunération concernée et non sur l’ensemble des droits, taxes et débours liés à la succession.
Service-Public.fr – Le recours à un notaire est notamment obligatoire lorsqu'une succession comprend un bien immobilier, lorsque son montant atteint 5 965 €, ou en présence d'un testament ou d'une donation entre époux. Consulter la source.

No Comments
No comments yet — be the first to share your thoughts.