
Simulateur fiscalité compte titre
Que calcule le simulateur de fiscalité du compte-titres ?
Comment le simulateur compare-t-il le PFU et le barème progressif ?
Comment les moins-values sont-elles prises en compte ?
La fiscalité du compte-titres est différente de celle appliquée aux autres placements financiers. Bien optimisée, elle peut permettre de réduire le montant de l’impôt à payer.
Le plus important à comprendre est que, sur un compte-titres, la fiscalité dépend notamment de la nature des revenus générés, de la date d’acquisition des titres cédés et de l’option fiscale retenue en matière d’imposition des revenus et plus-values mobilières.
Qu’est-ce qu’un compte-titres ?
Le compte-titres ordinaire ou CTO est un outil financier proposé par les établissements financiers qui permet d’héberger différents types d’instruments financiers détenus par les personnes physiques, notamment :
- les actions ;
- les obligations ;
- les parts de fonds communs de placement (FCP) ;
- les actions de Sicav (Sociétés d’investissement à capital variable) ;
- les bons de souscription ;
- les warrants ;
- les ETF ou trackers.
Quelle différence entre un compte-titres et un PEA ?
Contrairement au plan d’épargne en actions (PEA), le compte-titres ne comporte pas de plafond de versement et permet d’investir dans une gamme beaucoup plus large d’instruments financiers.
Le PEA bénéficie toutefois d’un régime fiscal spécifique qui peut être plus avantageux lorsque les conditions prévues par la réglementation sont respectées.
Dans quels cas faut-il ouvrir un compte-titres ?
Le recours au compte-titres ordinaire concerne principalement les investisseurs qui souhaitent disposer d’une plus grande liberté dans le choix de leurs placements.
Lorsque le plafond du PEA est atteint
Le compte-titres peut notamment être utilisé par les investisseurs qui ont déjà atteint le plafond de versements sur leur plan d’épargne en actions.
Il leur permet alors de continuer à investir dans des valeurs mobilières sans être limité par un plafond de versements.
Pour investir dans des actifs non éligibles au PEA
Le compte-titres est également utilisé par les investisseurs qui souhaitent investir dans des instruments financiers non éligibles au PEA, notamment certains instruments financiers non européens.
Comment fonctionne la fiscalité d’un compte-titres ordinaire ?
La fiscalité d’un compte-titres dépend principalement des revenus qu’il permet de générer : les plus-values, les dividendes ou les intérêts.
Les différents revenus générés par un compte-titres
Les plus-values mobilières
Une plus-value est un gain réalisé lors de la vente d’un actif financier, tel qu’une action, à un prix supérieur à celui auquel il a été acheté.
Par exemple, si une action est achetée pour 100 € et revendue pour 150 €, la plus-value réalisée est de 50 €.
La plus-value n’est donc constatée fiscalement qu’au moment de la cession du titre.
Les dividendes
Les dividendes sont des revenus provenant des actions.
Il s’agit d’une partie des bénéfices d’une entreprise distribuée aux actionnaires.
Contrairement aux plus-values, leur perception ne nécessite pas la vente des actions détenues sur le compte-titres.
Les intérêts
Les intérêts sont notamment des revenus issus des obligations ou d’autres titres de créance détenus sur le compte-titres.
Ils constituent une rémunération versée au détenteur du titre en contrepartie des capitaux prêtés.
Deux options fiscales possibles : IR ou PFU
Une fiscalité spécifique s’applique aux instruments financiers lorsqu’ils sont détenus sur un compte-titres ordinaire.
Depuis le 1er janvier 2018, les plus-values mobilières sont, par principe, soumises au prélèvement forfaitaire unique (PFU), également appelé flat tax.
Le prélèvement forfaitaire unique
En 2026, le taux global de la flat tax s’élève à 31,40 %, comprenant :
- 12,80 % au titre de l’impôt sur le revenu ;
- 18,60 % au titre des prélèvements sociaux.
L’option pour le barème progressif
Le contribuable a toutefois la possibilité d’opter pour le barème progressif de l’impôt sur le revenu.
Cette option est globale et concerne l’ensemble des revenus de capitaux mobiliers et plus-values mobilières entrant dans son champ.
Elle est exercée lors de la déclaration de revenus, notamment au moyen de la case 2OP.
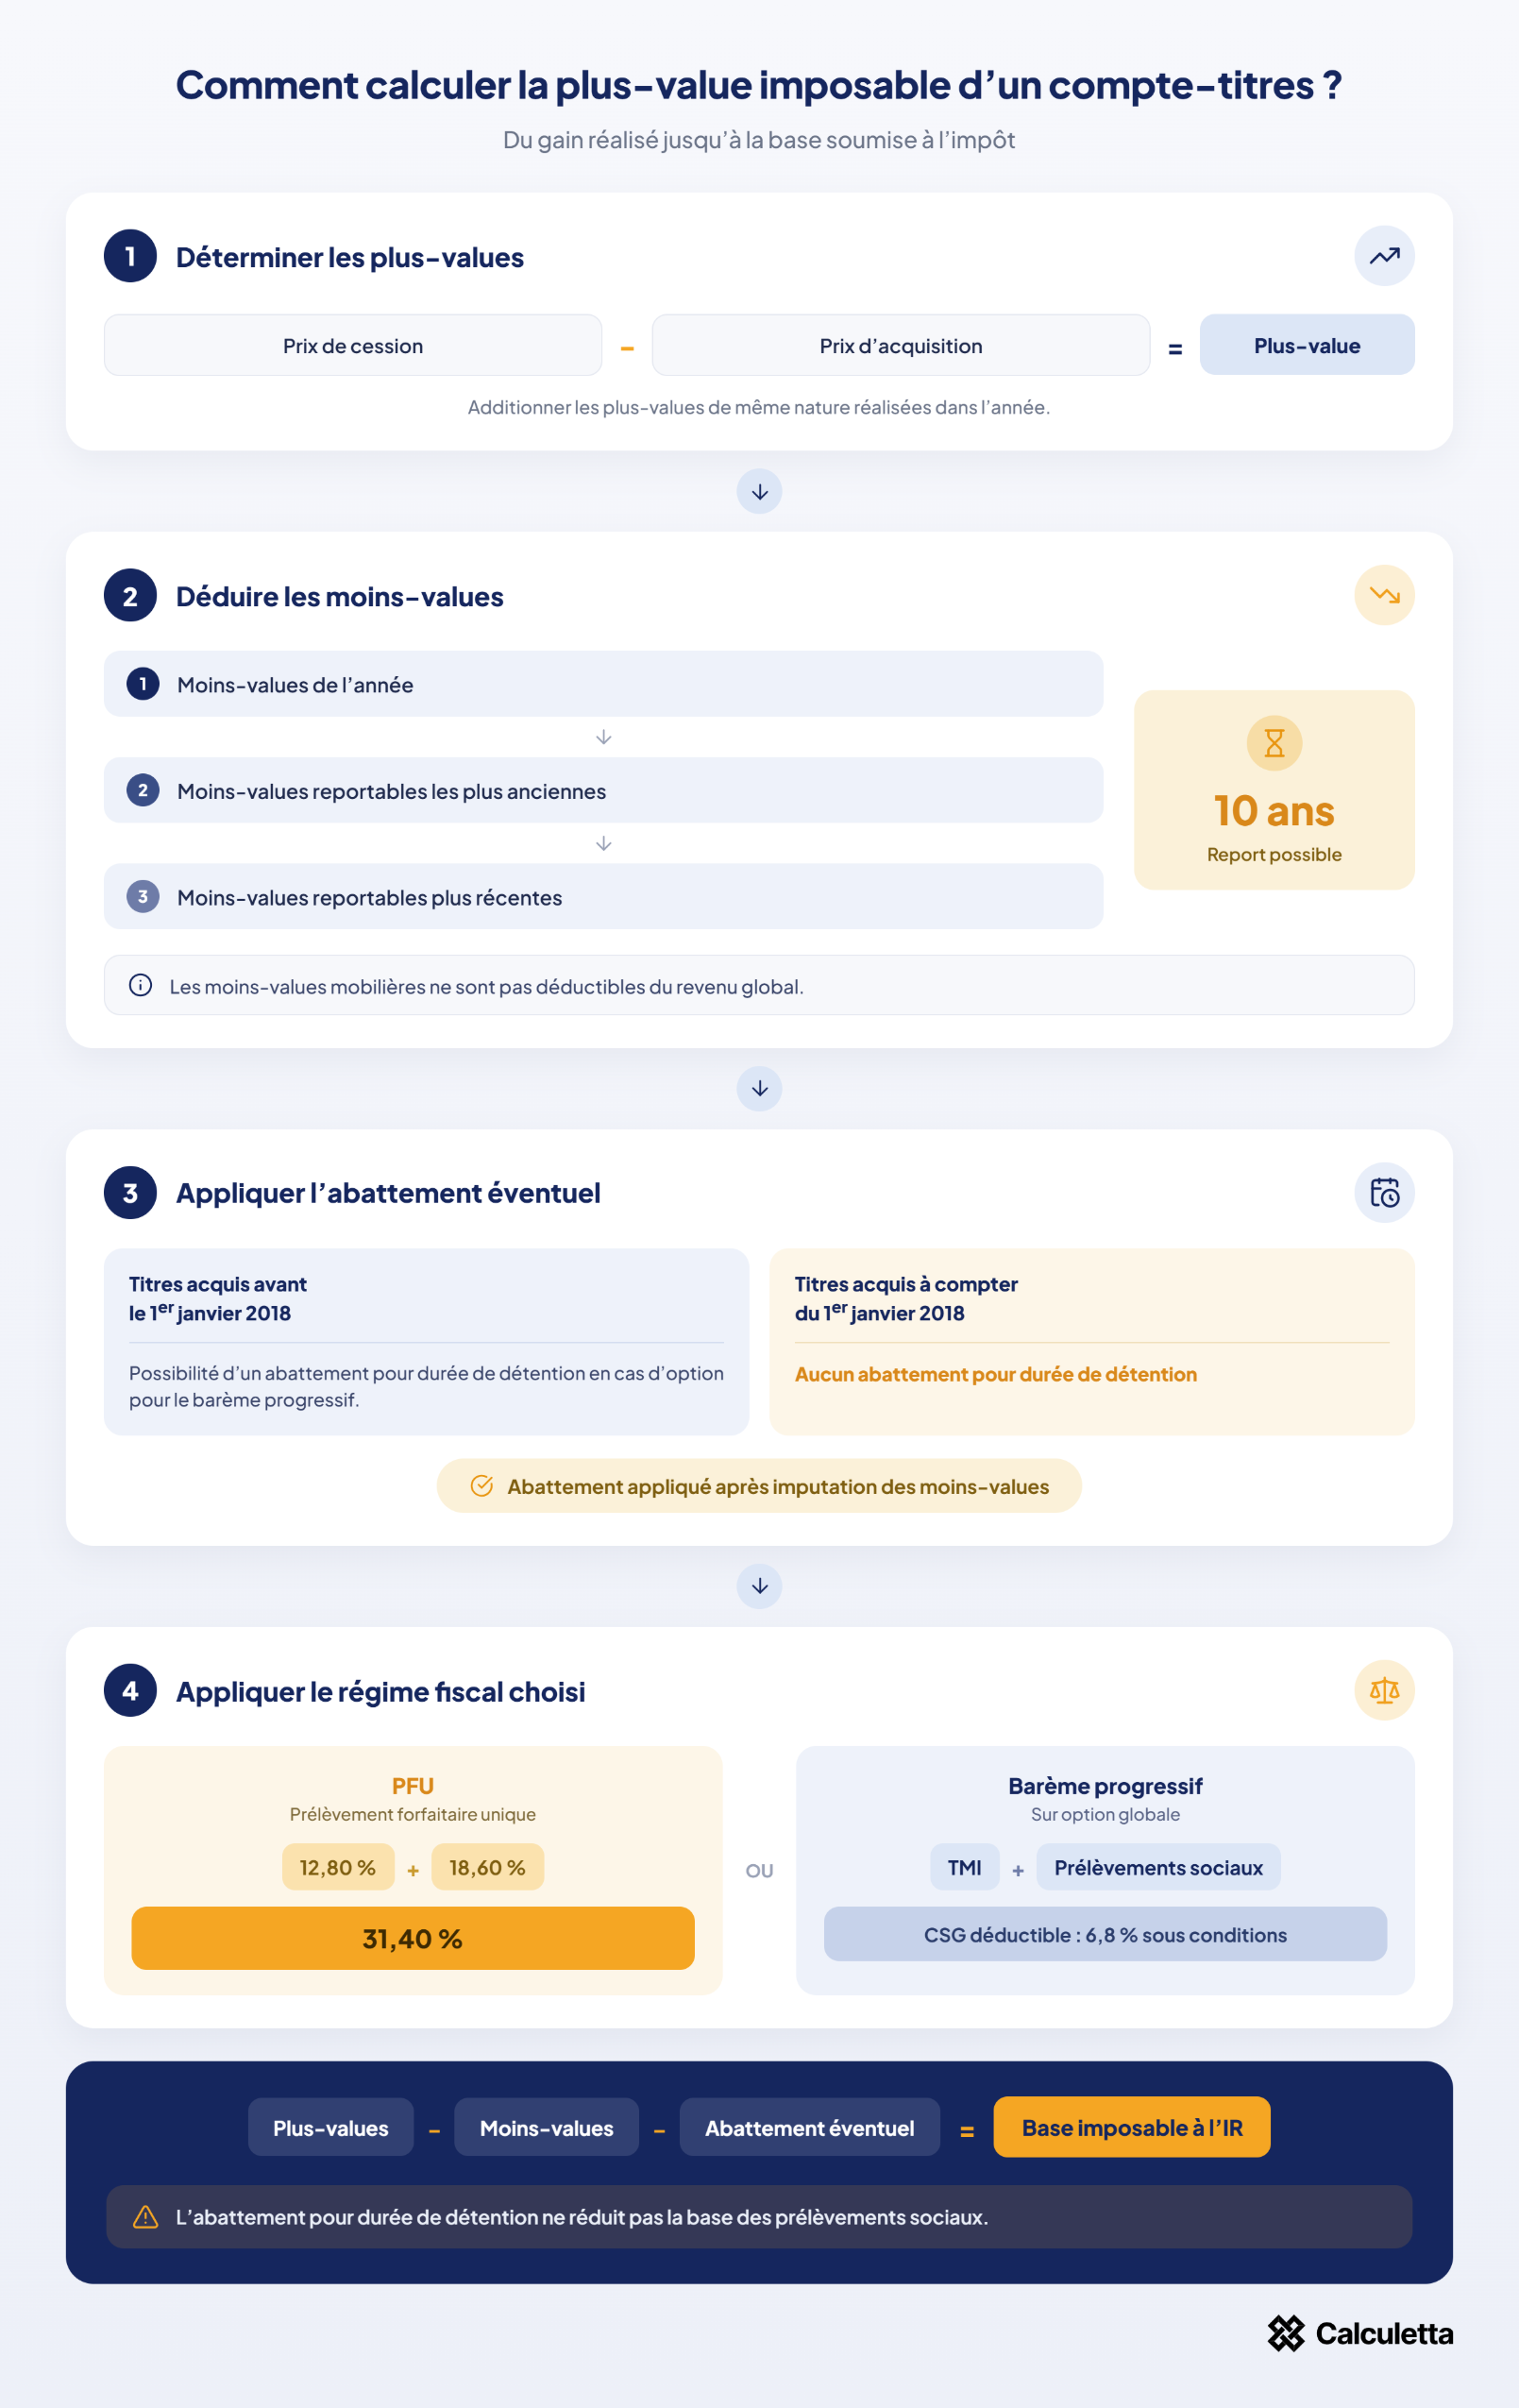
La fiscalité des plus-values sur un compte-titres ordinaire
La fiscalité des plus-values au barème progressif
Les contribuables disposent toujours de la possibilité de soumettre leurs plus-values mobilières au barème progressif de l’impôt sur le revenu.
Dans quels cas le barème progressif peut-il être intéressant ?
Cette option peut constituer une véritable opportunité pour payer moins d’impôt selon la situation du contribuable.
Elle peut notamment présenter un intérêt lorsque celui-ci dispose :
- de titres acquis avant le 1er janvier 2018 pouvant bénéficier d’un abattement pour durée de détention ;
- de moins-values mobilières à imputer ;
- d’un taux marginal d’imposition relativement faible ;
- de dividendes pouvant bénéficier de l’abattement de 40 %.
Il n’existe toutefois pas de taux marginal d’imposition à partir duquel l’option pour le barème progressif serait systématiquement plus avantageuse.
Il convient donc de comparer les deux méthodes d’imposition en prenant en considération l’ensemble des revenus de capitaux mobiliers et des plus-values mobilières du foyer fiscal.
L’abattement pour durée de détention en cas d’imposition à l’IR
Le contribuable peut bénéficier, sous certaines conditions, d’un abattement pour durée de détention applicable aux plus-values provenant notamment d’actions ou de parts acquises ou souscrites avant le 1er janvier 2018, lorsqu’il opte pour le barème progressif.
Quel est le taux de l’abattement ?
Le taux d’abattement de droit commun dépend de la durée de détention :
| Durée de détention | Taux d’abattement |
|---|---|
| Moins de 2 ans | 0 % |
| Au moins 2 ans et moins de 8 ans | 50 % |
| 8 ans ou plus | 65 % |
Il convient de noter que l’abattement pour durée de détention des plus-values mobilières ne s’applique pas aux titres acquis ou souscrits à compter du 1er janvier 2018.
Quel abattement pour une cession réalisée en 2026 ?
En pratique, pour une cession réalisée en 2026, les titres acquis avant le 1er janvier 2018 et encore détenus ont nécessairement atteint une durée de détention d’au moins huit ans.
Lorsqu’ils sont éligibles à l’abattement de droit commun, le taux de 65 % est donc celui susceptible de s’appliquer.
L’abattement s’applique-t-il aux prélèvements sociaux ?
Il est également important de noter que cet abattement est retenu uniquement pour déterminer l’assiette soumise à l’impôt sur le revenu.
L’assiette soumise aux prélèvements sociaux ne bénéficie d’aucun abattement pour durée de détention.
L’imputation des moins-values sur les plus-values mobilières
Les moins-values réalisées sur les valeurs mobilières viennent diminuer les plus-values de même nature réalisées au cours de l’année.
Quel est l’ordre d’imputation des moins-values ?
L’imputation des moins-values doit respecter un ordre précis :
- les moins-values réalisées au cours de l’année sont d’abord imputées sur les plus-values de même nature réalisées au cours de cette même année ;
- les moins-values antérieures encore reportables sont ensuite utilisées en commençant par les plus anciennes ;
- lorsqu’une moins-value ne peut pas être intégralement imputée, son solde est reportable sur les plus-values de même nature réalisées au cours des dix années suivantes ;
- les moins-values mobilières ne peuvent pas être imputées sur le revenu global.
Sur quelles plus-values faut-il imputer les moins-values ?
Sous réserve de respecter cet ordre chronologique, le contribuable peut choisir les plus-values sur lesquelles il souhaite imputer les moins-values disponibles.
Cette possibilité peut notamment présenter un intérêt lorsque certaines plus-values peuvent bénéficier d’un abattement pour durée de détention alors que d’autres n’en bénéficient pas.
Les abattements sont ensuite calculés sur le montant des plus-values restant après l’imputation des moins-values.
Comment fonctionne le formulaire 2074 ?
Le formulaire n° 2074 permet notamment de déterminer et de déclarer certaines plus-values ou moins-values réalisées lors de la cession de valeurs mobilières lorsque le contribuable est tenu de détailler lui-même ses opérations.
Il permet notamment de retracer :
- les prix d’acquisition ;
- les prix de cession ;
- les plus-values réalisées ;
- les moins-values imputées ;
- les moins-values éventuellement reportables ;
- les éventuels abattements applicables.
Les résultats obtenus sont ensuite reportés sur la déclaration de revenus.
Exemple d’une imposition selon le barème progressif de l’impôt sur le revenu
Prenons l’exemple d’une personne qui détient un portefeuille de titres dont les plus-values sont réparties entre des titres acquis avant le 1er janvier 2018 et des titres acquis à compter de cette date.
Présentation des plus-values réalisées
Les plus-values réalisées au cours de l’année sont réparties de la manière suivante :
| Nature des titres | Plus-value réalisée |
|---|---|
| Titres acquis avant le 1er janvier 2018 et détenus depuis plus de 8 ans – lot 1 | 80 000 € |
| Titres acquis à compter du 1er janvier 2018 | 100 000 € |
| Titres acquis avant le 1er janvier 2018 et détenus depuis plus de 8 ans – lot 2 | 100 000 € |
| Total | 280 000 € |
Supposons également que cette personne dispose de moins-values réalisées au cours de l’année et de moins-values reportables provenant des années précédentes.
Présentation des moins-values disponibles
Les moins-values sont réparties de la manière suivante :
| Année | Solde de moins-value |
|---|---|
| N-10 | 20 000 € |
| N-6 | 80 000 € |
| N | 40 000 € |
| Total | 140 000 € |
Première étape : imputation des moins-values réalisées au cours de l’année
Il convient dans un premier temps d’imputer les 40 000 € de moins-values réalisées au cours de l’année N.
Le contribuable ayant la possibilité de choisir les plus-values sur lesquelles les pertes sont imputées, nous allons imputer prioritairement les moins-values sur les plus-values provenant des titres acquis à compter du 1er janvier 2018.
En effet, ces titres ne bénéficient d’aucun abattement pour durée de détention.
Deuxième étape : imputation des moins-values reportables
Après l’imputation des moins-values réalisées au cours de l’année N, il convient d’utiliser les moins-values reportables en commençant par les plus anciennes.
L’ordre d’imputation est donc le suivant :
- moins-value N : 40 000 € ;
- moins-value N-10 : 20 000 € ;
- moins-value N-6 : 80 000 €.
Les 100 000 € de plus-value provenant des titres acquis à compter du 1er janvier 2018 sont ainsi totalement neutralisés :
Il reste alors 40 000 € de moins-value provenant de l’année N-6.
Cette moins-value est imputée sur la plus-value de 80 000 € provenant du premier lot de titres acquis avant le 1er janvier 2018.
Le résultat après imputation des moins-values est le suivant :
| Éléments | Plus-value initiale | Moins-values imputées | Plus-value après imputation |
|---|---|---|---|
| Titres acquis à compter du 1er janvier 2018 | 100 000 € | 100 000 € | 0 € |
| Titres acquis avant 2018 – lot 1 | 80 000 € | 40 000 € | 40 000 € |
| Titres acquis avant 2018 – lot 2 | 100 000 € | 0 € | 100 000 € |
| Total | 280 000 € | 140 000 € | 140 000 € |
Après imputation de l’ensemble des moins-values disponibles, la plus-value nette s’élève donc à 140 000 €.
Troisième étape : calcul de l’abattement pour durée de détention
La troisième étape consiste à calculer les abattements pour durée de détention applicables aux plus-values provenant des titres acquis avant le 1er janvier 2018.
Les deux lots étant détenus depuis plus de huit ans, l’abattement de droit commun applicable dans notre exemple s’élève à 65 %.
| Éléments | Plus-value après imputation | Abattement de 65 % | Base soumise à l’IR |
|---|---|---|---|
| Titres acquis avant 2018 – lot 1 | 40 000 € | 26 000 € | 14 000 € |
| Titres acquis avant 2018 – lot 2 | 100 000 € | 65 000 € | 35 000 € |
| Total | 140 000 € | 91 000 € | 49 000 € |
Après avoir imputé les moins-values et appliqué les abattements de droit commun prévus en fonction de la durée de détention des titres acquis avant le 1er janvier 2018, la base soumise au barème progressif de l’impôt sur le revenu s’élève donc à 49 000 €.
Toutefois, l’assiette soumise aux prélèvements sociaux ne bénéficie d’aucun abattement.
La base retenue pour le calcul des prélèvements sociaux est donc la plus-value nette après imputation des moins-values, soit 140 000 €.
Quatrième étape : calcul de l’impôt et des prélèvements sociaux
Supposons que le contribuable dispose d’un taux marginal d’imposition de 30 %.
L’impôt sur le revenu est calculé sur une base de 49 000 € :
Les prélèvements sociaux sont calculés sur une base de 140 000 € :
| Élément | Base de calcul | Taux applicable | Montant |
|---|---|---|---|
| Impôt sur le revenu | 49 000 € | 30 % | 14 700 € |
| Prélèvements sociaux | 140 000 € | 18,60 % | 26 040 € |
| Économie théorique d’IR correspondant à la CSG déductible | 140 000 € × 6,80 % | 30 % | − 2 856 € |
| Total | 37 884 € |
La CSG déductible de l’impôt sur le revenu
En cas d’option pour le barème progressif, le contribuable bénéficie également de la possibilité de déduire une fraction de la CSG à hauteur de 6,8 % du revenu imposable.
Dans notre exemple, le montant de CSG déductible s’élève à :
En retenant l’hypothèse d’un taux marginal d’imposition de 30 %, l’économie théorique d’impôt correspondante s’élève à :
Le montant total de l’imposition est ainsi estimé à 37 884 €.
La fiscalité des plus-values en cas d’imposition à la flat tax
Reprenons le même exemple afin de déterminer le montant de l’impôt en cas d’application du prélèvement forfaitaire unique.
Détermination de la plus-value nette imposable
Après imputation des 140 000 € de moins-values disponibles, la plus-value nette imposable s’élève à :
Aucun abattement pour durée de détention n’est prévu dans le cadre d’une imposition à la flat tax.
Calcul du prélèvement forfaitaire unique
Le taux global du PFU s’élève en 2026 à 31,40 %, comprenant 12,80 % au titre de l’impôt sur le revenu et 18,60 % au titre des prélèvements sociaux.
| Élément | Base de calcul | Taux applicable | Montant |
|---|---|---|---|
| Impôt sur le revenu au taux forfaitaire | 140 000 € | 12,80 % | 17 920 € |
| Prélèvements sociaux | 140 000 € | 18,60 % | 26 040 € |
| Total | 140 000 € | 31,40 % | 43 960 € |
Comparaison avec l’imposition au barème progressif
Dans notre exemple, l’imposition au barème progressif conduit à un montant d’impôt estimé à 37 884 €, contre 43 960 € dans le cadre de la flat tax.
L’option pour le barème progressif permet donc de générer une économie théorique de :
Cette économie s’explique principalement par les abattements liés à la durée de détention des titres acquis avant le 1er janvier 2018 ainsi que par la CSG déductible.
La fiscalité des dividendes sur un compte-titres ordinaire
La fiscalité des dividendes en cas d’imposition au prélèvement forfaitaire unique
Les dividendes provenant des titres placés sur un compte-titres ordinaire sont soumis, par défaut, à la flat tax.
Quel est le taux d’imposition des dividendes au PFU ?
En 2026, les dividendes sont soumis à l’impôt sur le revenu au taux forfaitaire de 12,80 %.
Il convient d’ajouter les prélèvements sociaux qui s’élèvent à 18,60 %, soit un taux global d’imposition de 31,40 %.
Exemple d’une imposition des dividendes au PFU
Prenons l’exemple d’une personne qui détient un portefeuille de titres logé dans un compte-titres ordinaire.
Ce portefeuille a généré durant l’année 2026 des dividendes qui s’élèvent à 1 000 € et qui sont éligibles à l’abattement de 40 % en cas d’option pour le barème progressif.
| Élément | Base de calcul | Taux applicable | Montant |
|---|---|---|---|
| Impôt sur le revenu | 1 000 € | 12,80 % | 128 € |
| Prélèvements sociaux | 1 000 € | 18,60 % | 186 € |
| Total | 1 000 € | 31,40 % | 314 € |
Il convient de noter que les dividendes versés sur un compte-titres ne bénéficient pas de l’abattement de 40 % lorsque le contribuable reste soumis au PFU.
Le prélèvement effectué lors du versement des dividendes
Lors du versement des dividendes, l’établissement payeur prélève notamment un prélèvement forfaitaire obligatoire de 12,80 %.
Ce prélèvement constitue un acompte d’impôt sur le revenu qui sera pris en compte lors de la détermination de l’impôt définitif.
La fiscalité des dividendes au barème progressif de l’impôt
Les contribuables disposent également de la possibilité de renoncer à la flat tax en optant pour le barème progressif de l’impôt sur le revenu.
L’abattement de 40 % sur les dividendes
Ce mode d’imposition permet de bénéficier, lorsque les conditions sont respectées, d’un abattement à hauteur de 40 % du montant brut des dividendes.
L’article 158 du Code général des impôts détermine notamment les conditions permettant aux distributions de bénéficier de cet abattement.
L’information relative aux dividendes éligibles à l’abattement figure généralement sur l’imprimé fiscal unique (IFU).
Exemple d’une imposition des dividendes au barème progressif
Reprenons le même exemple, en admettant que le contribuable ait opté pour le barème progressif de l’impôt sur le revenu et que son taux marginal d’imposition s’élève à 30 %.
Après application de l’abattement de 40 %, la base soumise à l’impôt sur le revenu s’élève à :
L’impôt sur le revenu s’élève donc à :
Les prélèvements sociaux restent calculés sur le montant brut des dividendes :
La CSG déductible
En cas d’option pour le barème progressif, le contribuable peut également bénéficier de la déduction d’une fraction de la CSG à hauteur de 6,8 %.
Dans notre exemple :
En retenant un taux marginal d’imposition de 30 %, l’économie théorique d’impôt s’élève à :
Le calcul peut donc être présenté de la manière suivante :
| Élément | Base de calcul | Taux applicable | Montant |
|---|---|---|---|
| Impôt sur le revenu après abattement de 40 % | 600 € | 30 % | 180 € |
| Prélèvements sociaux | 1 000 € | 18,60 % | 186 € |
| Économie théorique correspondant à la CSG déductible | 1 000 € × 6,80 % | 30 % | − 20,40 € |
| Total | 345,60 € |
Dans cet exemple :
- l’imposition au PFU s’élève à 314 € ;
- l’imposition au barème progressif s’élève à 345,60 €.
La flat tax permet donc de réaliser une économie de :
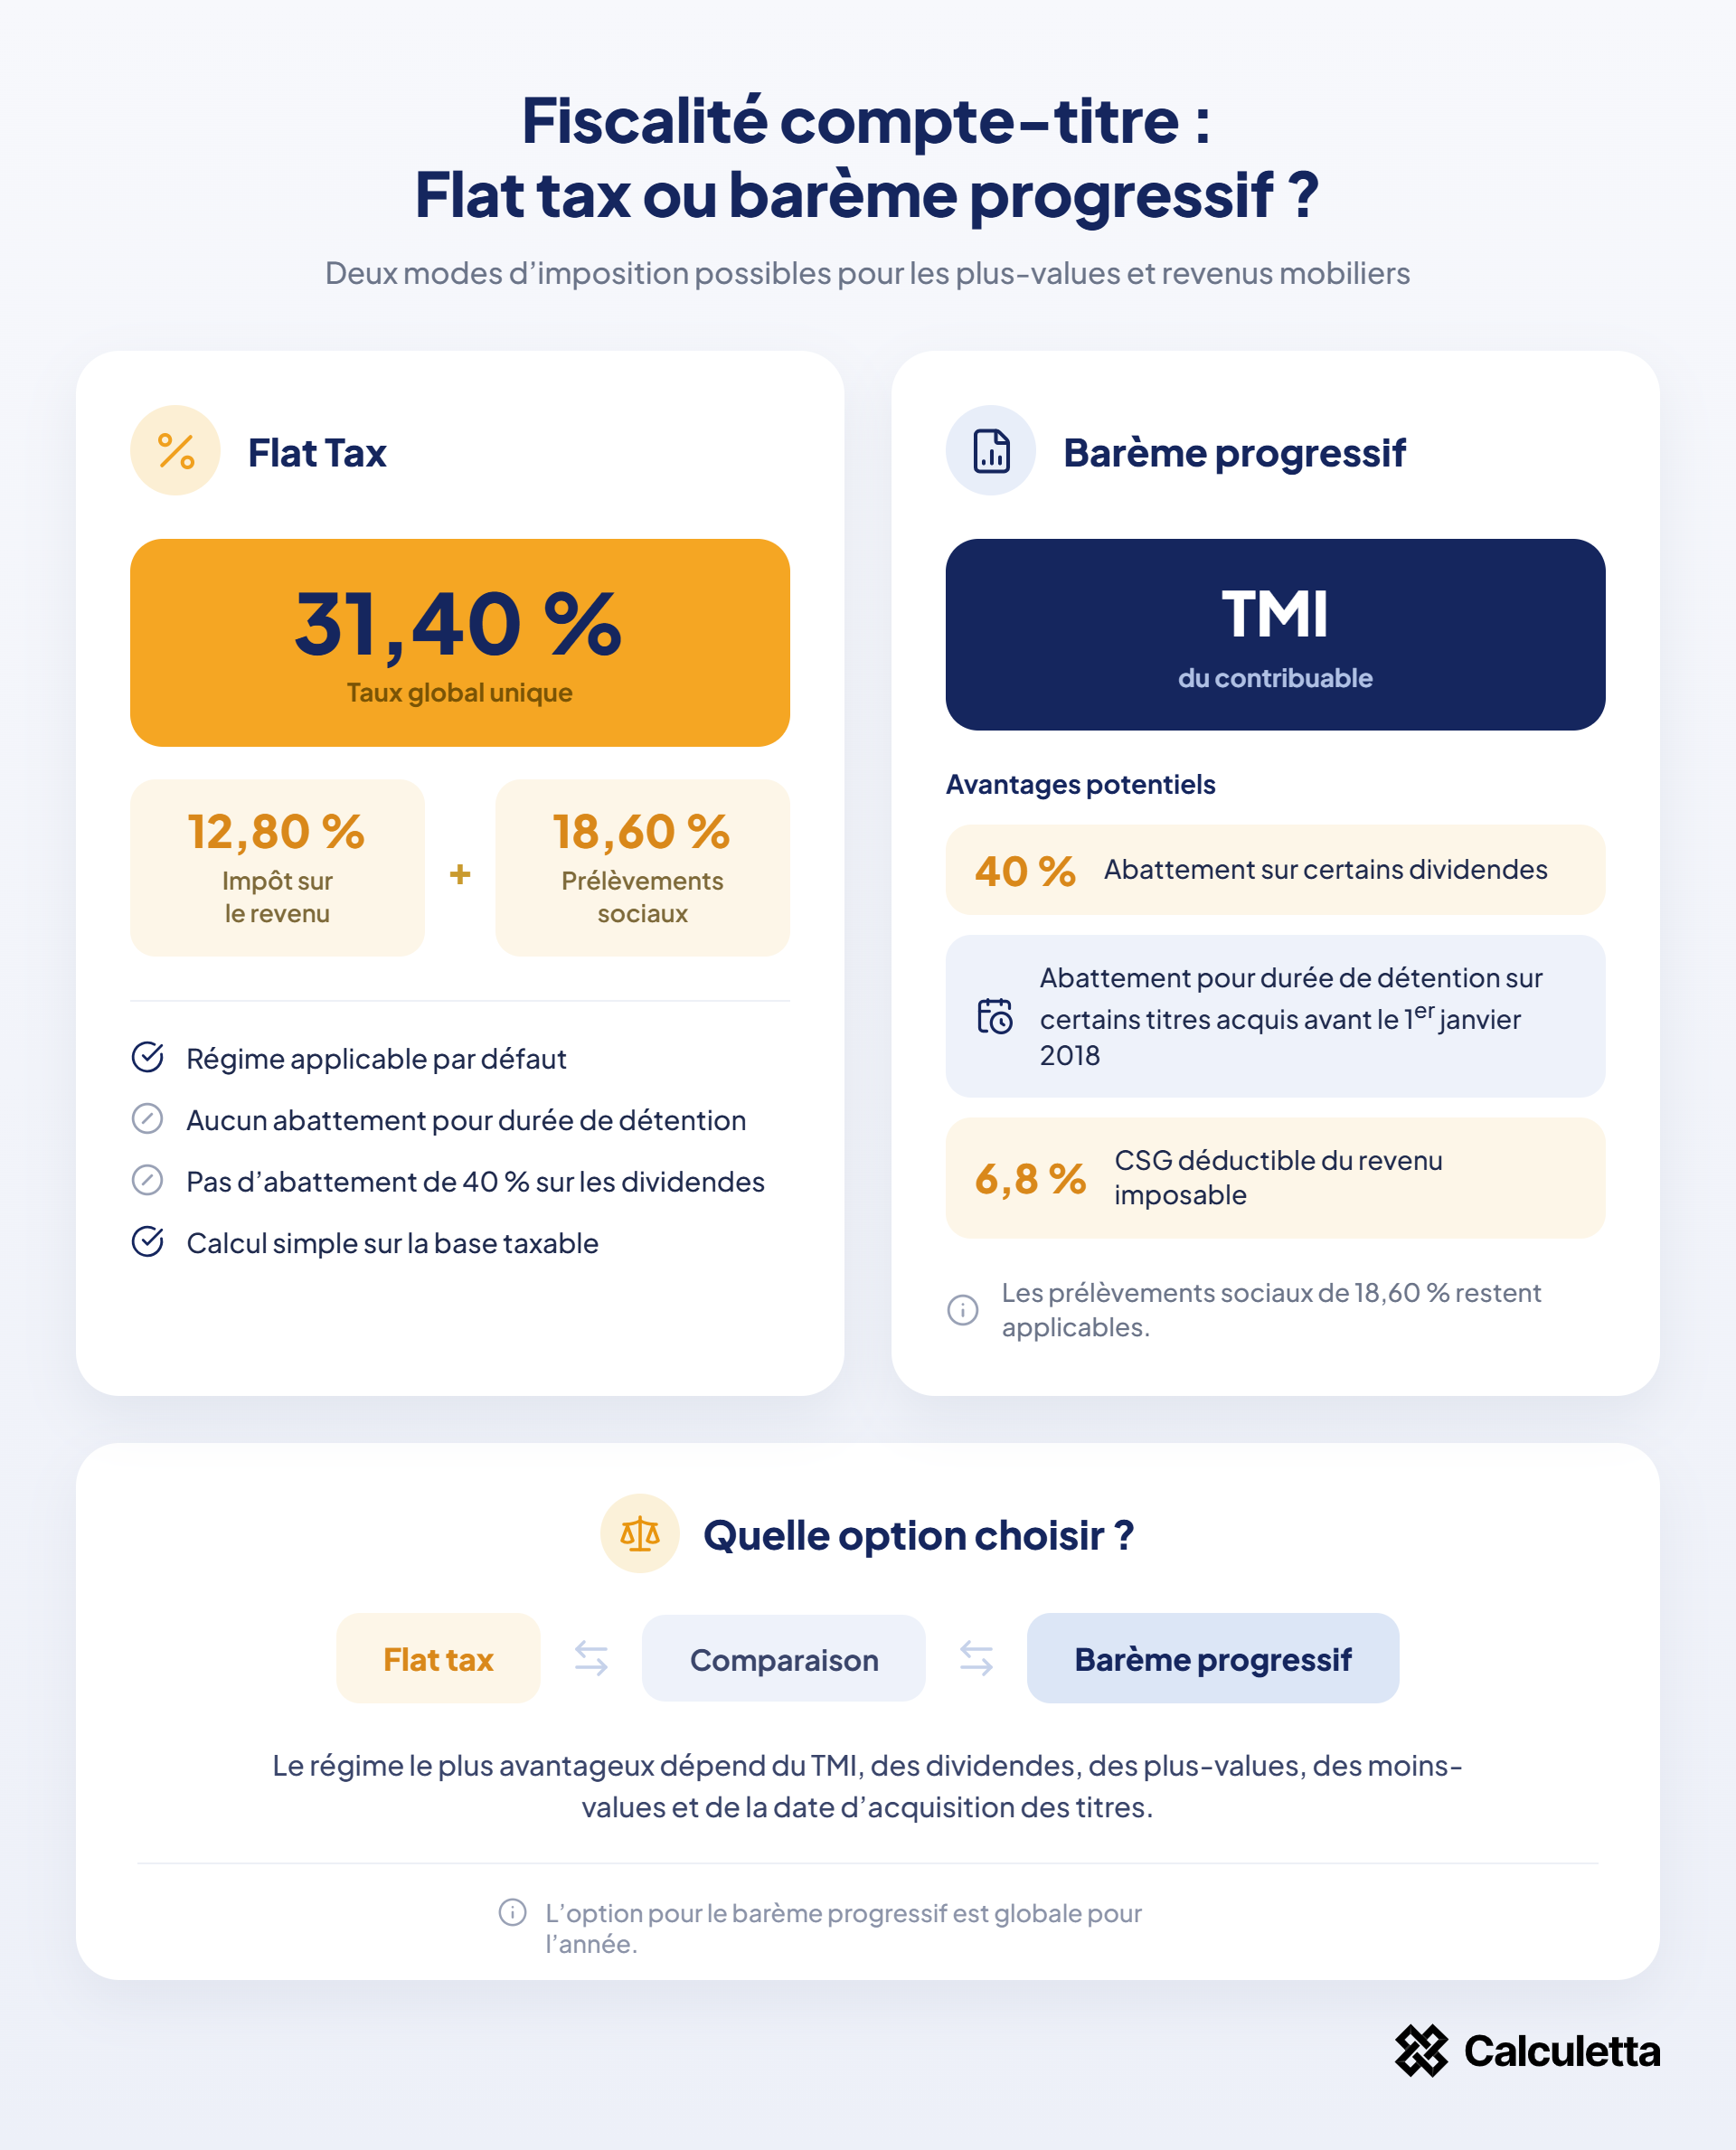
Comment choisir entre le prélèvement forfaitaire unique et le barème progressif ?
Le choix entre le PFU et le barème progressif ne peut pas être effectué uniquement en comparant le taux forfaitaire de 12,80 % avec le taux marginal d’imposition du contribuable.
Quels éléments faut-il prendre en compte ?
Il convient notamment de prendre en considération :
- les plus-values provenant de titres acquis avant le 1er janvier 2018 et pouvant bénéficier d’un abattement pour durée de détention ;
- les moins-values réalisées au cours de l’année ou encore reportables ;
- le montant des dividendes éligibles à l’abattement de 40 % ;
- la CSG déductible en cas d’option pour le barème progressif ;
- les autres revenus de capitaux mobiliers perçus au cours de l’année.
Comparaison du PFU et du barème progressif dans notre exemple
D’après les deux exemples donnés précédemment, nous constatons que le barème progressif permet de générer une économie théorique de 6 076 € sur les plus-values.
En revanche, pour les dividendes, la flat tax permet de réaliser une économie de 31,60 €.
| Typologie de revenu | Économie générée par le PFU | Économie générée par l’IR |
|---|---|---|
| Taxation des plus-values | – | 6 076 € |
| Taxation des dividendes | 31,60 € | – |
| Avantage net de l’option pour le barème progressif | 6 044,40 € |
Dans les hypothèses retenues, l’option pour le barème progressif est donc la plus intéressante.
Elle permet de générer une économie théorique de plus de 6 000 €, qui s’explique principalement par les abattements liés à la durée de détention dont peuvent bénéficier les plus-values provenant des titres acquis avant le 1er janvier 2018.
Pourquoi faut-il effectuer une comparaison globale ?
Il est important de noter que l’option pour le barème progressif est globale et s’applique à l’ensemble des revenus de capitaux mobiliers et plus-values mobilières entrant dans son champ au cours de l’année d’imposition.
Il n’est donc pas possible, dans notre exemple, d’opter pour le barème progressif uniquement pour les plus-values tout en conservant parallèlement la flat tax pour les dividendes concernés par cette option globale.
D’où l’importance de bien étudier les conséquences fiscales liées à chaque régime d’imposition en prenant en considération l’ensemble des revenus de capitaux mobiliers afin d’opter pour la solution la plus avantageuse.

No Comments
No comments yet — be the first to share your thoughts.