
Simulateur droits d’enregistrement cession parts sociales : SARL, SCI
Comment fonctionne le simulateur de droits d’enregistrement sur les parts sociales et les actions ?
Comment sont calculés les droits en cas de cession de parts sociales ou d’actions ?
Comment le simulateur calcule-t-il les droits en cas de donation ?
Comment sont prises en compte les donations réalisées au cours des 15 dernières années ?
La cession de parts sociales ou d’actions constitue une étape marquante dans la vie d’un entrepreneur et de son entreprise. Elle peut notamment intervenir à l’occasion du départ d’un associé, de l’entrée d’un nouvel investisseur, d’une transmission familiale ou de la vente de l’entreprise.
Elle permet à un associé ou un actionnaire de transmettre une partie ou la totalité des droits qu’il détient dans le capital social au profit d’un autre associé ou d’un tiers.
Cette transmission peut être effectuée à titre onéreux, notamment dans le cadre d’une vente ou d’un échange, ou à titre gratuit lorsqu’elle intervient dans le cadre d’une donation ou d’une succession.
La nature de l’opération a une incidence directe sur la fiscalité applicable. Dans le cadre d’une cession à titre onéreux, les droits d’enregistrement varient notamment selon la nature des droits sociaux : parts sociales, actions ou titres d’une société à prépondérance immobilière.
En cas de donation, plusieurs dispositifs peuvent également réduire le montant des droits dus, notamment les abattements liés au lien de parenté, l’exonération partielle prévue dans le cadre du dispositif Dutreil ou encore l’abattement applicable à certaines donations réalisées au profit d’un salarié.
Qu’est-ce qu’une cession de parts sociales ?
La cession de parts sociales consiste pour le cédant à transmettre une partie ou la totalité des droits qu’il possède au capital social d’une société au profit d’un cessionnaire.
Il convient toutefois de distinguer la cession à titre onéreux, qui intervient notamment dans le cadre d’une vente, de la transmission à titre gratuit, réalisée notamment dans le cadre d’une donation ou d’une succession.
Ces opérations ne sont pas soumises aux mêmes règles en matière de droits d’enregistrement.
Quelle différence entre les parts sociales et les actions ?
Les parts sociales correspondent notamment aux titres détenus dans les sociétés dont le capital n’est pas divisé en actions, telles que les SARL ou certaines sociétés de personnes.
Les actions correspondent quant à elles aux titres composant le capital des sociétés par actions, notamment les société par actions simplifiée (SAS) et les sociétés anonymes (SA).
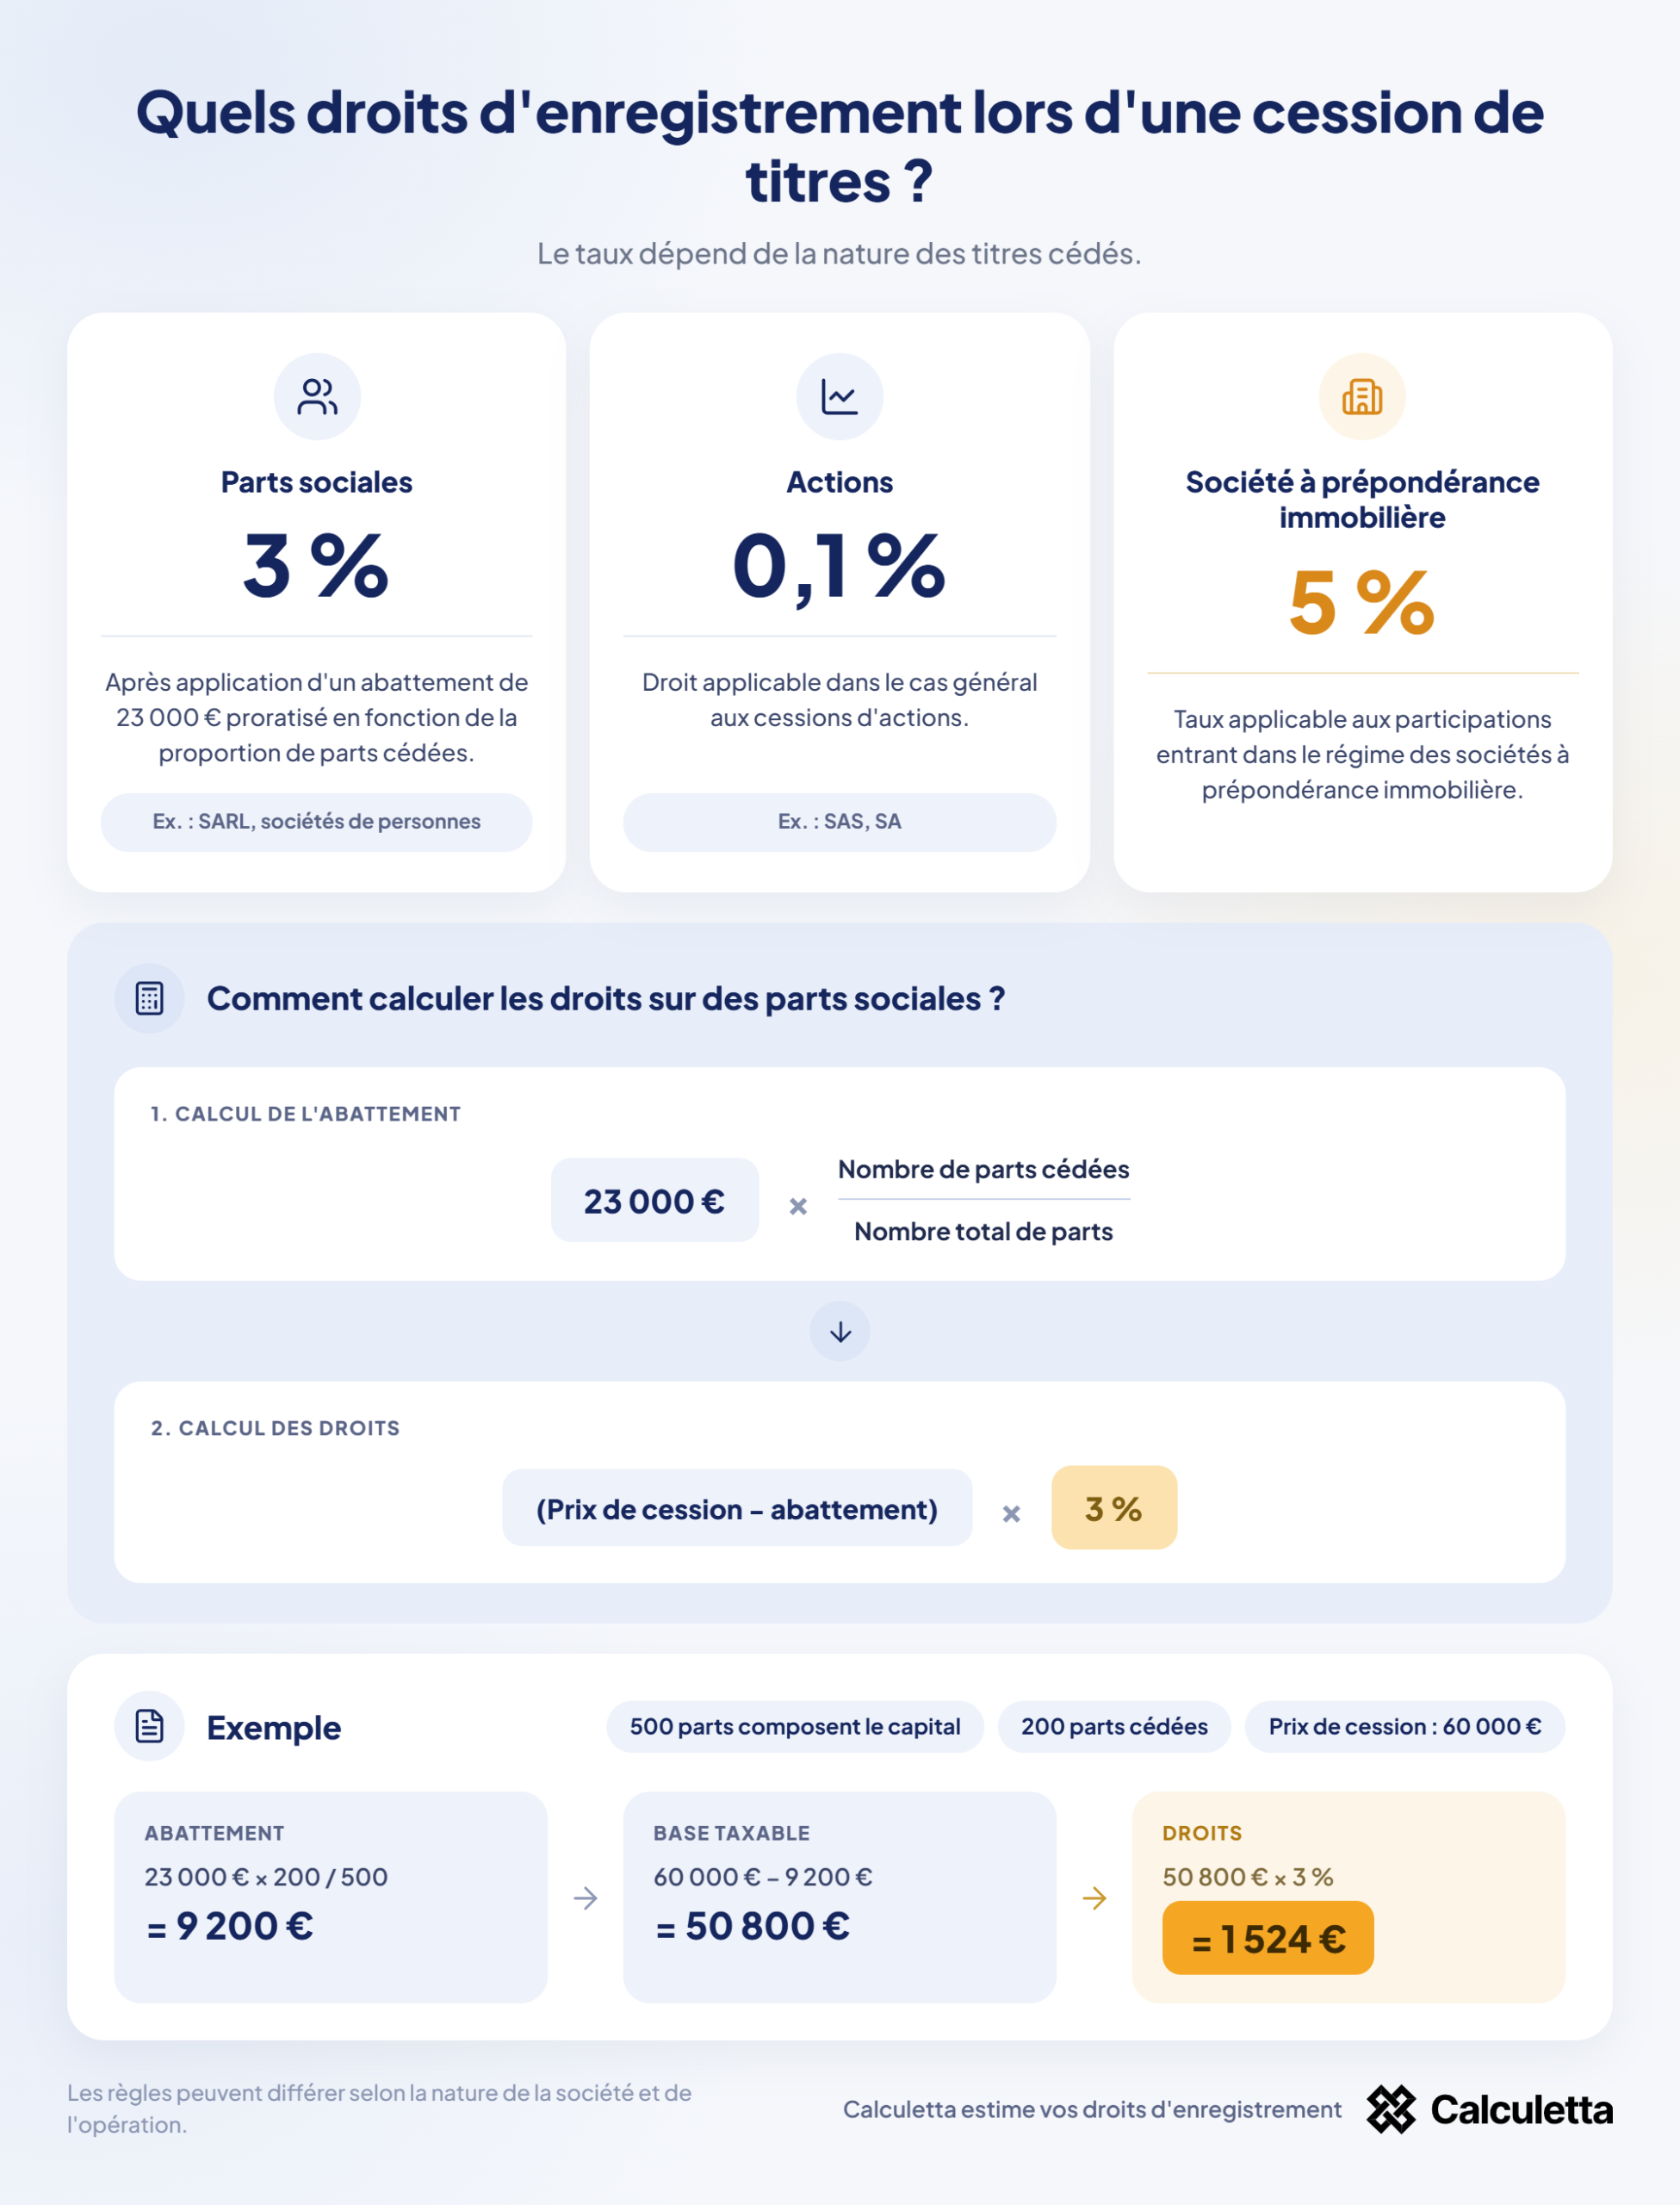
Cette distinction est importante pour le calcul des droits d’enregistrement puisque les cessions de parts sociales sont, dans le cas général, soumises à un taux de 3 %, tandis que les cessions d’actions sont soumises à un taux de 0,1 %. Les cessions de participations dans certaines sociétés à prépondérance immobilière sont soumises à un taux de 5 %. [1]Impôts.gouv.fr – Cession de droits sociaux : taux des droits d’enregistrement applicables aux actions, parts sociales et sociétés à prépondérance immobilière, ainsi que modalités de calcul de l’abattement de 23 000 €. Consulter la source.
Comment calculer les droits d’enregistrement sur une cession de parts sociales ?
Les droits d’enregistrement relatifs à la cession de parts sociales sont des droits de mutation dus à l’occasion du transfert des droits sociaux d’un associé à un cessionnaire.
Pour les sociétés dont le capital n’est pas divisé en actions, le taux applicable est en principe fixé à 3 %. Ce taux est appliqué après prise en compte d’un abattement dont le montant maximal est fixé à 23 000 € lorsque la totalité des parts composant le capital de la société est cédée.
Comment calculer l’abattement de 23 000 € ?
Lorsque la cession porte sur la totalité des parts sociales de la société, l’abattement applicable est égal à 23 000 €.
Lorsqu’il s’agit d’une cession partielle des parts sociales, l’abattement est réduit en fonction de la proportion des parts cédées. [2]BOFiP – BOI-ENR-DMTOM-40-10-20 – Mutations à titre onéreux de meubles – Cessions de droits sociaux – Modalités d’imposition et obligations déclaratives. Consulter la source.
Le montant de l’abattement est déterminé de la manière suivante :
La base nette soumise aux droits d’enregistrement correspond ensuite au prix de cession, augmenté le cas échéant des charges entrant dans l’assiette, diminué du montant de l’abattement applicable.
Exemple de calcul des droits d’enregistrement
Prenons l’exemple d’une société dont le capital est composé de 500 parts sociales.
Un associé décide de céder 200 parts sociales pour un montant de 60 000 €.
La première étape consiste à déterminer le montant de l’abattement correspondant aux parts cédées :
La base soumise aux droits d’enregistrement s’élève donc à :
Il convient ensuite d’appliquer le taux de 3 % :
Le montant des droits d’enregistrement dus au titre de la cession s’élève donc à 1 524 €. Cet exemple correspond également à celui présenté par l’administration fiscale.
Comment calculer les droits d’enregistrement sur une cession d’actions ?
La cession d’actions est régie par d’autres règles que celles applicables aux parts sociales.
Dans le cas général, les cessions d’actions, de parts de fondateur ou de parts bénéficiaires de sociétés par actions sont soumises à un droit d’enregistrement de 0,1 %. L’abattement de 23 000 € prévu pour les parts sociales ne s’applique pas aux cessions d’actions.
Exemple de calcul des droits d’enregistrement sur une cession d’actions
Prenons l’exemple d’actions d’une SAS cédées pour un montant de 100 000 €.
Dans le cas général, les droits d’enregistrement sont calculés de la manière suivante :
Le montant des droits d’enregistrement s’élève donc à 100 €.
Il existe par ailleurs un minimum de perception de 25 € pour les droits liquidés sur la déclaration.
Quel droit d’enregistrement pour une société à prépondérance immobilière ?
Les cessions de participations dans certaines sociétés à prépondérance immobilière sont soumises à un régime fiscal spécifique.
Lorsque les conditions prévues par l’article 726 du Code général des impôts sont réunies, la cession est soumise à un droit d’enregistrement de 5 %, qu’il s’agisse de parts ou d’actions entrant dans le champ de ce régime.
Exemple de calcul des droits d’enregistrement pour une société à prépondérance immobilière
Prenons l’exemple de titres d’une société à prépondérance immobilière cédés pour une valeur taxable de 200 000 €.
Les droits d’enregistrement sont égaux à :
Le montant des droits s’élève donc à 10 000 €.
Qui doit payer les droits d’enregistrement ?
Les droits d’enregistrement relatifs à la cession de parts sociales ou d’actions sont, en pratique, généralement supportés par le cessionnaire.
L’acte de cession peut toutefois prévoir que leur paiement sera supporté par le cédant ou réparti entre les différentes parties.
Il convient donc de distinguer la personne tenue d’accomplir les formalités fiscales de la répartition économique du coût éventuellement prévue entre le cédant et le cessionnaire.
Quels dispositifs fiscaux existent en cas de donation de parts sociales ou d’actions ?
La donation de parts sociales ou d’actions doit être différenciée d’une cession classique réalisée contre le paiement d’un prix. En effet, une donation relève des droits de mutation à titre gratuit et non du taux de 3 % ou de 0,1 % applicable aux cessions à titre onéreux.
Plusieurs dispositifs peuvent toutefois réduire la base soumise aux droits ou le montant des droits effectivement dus. [3]BOFiP – BOI-ENR-DMTG-10-20-40-10 – Exonération partielle des droits de mutation à titre gratuit applicable aux transmissions de parts ou actions de sociétés – dispositif Dutreil, version mise à jour le 10 août 2026. Consulter la source.
Abattements applicables selon le lien de parenté
Avant d’appliquer le barème des droits de donation, le donataire peut bénéficier d’un abattement dont le montant dépend de son lien de parenté avec le donateur.
| Bénéficiaire | Montant de l’abattement |
|---|---|
| Conjoint marié | 80 724 € |
| Partenaire lié par un PACS | 80 724 € |
| Enfant | 100 000 € |
| Père, mère ou autre ascendant | 100 000 € |
| Petit-enfant | 31 865 € |
| Arrière-petit-enfant | 5 310 € |
| Frère ou sœur | 15 932 € |
| Neveu ou nièce | 7 967 € |
Ces abattements viennent diminuer la valeur nette soumise aux droits de donation, sous réserve notamment de la prise en compte des donations antérieures dans les conditions prévues par la réglementation.
Exonération partielle dans le cadre du dispositif Dutreil
L’article 787 B du Code général des impôts prévoit une exonération de DMTG à hauteur de 75 % de la valeur des parts sociales ou actions transmises, lorsque les différentes conditions prévues par le dispositif Dutreil sont respectées.
Dans le cas général, la société doit exercer à titre principal une activité industrielle, commerciale, artisanale, agricole ou libérale. En effet, l’exercice par une société d’une activité de simple gestion de son propre patrimoine financier ou immobilier n’est pas considéré comme une activité opérationnelle ouvrant droit à l’application du pacte Dutreil.
L’application du dispositif repose notamment sur plusieurs conditions de conservation des titres.
L’engagement collectif doit en principe être conclu pour une durée minimale de deux ans et porter au minimum :
- sur 17 % des droits financiers et 34 % des droits de vote pour les sociétés non cotées ;
- sur 10 % des droits financiers et 20 % des droits de vote pour les sociétés cotées.
À la suite de la transmission, chacun des héritiers, donataires ou légataires bénéficiant du dispositif doit également prendre un engagement individuel de conservation.
Depuis la loi de finances pour 2026, cet engagement individuel est fixé à six ans pour les transmissions intervenues à compter du 21 février 2026, contre quatre ans auparavant.
Une fonction de direction ou l’activité professionnelle requise doit également être exercée dans les conditions prévues par le dispositif pendant la durée de l’engagement collectif et pendant les trois années suivant la transmission.
Quels changements ont été apportés au Pacte Dutreil par la loi de finances 2026 ?
Non seulement l’allongement de la durée de l’engagement individuel de quatre à six ans, mais encore la loi de finances pour 2026 a modifié la détermination de la valeur susceptible de bénéficier de l’exonération de 75 %.
Pour les transmissions intervenues depuis le 21 février 2026, certains biens dits « somptuaires » détenus par la société sont exclus de l’assiette de l’exonération lorsqu’ils ne sont pas exclusivement affectés à l’activité opérationnelle de l’entreprise.
Sont notamment visés, sous réserve des exceptions prévues lorsque ces biens sont effectivement affectés à l’activité :
- certains véhicules de tourisme ;
- les yachts et bateaux de plaisance ;
- les aéronefs ;
- les bijoux et métaux précieux ;
- certains objets d’art, de collection ou d’antiquité ;
- les chevaux de course ou de concours ;
- les vins et alcools ;
- certains logements et résidences.
L’exclusion porte sur la fraction de la valeur des parts ou actions représentative de ces actifs, et non nécessairement sur la totalité des titres transmis.
Réduction de 50 % lorsque le donateur est âgé de moins de 70 ans
La donation en pleine propriété de parts sociales ou d’actions bénéficiant du dispositif Dutreil peut également bénéficier d’une réduction supplémentaire.
L’article 790 du CGI prévoit une réduction de 50 % des droits de donation liquidés lorsque :
- la donation porte sur la pleine propriété des parts ou actions ;
- les conditions du dispositif prévu à l’article 787 B sont respectées ;
- le donateur est âgé de moins de 70 ans au jour de la transmission.
Il convient de distinguer cette réduction de l’exonération Dutreil.
L’exonération de 75 % intervient au niveau de la valeur taxable des titres, alors que la réduction de 50 % s’applique ensuite sur le montant des droits calculés.
Quel abattement s’applique en cas de donation à un salarié ?
L’article 790 A du Code général des impôts prévoit un dispositif spécifique lorsque des parts sociales ou actions sont données en pleine propriété au profit de certains salariés ou apprentis de la société.
L’abattement est fixé à 500 000 €, sur option du donataire. Toutefois, pour une donation de titres de société, cet abattement ne porte pas nécessairement sur l’intégralité de leur valeur : il s’applique à la fraction de la valeur des titres représentative du fonds ou de la clientèle.
| Donataire | Montant de l’abattement | Principales conditions |
|---|---|---|
| Salarié ou apprenti éligible | 500 000 € | Donation en pleine propriété ; société exerçant une activité éligible ; conditions relatives au contrat de travail ou d’apprentissage ; poursuite de l’activité pendant la durée prévue |
Le salarié doit notamment être titulaire d’un contrat de travail à durée indéterminée depuis au moins deux ans et exercer à temps plein, ou être titulaire d’un contrat d’apprentissage en cours au jour de la transmission.
Le dispositif de l’article 790 A peut, dans certaines conditions, être combiné avec l’exonération Dutreil sur la fraction de la valeur des titres représentative du fonds ou de la clientèle. En revanche, l’articulation est différente pour la fraction correspondant aux autres actifs de la société. Le BOFiP donne expressément un exemple de ce cumul.
Exemple de calcul des droits de donation de parts sociales
Prenons l’exemple d’un dirigeant âgé de 65 ans qui donne en pleine propriété à son enfant des parts sociales d’une société évaluées à 1 000 000 €.
Nous supposons que :
- l’intégralité de la valeur des titres est éligible au dispositif Dutreil ;
- toutes les conditions prévues par l’article 787 B sont respectées ;
- aucun abattement personnel n’a été utilisé au cours de la période à prendre en compte ;
- l’enfant bénéficie donc de son abattement personnel de 100 000 €.
La première étape consiste à appliquer l’exonération Dutreil de 75 % :
La valeur restant soumise aux droits est donc égale à :
Il convient ensuite d’appliquer l’abattement personnel de l’enfant :
La base nette taxable s’élève donc à 150 000 €.
Les droits sont ensuite calculés selon le barème applicable aux transmissions en ligne directe : 5 %, 10 %, 15 %, puis 20 % sur la fraction correspondante.
| Fraction de la base taxable | Taux | Droits |
|---|---|---|
| Jusqu’à 8 072 € | 5 % | 403,60 € |
| De 8 072 € à 12 109 € | 10 % | 403,70 € |
| De 12 109 € à 15 932 € | 15 % | 573,45 € |
| De 15 932 € à 150 000 € | 20 % | 26 813,60 € |
| Droits avant réduction | 28 194,35 € |
La donation étant réalisée en pleine propriété et le donateur étant âgé de moins de 70 ans, la réduction de 50 % prévue à l’article 790 peut ensuite être appliquée :
Dans notre exemple, le montant final des droits de donation s’élève donc à environ 14 097 €.
Cet exemple permet également de comprendre l’ordre du calcul :
Impôts.gouv.fr – Cession de droits sociaux : taux des droits d’enregistrement applicables aux actions, parts sociales et sociétés à prépondérance immobilière, ainsi que modalités de calcul de l’abattement de 23 000 €. Consulter la source.
BOFiP – BOI-ENR-DMTOM-40-10-20 – Mutations à titre onéreux de meubles – Cessions de droits sociaux – Modalités d’imposition et obligations déclaratives. Consulter la source.
BOFiP – BOI-ENR-DMTG-10-20-40-10 – Exonération partielle des droits de mutation à titre gratuit applicable aux transmissions de parts ou actions de sociétés – dispositif Dutreil, version mise à jour le 10 août 2026. Consulter la source.

No Comments
No comments yet — be the first to share your thoughts.