
Simulateur de calcul des droits de donation avec réserve d’usufruit
Que calcule ce simulateur de droits donation ?
Le simulateur évalue les droits de donation dus à l’administration fiscale, en tenant compte du lien de parenté entre donateur et donataire, de la présence d’un usufruit éventuel, et des abattements applicables légaux et spécifique en vigueur.
Comment est déterminée la valeur de l’usufruit et de la nue-propriété ?
Quels abattements sont pris en compte dans le simulateur ?
Comment les droits de donation sont-ils calculés ?
La donation est un mécanisme permettant à un propriétaire de transmettre la totalité ou une partie de ses biens à un proche, de son vivant. Elle offre en outre un cadre fiscal avantageux.
Elle constitue un outil essentiel de la planification patrimoniale, car elle permet d’anticiper la succession et de réduire la charge fiscale future.
Contrairement à ce qui est communément pensé, les dons au profit de ses proches ne sont pas exonérés intégralement d’impôt. En effet, le Trésor public perçoit des droits de donation, au titre des droits de mutation à titre gratuit. Leur montant dépend de la valeur du bien transmis, du lien de parenté entre le donateur et le bénéficiaire, ainsi que des abattements prévus par la loi.
En utilisant notre simulateur de calcul des droits de donation, vous pouvez donc estimer le montant de ces droits avant de vous engager.
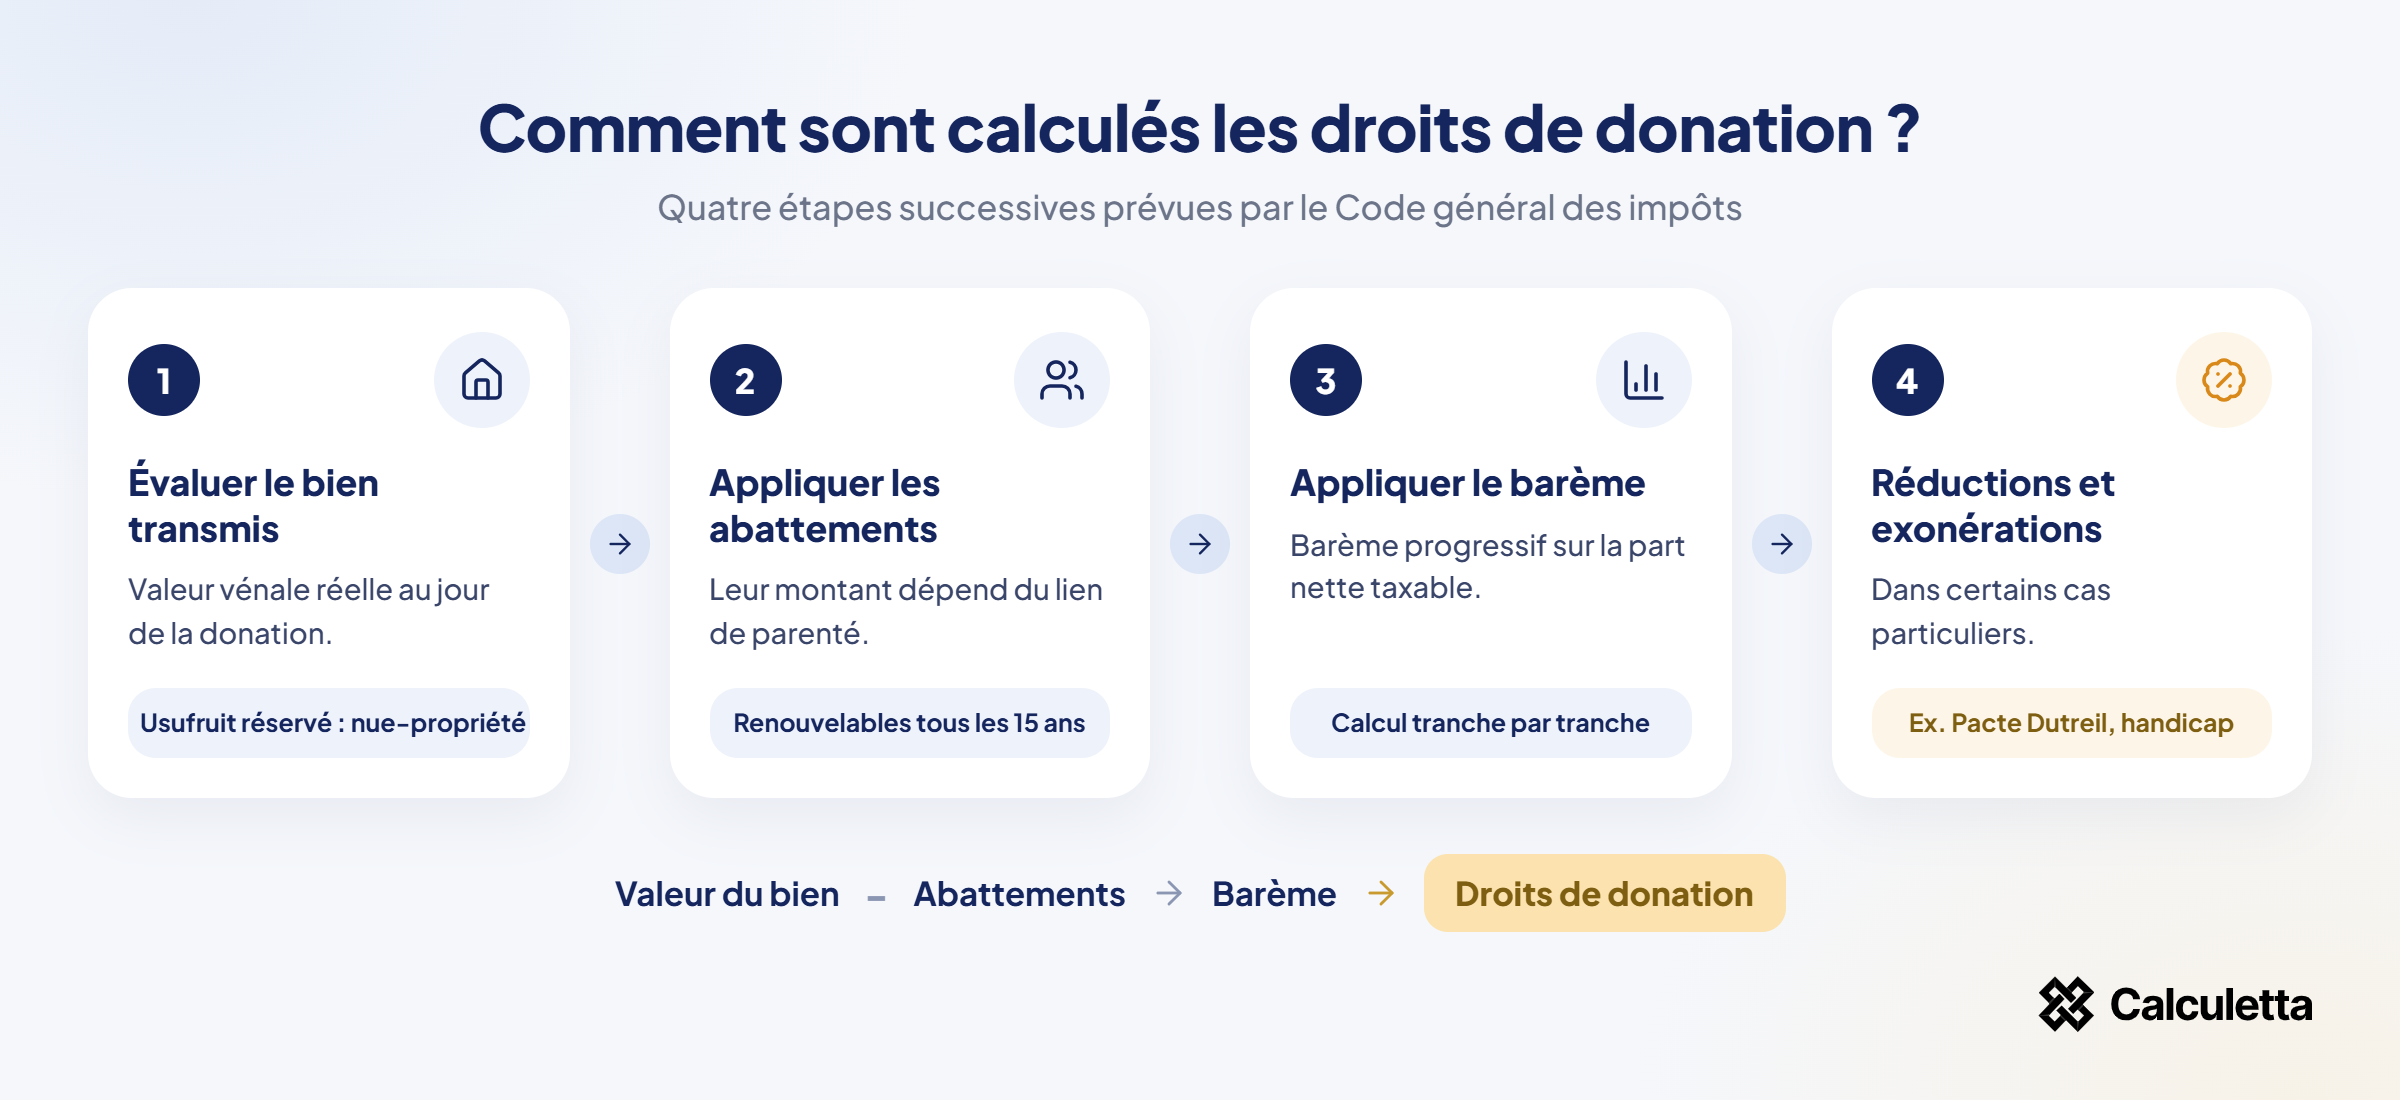
Comment sont calculés les droits de donation ?
Le calcul des droits de donation s’effectue en plusieurs étapes successives prévues par le Code général des impôts.
La première étape consiste à déterminer la valeur du bien donné, notamment lorsqu’il s’agit d’une donation avec réserve d’usufruit. Puis, le calcul se poursuit par l’application des abattements légaux possibles et du barème progressif. Enfin, certaines réductions ou exonérations s’appliquent dans des cas particuliers.
Le simulateur de droits de donation reproduit chacune de ces étapes et vous présente le détail du calcul, tranche par tranche.
Évaluation du patrimoine transmis
Lors d’une donation, l’administration fiscale exige une valorisation des biens à leur valeur vénale réelle au jour de la donation, conformément à l’article 666 du Code général des impôts.
Le patrimoine transmis peut comprendre des biens immobiliers, des sommes d’argent ou des valeurs mobilières. Il peut aussi s’agir de véhicules, de meubles ou encore de droits démembrés.
Par ailleurs, la donation d’un bien immobilier nécessite obligatoirement un acte notarié, dont le coût s’ajoute aux droits de donation. Notre guide des frais de notaire détaille les droits, émoluments et débours applicables. [1] Service-Public.fr – Fiche « Faire une donation » : la donation se fait par acte notarié et donne lieu au paiement de frais de notaire, ainsi que de frais de publicité foncière pour un bien immobilier. Consulter la source.
C’est cette valeur, en pleine propriété, que vous devez renseigner dans le simulateur.
Cas spécifique : donation avec réserve d’usufruit
La donation avec réserve d’usufruit, appelée également donation avec démembrement de propriété, consiste pour le donateur à transférer la nue-propriété du bien tout en conservant l’usufruit. Dans ce schéma de donation, les droits ne portent donc que sur la valeur transmise, c’est-à-dire celle de la nue-propriété.
Le barème de l’article 669 du Code général des impôts fixe la valeur de l’usufruit et de la nue-propriété selon l’âge du donateur :
| Âge du donateur | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans révolus | 90 % | 10 % |
| Moins de 31 ans révolus | 80 % | 20 % |
| Moins de 41 ans révolus | 70 % | 30 % |
| Moins de 51 ans révolus | 60 % | 40 % |
| Moins de 61 ans révolus | 50 % | 50 % |
| Moins de 71 ans révolus | 40 % | 60 % |
| Moins de 81 ans révolus | 30 % | 70 % |
| Moins de 91 ans révolus | 20 % | 80 % |
| 91 ans révolus et plus | 10 % | 90 % |
Ainsi, plus le donateur est âgé, plus la valeur de la nue-propriété est importante. Inversement, plus le donateur est jeune, moins la valeur de la nue-propriété est importante. [2] Légifrance – Code général des impôts, article 669 (version en vigueur depuis le 31 décembre 2003) : barème fiscal de l’usufruit et de la nue-propriété selon l’âge de l’usufruitier. Consulter la source.
De plus, au décès du donateur, l’usufruit s’éteint et le donataire devient plein propriétaire du bien sans payer de droits de succession supplémentaires sur celui-ci (article 1133 du CGI).
Le simulateur de calcul des droits de donation applique automatiquement ce barème : il vous suffit d’indiquer qu’il s’agit d’une donation avec réserve d’usufruit et de sélectionner la tranche d’âge du donateur.
Exemple de calcul de la base taxable avec une donation avec réserve d’usufruit
Prenons l’exemple d’une donation d’un bien immobilier d’une valeur de 300 000 € par un parent âgé de 70 ans à son enfant.
Selon le barème de l’article 669 du CGI, la nue-propriété correspond, à cet âge, à 60 % de la pleine propriété.
Ainsi, la base taxable s’établit comme suit :
Par conséquent, le calcul des droits de donation portera uniquement sur cette base de 180 000 €, avant application des abattements.
Application des abattements légaux et spécifiques
Avant de procéder au calcul des droits, l’administration applique un abattement fiscal sur la valeur imposable des biens transmis. Il existe deux types d’abattements en matière de calcul des droits de donation.
L’abattement familial de droit commun
Le premier type correspond à l’abattement familial, dit de droit commun, qui s’applique à l’ensemble des donations. Son montant varie selon le lien de parenté entre le donateur et le bénéficiaire. De plus, il peut être réutilisé tous les quinze ans. Cet abattement constitue ainsi un levier essentiel pour organiser la transmission de patrimoine dans le temps tout en allégeant la fiscalité. [3] Service-Public.fr – Fiche « Droits de donation – Calcul et paiement » (vérifiée le 15 janvier 2026) : montants des abattements selon le lien de parenté, renouvellement tous les 15 ans et abattement de 159 325 € en faveur des personnes handicapées. Consulter la source.
| Partie bénéficiaire | Montant de l’abattement |
|---|---|
| Conjoint marié ou partenaire de PACS | 80 724 € |
| Ascendant ou enfant | 100 000 € |
| Petit-enfant | 31 865 € |
| Arrière-petit-enfant | 5 310 € |
| Frère ou sœur | 15 932 € |
| Neveu ou nièce | 7 967 € |
| Autres collatéraux (oncle, tante, cousin…) ou personne non apparentée | 0 € |
Les abattements spécifiques
Le deuxième type regroupe les abattements spécifiques, qui visent des situations particulières. C’est le cas, par exemple, des personnes en situation de handicap, qui bénéficient d’un abattement de 159 325 €. De même, les transmissions d’entreprise relevant du pacte Dutreil profitent d’une exonération de 75 % de leur valeur.
Ces abattements permettent de réduire significativement la base imposable et, par conséquent, le montant des droits dus.
Lors de votre simulation des droits de donation, le simulateur applique l’abattement familial correspondant au lien de parenté choisi. Il tient également compte de la part déjà utilisée lors d’une donation de moins de quinze ans, ainsi que de l’abattement handicap.
Le don familial de sommes d’argent
En outre, les dons de sommes d’argent consentis en pleine propriété peuvent bénéficier d’une exonération supplémentaire de 31 865 € (article 790 G du CGI), renouvelable tous les 15 ans. Le donateur doit toutefois avoir moins de 80 ans. Quant au bénéficiaire, il doit être majeur ou émancipé, et être son enfant, petit-enfant ou arrière-petit-enfant. À défaut de descendance, son neveu ou sa nièce peut également en profiter.
Le don pour l’achat d’un logement neuf ou des travaux de rénovation énergétique
De même, la loi exonère les dons familiaux de sommes d’argent versés entre le 15 février 2025 et le 31 décembre 2026 (article 790 A bis du CGI). L’exonération atteint 100 000 € par donateur, dans la limite de 300 000 € par bénéficiaire.
Pour en profiter, le bénéficiaire doit utiliser la somme au plus tard le dernier jour du sixième mois suivant le versement. Il peut acquérir un logement neuf ou en l’état futur d’achèvement destiné à la résidence principale. Il peut aussi financer des travaux de rénovation énergétique, éligibles à MaPrimeRénov’, de sa résidence principale. Le logement doit ensuite rester affecté à la résidence principale, du bénéficiaire ou d’un locataire, pendant cinq ans. Par ailleurs, cette exonération temporaire se cumule avec l’abattement familial et le don familial de 31 865 €. [4] Service-Public.fr – Fiche « Droits de donation – Biens imposables et principales exonérations » (vérifiée le 1er janvier 2026) : conditions du don familial de sommes d’argent de 31 865 € et de l’exonération temporaire de 100 000 € pour l’acquisition d’un logement neuf ou des travaux de rénovation énergétique, ouverte jusqu’au 31 décembre 2026. Consulter la source.
Le simulateur n’intégrant pas ces deux exonérations, il convient de déduire les sommes concernées du montant de la donation que vous renseignez.
Assujettissement de la base taxable au barème des droits de donation
Après déduction des éventuels abattements, on applique à la part nette taxable un barème progressif. En ligne directe, il s’agit d’un barème progressif identique à celui prévu dans le cadre des successions. [5] Légifrance – Code général des impôts, articles 777 à 778 bis : tarifs des droits de mutation à titre gratuit en ligne directe, entre époux ou partenaires de PACS, entre frères et sœurs, entre autres parents et entre non-parents. Consulter la source.
Ce barème, prévu à l’article 777 du Code général des impôts, est le suivant :
| Part taxable après abattement | Taux applicable |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Barème applicable entre époux et partenaires de PACS
| Part taxable après abattement | Taux applicable |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 15 932 € | 10 % |
| De 15 932 € à 31 865 € | 15 % |
| De 31 865 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Barème applicable entre frères et sœurs
- Jusqu’à 24 430 € de part nette taxable : 35 %
- Au-delà de 24 430 € : 45 %
Barème applicable entre autres parents jusqu’au 4e degré
Entre parents jusqu’au quatrième degré inclus, comme les neveux, nièces, oncles, tantes ou cousins germains, le taux unique atteint 55 %. Toutefois, seuls les neveux et nièces bénéficient au préalable d’un abattement de 7 967 €.
Barème applicable entre personnes non parentes
Dans le cas où il n’existe aucun lien familial entre le donateur et le bénéficiaire, la part reçue supporte un taux unique de 60 %, sans aucun abattement particulier. Il en va de même lorsque le lien de parenté dépasse le quatrième degré.
Quel que soit votre lien de parenté, le simulateur de droits de donation sélectionne automatiquement le barème applicable.
Exemple de calcul des droits de donation
Prenons le cas d’un parent âgé de 70 ans qui donne à son enfant un bien immobilier d’une valeur de 300 000 €, tout en se réservant l’usufruit.
La valeur de la nue-propriété s’élève à 180 000 €. Après application de l’abattement de 100 000 € pour une donation en ligne directe, la base taxable ressort à 80 000 €.
Calcul des droits de donation :
- Jusqu’à 8 072 € : 8 072 × 5 % = 403,60 €
- Entre 8 072 € et 12 109 € : 4 037 × 10 % = 403,70 €
- De 12 109 € à 15 932 € : 3 823 × 15 % = 573,45 €
- Au-delà de 15 932 €, jusqu’à 80 000 € : 64 068 × 20 % = 12 813,60 €
Total des droits de donation :
Vous pouvez reproduire ce calcul avec le simulateur de calcul des droits de donation. Pour cela, sélectionnez « Enfant », une donation avec réserve d’usufruit et la tranche « Moins de 71 ans révolus ». Indiquez ensuite un montant de 300 000 € : vous obtiendrez le même résultat, ainsi que le détail de chaque tranche.
Réductions et exonérations applicables
Certaines donations bénéficient de mesures fiscales spécifiques, permettant de réduire, voire d’exonérer, les droits dus.
Le Pacte Dutreil : une exonération de 75 % pour les transmissions d’entreprise
C’est notamment le cas des transmissions d’entreprises, que le Pacte Dutreil exonère à hauteur de 75 % de leur valeur. Pour en bénéficier, les titres doivent d’abord faire l’objet d’un engagement collectif de conservation d’au moins deux ans. Ensuite, les bénéficiaires doivent souscrire un engagement individuel de conservation. Enfin, l’un des signataires de l’engagement ou l’un des bénéficiaires doit exercer une fonction de direction dans l’entreprise.
Par ailleurs, la loi de finances pour 2026 a porté la durée de l’engagement individuel de quatre à six ans, pour les transmissions réalisées à compter du 21 février 2026. [6] Légifrance – Code général des impôts, article 787 B (version en vigueur depuis le 21 février 2026, modifiée par la loi n° 2026-103 du 19 février 2026) : exonération partielle des transmissions de parts ou actions, engagement collectif de deux ans et engagement individuel de six ans. Consulter la source.
La réduction de 50 % des droits de donation avant 70 ans
Les donations en pleine propriété de titres ou de biens relevant du Pacte Dutreil ouvrent également droit à une réduction de 50 % des droits (article 790 du CGI). Cette réduction suppose toutefois que le donateur ait moins de 70 ans. [7] BOFiP-Impôts – BOI-ENR-DMTG-20-30-20-50 : réduction de 50 % des droits applicable aux donations en pleine propriété d’entreprises bénéficiant du régime Dutreil lorsque le donateur a moins de 70 ans (article 790 du CGI). Consulter la source.
L’abattement en faveur des personnes en situation de handicap
Enfin, les personnes en situation de handicap disposent d’un abattement supplémentaire de 159 325 €, cumulable avec l’abattement de droit commun.
Ce que prend en compte le simulateur de droits de donation
Le simulateur intègre l’abattement handicap. En revanche, il ne tient pas compte du Pacte Dutreil ni de la réduction de 50 %. Le résultat obtenu correspond donc aux droits dus avant application de ces dispositifs.
Donner ou vendre son entreprise ?
À l’inverse, si vous envisagez de vendre votre entreprise plutôt que de la transmettre gratuitement, ce sont les droits d’enregistrement qui s’appliquent. Vous pouvez les estimer avec notre simulateur de droits d’enregistrement de cession de parts sociales ou notre simulateur de droits d’enregistrement de fonds de commerce.
Règlement des droits des donations
Au sens de l’article 1712 du Code général des impôts, le paiement des droits de donation incombe au donataire, c’est-à-dire à la personne qui reçoit la donation.
Toutefois, le donateur peut prendre en charge le paiement de ces droits. Dans ce cas, l’administration fiscale admet que cette prise en charge ne constitue pas une libéralité supplémentaire taxable.
La donation, un outil d’optimisation patrimoniale
La donation constitue à la fois un acte de générosité et un outil d’optimisation fiscale.
Elle permet d’organiser la transmission du patrimoine dans des conditions avantageuses et d’éviter une taxation trop lourde au moment de la succession. Elle aide aussi à préparer sereinement la transmission de ses biens personnels et professionnels.
Grâce à la combinaison des abattements renouvelables, du démembrement de propriété et des dispositifs d’exonération prévus par la loi, vous pouvez alléger significativement le poids des droits de mutation. Vous assurez ainsi la continuité du patrimoine familial.
En complément de la donation, l’assurance-vie constitue un autre outil de transmission avantageux : pour les primes versées avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 € (article 990 I du CGI). Notre simulateur de fiscalité décès de l’assurance-vie vous permet d’en estimer l’impact.
Pour mesurer concrètement ces avantages, n’hésitez pas à comparer plusieurs scénarios grâce à notre simulateur de calcul des droits de donation : avec ou sans réserve d’usufruit, à différents âges du donateur, ou en tenant compte d’une donation antérieure.

No Comments
No comments yet — be the first to share your thoughts.