
Les frais de notaire correspondent à l’ensemble des sommes versées lors de certaines opérations juridiques, notamment un achat immobilier, une succession, une donation ou un partage. Ils comprennent la rémunération du notaire, mais également des droits et taxes reversés à l’administration ainsi que différents frais liés aux formalités.
Lors d’un achat immobilier, ils représentent généralement environ 7 % à 8 % du prix dans l’ancien et 2 % à 3 % dans le neuf, sous réserve du régime fiscal applicable et du département dans lequel se situe le bien. [1] Notaires de France – Les frais d’acquisition représentent généralement 7 à 8 % du prix de vente dans l’ancien et 2 à 3 % dans le neuf sous certaines conditions. Consulter la source.
Leur calcul varie donc selon l’opération réalisée. Cette page permet de comprendre la composition des frais notariés, d’estimer leur montant et d’identifier les situations dans lesquelles des frais réduits peuvent s’appliquer.
Qu’est-ce que les frais de notaire ?
Les « frais de notaire » correspondent à l’ensemble des sommes versées à l’occasion d’un acte notarié. Cette expression est pratique, mais elle peut prêter à confusion : l’intégralité de la somme versée ne constitue pas la rémunération du notaire.
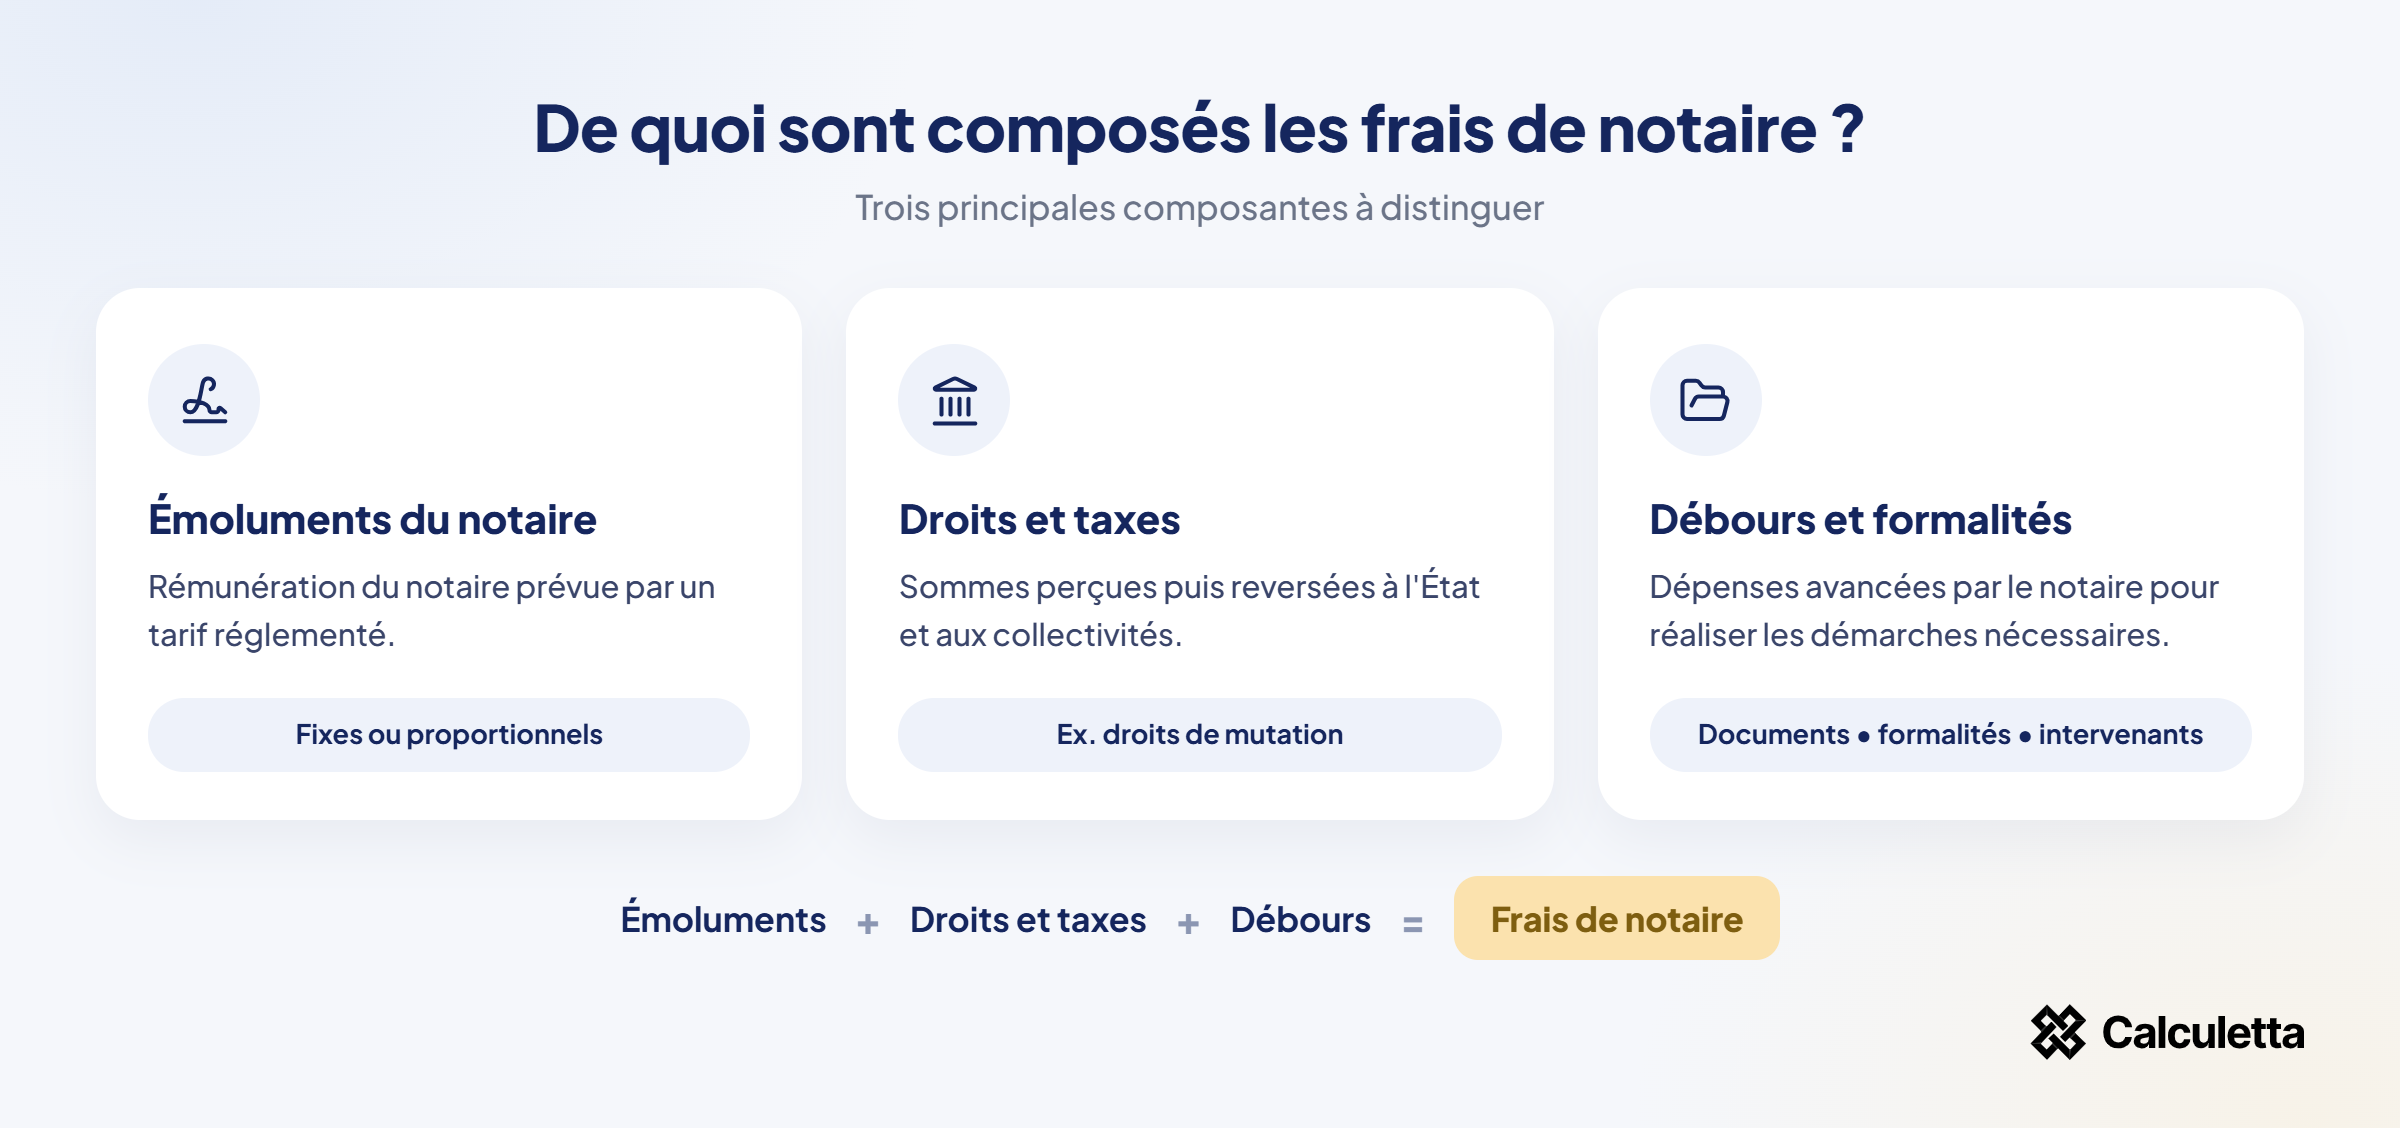
Les frais peuvent être regroupés en trois grandes catégories : les émoluments du notaire, les droits et taxes perçus pour le compte de l’administration et les débours ou frais liés aux formalités nécessaires à l’opération.
Les émoluments du notaire
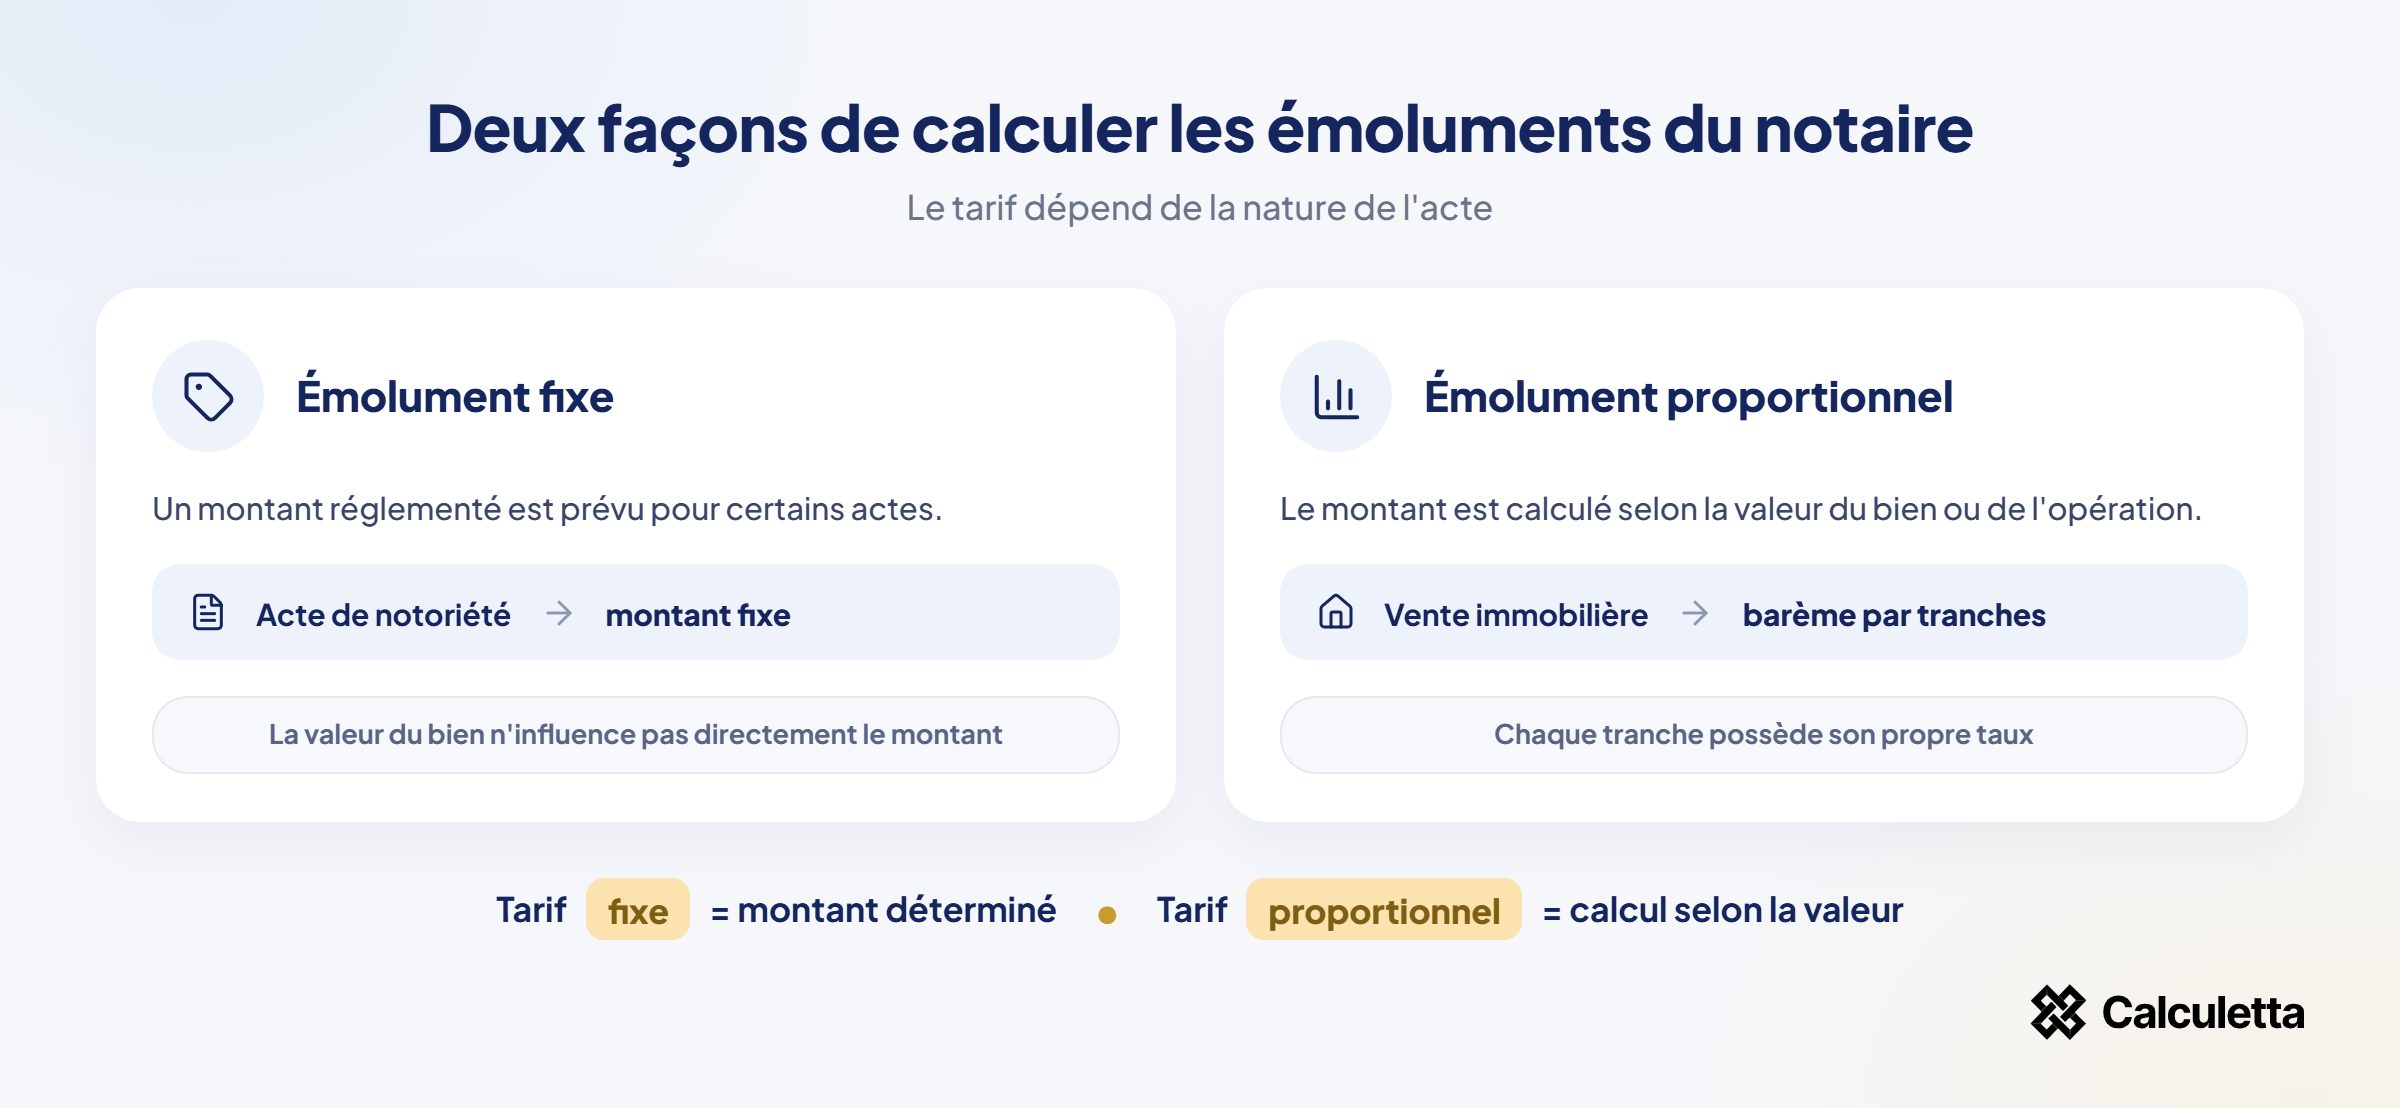
Les émoluments correspondent à la rémunération du notaire lorsqu’elle est fixée par un tarif réglementé. Selon l’acte concerné, ils peuvent prendre la forme d’un montant fixe ou être calculés proportionnellement à la valeur de l’opération.
Les émoluments proportionnels sont notamment utilisés pour certaines ventes immobilières, donations ou opérations de partage. D’autres actes donnent au contraire lieu à un émolument fixe.
Par exemple, l’acte de notoriété après décès, qui permet notamment de constater la dévolution successorale, donne actuellement lieu à un émolument fixe de 56,60 € HT, soit 67,92 € TTC avec une TVA à 20 %. [2] Légifrance – Code de commerce, article A. 444-66 : émolument applicable à la notoriété après décès constatant la dévolution successorale. Consulter la source.
Les droits d’enregistrement et taxes
Une part importante des frais versés au notaire correspond en réalité à des droits de mutation, taxes et contributions perçus pour le compte de l’État ou des collectivités territoriales.
Le notaire en assure le calcul, la perception puis le reversement à l’administration.
Le montant de ces droits dépend notamment :
- de la nature de l’opération ;
- de la valeur du bien ou des droits transmis ;
- de la localisation du bien ;
- du régime fiscal applicable ;
- de l’existence éventuelle d’un taux réduit ou d’une exonération.
Dans une vente immobilière ancienne, les droits de mutation constituent généralement la principale composante des frais d’acquisition. [3] Notaires de France – Les frais d’acquisition comprennent notamment les impôts et taxes dus à l’occasion de la mutation ainsi que la rémunération réglementée du notaire. Consulter la source.
Les débours et frais de formalités
Les débours correspondent aux dépenses avancées par le notaire pour le compte de son client afin de réunir les pièces et d’accomplir les démarches nécessaires à l’établissement de l’acte.
Ils peuvent notamment concerner :
- les documents cadastraux ;
- les états hypothécaires ;
- les demandes de documents d’état civil ;
- certaines copies ou pièces administratives ;
- les démarches de publicité foncière ;
- l’intervention éventuelle de tiers ou de professionnels.
Ces sommes ne constituent donc pas, à proprement parler, la rémunération du notaire.
Comment calculer les frais de notaire ?
Le calcul des frais de notaire ne repose pas sur une formule unique. Leur montant dépend principalement de la nature de l’acte, de la valeur du bien ou des droits concernés et du tarif applicable.
Selon les cas, la rémunération du notaire peut être calculée à partir d’un tarif fixe ou d’un barème proportionnel. À cette rémunération s’ajoutent ensuite les droits et taxes dus à l’administration ainsi que les débours et frais de formalités.
De manière simplifiée :
Les frais calculés selon un tarif fixe
Certains actes donnent lieu à un émolument fixe, c’est-à-dire à une rémunération déterminée indépendamment de la valeur du bien ou du patrimoine concerné.
C’est notamment le cas de certains actes comme :
- l’acte de notoriété après décès ;
- certaines procurations notariées ;
- certains actes ou formalités pour lesquels le tarif réglementaire fixe directement un montant.
Dans ces situations, l’émolument du notaire ne varie donc pas directement avec la valeur du bien concerné.
Les frais calculés proportionnellement à la valeur
Pour d’autres opérations, les émoluments du notaire sont calculés proportionnellement à la valeur du bien, du droit ou de l’opération.
C’est notamment le cas de certaines :
- ventes immobilières ;
- donations ;
- opérations de partage ;
- opérations portant sur des biens dont la valeur sert de base au calcul.
Le calcul repose généralement sur un barème par tranches. Chaque fraction de la valeur de l’opération est soumise au taux correspondant.
Pour une vente ou une cession immobilière de gré à gré, le barème réglementaire hors taxes est actuellement le suivant :
| Fraction du prix | Taux HT | Taux TTC avec TVA à 20 % |
|---|---|---|
| De 0 € à 6 500 € | 3,870 % | 4,644 % |
| De 6 500 € à 17 000 € | 1,596 % | 1,9152 % |
| De 17 000 € à 60 000 € | 1,064 % | 1,2768 % |
| Au-delà de 60 000 € | 0,799 % | 0,9588 % |
Ces taux sont fixés par le Code de commerce pour les ventes ou cessions immobilières de gré à gré. [4] Légifrance – Code de commerce, article A. 444-91 : barème des émoluments proportionnels applicables aux ventes ou cessions immobilières de gré à gré. Consulter la source.
Il ne faut donc pas appliquer directement le taux de la dernière tranche à l’intégralité du prix. Chaque tranche est calculée séparément, puis les différents montants sont additionnés.
Exemple de calcul pour une maison ancienne de 300 000 €
Prenons l’exemple d’un achat d’une maison ancienne pour 300 000 €.
Les émoluments TTC du notaire sont calculés de la manière suivante :
- 6 500 € × 4,644 % = 301,86 € ;
- 10 500 € × 1,9152 % = 201,10 € ;
- 43 000 € × 1,2768 % = 549,02 € ;
- 240 000 € × 0,9588 % = 2 301,12 €.
Soit un total de :
301,86 € + 201,10 € + 549,02 € + 2 301,12 € = 3 353,10 € TTC
À ces émoluments s’ajoutent les droits de mutation, la contribution de sécurité immobilière ainsi que les frais de formalités et débours.
Dans la plupart des départements ayant adopté la majoration temporaire prévue depuis 2025, le taux global de taxe de publicité foncière applicable à une vente ancienne atteint environ 6,32 %. Dans les autres situations, le taux normal est d’environ 5,81 %. [5] Notaires de France – Présentation des taux applicables aux acquisitions immobilières dans l’ancien et de la hausse temporaire des droits de mutation. Consulter la source.
Pour notre exemple, en retenant un taux global de 6,32 % :
| Poste | Montant indicatif |
|---|---|
| Prix du bien | 300 000 € |
| Émoluments TTC | 3 353,10 € |
| Droits et taxe de publicité foncière – 6,32 % | 18 960 € |
| Contribution de sécurité immobilière – 0,10 % | 300 € |
| Formalités – estimation indicative | 960 € TTC |
| Débours – estimation indicative | 600 € |
| Total estimatif | 24 173,10 € |
Les montants liés aux formalités et débours restent indicatifs : ils varient selon les pièces, les démarches et les caractéristiques propres au dossier.
Exemple pour un achat immobilier neuf de 300 000 €
Dans le neuf, certaines ventes soumises à la TVA bénéficient d’une taxe de publicité foncière réduite à 0,715 %. C’est notamment le cas de certaines ventes en l’état futur d’achèvement, ou VEFA. [6] Notaires de France – Certaines ventes immobilières neuves bénéficient d’un taux réduit de taxe de publicité foncière de 0,715 %. Consulter la source.
Pour un bien acheté au même prix de 300 000 € :
| Poste | Montant indicatif |
|---|---|
| Prix du bien | 300 000 € |
| Émoluments TTC | 3 353,10 € |
| Taxe de publicité foncière – 0,715 % | 2 145 € |
| Contribution de sécurité immobilière – 0,10 % | 300 € |
| Formalités – estimation indicative | 960 € TTC |
| Débours – estimation indicative | 600 € |
| Total estimatif | 7 358,10 € |
Le montant obtenu représente environ 2,45 % du prix d’acquisition, ce qui illustre l’ordre de grandeur généralement constaté pour un achat immobilier neuf bénéficiant du régime réduit.
Quel est le pourcentage des frais de notaire ?
Il n’existe pas de pourcentage unique de frais de notaire applicable à toutes les opérations. Le montant dépend de la nature de l’acte, de la valeur du bien ou des droits concernés, des taxes applicables et des formalités nécessaires.
Pour un achat immobilier, il est toutefois possible de retenir quelques ordres de grandeur :
| Type d’acquisition | Ordre de grandeur |
|---|---|
| Bien immobilier ancien | Environ 7 % à 8 % |
| Bien immobilier neuf bénéficiant du régime réduit | Environ 2 % à 3 % |
Cette différence s’explique principalement par le niveau des droits et taxes. Les émoluments du notaire ne sont pas divisés par trois lorsqu’un logement est neuf : c’est principalement la fiscalité de la mutation qui est plus favorable. [7] Notaires de France – Les frais d’acquisition représentent environ 7 à 8 % dans l’ancien et 2 à 3 % dans le neuf. Consulter la source.
Pour une succession, une donation ou un partage, il n’est en revanche pas pertinent d’appliquer automatiquement les pourcentages utilisés pour un achat immobilier.
Frais de notaire pour un achat immobilier
Les frais de notaire pour un achat immobilier dépendent principalement du prix du bien et de son régime fiscal. Une maison ancienne, un appartement neuf, un terrain ou un garage peuvent donc entraîner des coûts différents.
La distinction entre ancien et neuf est particulièrement importante, car elle détermine en grande partie le niveau des droits de mutation ou de la taxe de publicité foncière.
Frais de notaire dans l’ancien
Pour une maison ou un appartement ancien, les frais d’acquisition représentent généralement environ 7 % à 8 % du prix de vente.
Ils comprennent notamment les émoluments du notaire, les droits de mutation, la contribution de sécurité immobilière, les formalités et les débours.
Depuis 2025, leur montant peut être légèrement supérieur dans les départements ayant adopté la majoration temporaire de leur taux de droits de mutation.
Frais de notaire dans le neuf et en VEFA
Les frais sont généralement moins élevés pour certaines acquisitions immobilières neuves soumises à la TVA.
C’est notamment le cas des ventes en l’état futur d’achèvement, ou VEFA, qui peuvent bénéficier d’une taxe de publicité foncière au taux réduit.
Dans ces situations, les frais d’acquisition représentent généralement environ 2 % à 3 % du prix.
Le régime réduit peut également concerner certaines ventes d’immeubles neufs répondant aux conditions fiscales prévues pour les opérations soumises à la TVA. [8] Notaires de France – Présentation des frais réduits dans le neuf et du régime fiscal applicable aux acquisitions concernées. Consulter la source.
Frais de notaire pour un terrain
Les frais de notaire sur un terrain dépendent fortement du régime fiscal de la vente.
Un terrain à bâtir vendu par un professionnel assujetti à la TVA peut relever d’une fiscalité différente de celle applicable à une vente réalisée entre particuliers.
Le prix du terrain, la qualité du vendeur et le régime de TVA doivent donc être pris en compte avant d’estimer les frais.
Frais de notaire pour un garage ou un parking
Un garage ou une place de stationnement constitue également un bien immobilier. Son acquisition peut donc entraîner des droits de mutation, des émoluments et différents frais de formalités.
Pour les biens de faible valeur, les frais fixes et les formalités peuvent représenter proportionnellement une part plus importante du prix d’achat.
Frais de notaire 2025-2026 : qu’est-ce qui a changé ?
La loi de finances pour 2025 a modifié la fiscalité applicable à certaines acquisitions immobilières. Ces changements peuvent avoir une incidence directe sur le montant des frais de notaire en 2026.
Il est donc important de vérifier le taux applicable dans le département où se situe le bien avant de réaliser une estimation.
Une hausse possible de 0,5 point des droits de mutation
Les conseils départementaux peuvent temporairement relever leur taux départemental de taxe de publicité foncière ou de droit d’enregistrement de 4,50 % à 5 %.
La date effective d’application dépend des délibérations prises par chaque département. [9]Légifrance – Loi de finances pour 2025, article 116 : possibilité temporaire pour les départements de relever le taux maximal applicable aux mutations immobilières. Consulter la source.
Quel avantage pour les primo-accédants ?
La majoration temporaire de 0,5 point ne s’applique pas, dans les conditions prévues par la loi, lorsque l’acquisition constitue une première propriété destinée à devenir la résidence principale de l’acquéreur.
Il faut donc distinguer cette exclusion de la majoration d’une éventuelle exonération plus large des droits de mutation. [10]Service-Public.fr – Présentation de l’augmentation temporaire des droits de mutation et de l’exception applicable à certains primo-accédants achetant leur résidence principale. Consulter la source.
Quel impact pour un achat de 300 000 € ?
Pour un achat de 300 000 €, une hausse de 0,5 point représente :
La majoration peut donc représenter un surcoût fiscal de 1 500 € sur un bien de 300 000 €, toutes choses égales par ailleurs.
Qui doit payer les frais de notaire ?
La réponse à la question « qui paie les frais de notaire ? » dépend de l’opération réalisée.
Dans une vente immobilière classique, les frais d’acquisition sont principalement supportés par l’acheteur. La situation diffère pour une succession, une donation, un partage ou d’autres actes.
| Opération | Qui supporte généralement les frais ? |
|---|---|
| Achat immobilier | L’acquéreur |
| Succession | Les héritiers ou légataires selon les actes nécessaires |
| Donation | Le donataire supporte en principe les droits, avec possibilité de prise en charge par le donateur dans certaines conditions |
| Partage | Les personnes participant au partage |
| Contrat de mariage | Les futurs époux |
| Divorce avec partage immobilier | Les époux ou ex-époux |
| Cession de fonds de commerce | Généralement l’acquéreur pour les droits d’enregistrement |
| Vente immobilière – vendeur | Certains frais propres au vendeur restent à sa charge |
Dans une vente de maison, le vendeur ne supporte normalement pas les frais d’acquisition dus par l’acheteur.
Il peut toutefois devoir supporter :
- les diagnostics immobiliers obligatoires ;
- les éventuels frais de mainlevée d’une hypothèque ou d’une autre sûreté ;
- l’impôt sur une éventuelle plus-value immobilière ;
- certaines dépenses prévues par le contrat.
Quand les frais de notaire sont-ils payés ?
Lors d’un achat immobilier, une provision est versée au notaire afin de couvrir les émoluments, les taxes, les formalités et les débours liés à l’acte.
Le montant exact de certains frais n’étant connu qu’après l’accomplissement définitif des formalités, la somme demandée avant ou lors de la signature constitue une estimation.
Une fois le dossier clôturé, le notaire établit le compte définitif et rembourse au client l’éventuel trop-perçu.
Peut-on réduire les frais de notaire ?
Il existe plusieurs moyens de réduire le coût global d’une acquisition, mais toutes les composantes des frais de notaire ne sont pas négociables.
Il faut notamment distinguer les économies portant sur la fiscalité de l’opération de celles portant réellement sur la rémunération du notaire.
Déduire la valeur du mobilier du prix immobilier
Lorsqu’un logement est vendu avec de véritables biens meubles, leur valeur peut être distinguée de celle du bien immobilier dans les conditions applicables.
La valeur retenue doit toutefois être réelle, justifiable et précisément identifiée dans l’opération. Une valorisation artificiellement élevée du mobilier dans le seul but de diminuer la base des droits de mutation peut être remise en cause par l’administration fiscale.
Acheter un bien neuf ou en VEFA
L’achat d’un logement neuf ou en VEFA peut permettre de bénéficier de frais de notaire réduits lorsque l’opération relève du taux réduit de taxe de publicité foncière.
Dans les situations éligibles, cette taxe peut être fixée à 0,715 %, contre un niveau nettement supérieur dans l’ancien. [11]Notaires de France – Le taux réduit de taxe de publicité foncière applicable à certaines acquisitions immobilières neuves est de 0,715 %. Consulter la source.
Profiter des règles applicables aux primo-accédants
Un primo-accédant achetant sa résidence principale peut notamment bénéficier de l’exclusion de la majoration temporaire de 0,5 point des droits de mutation, sous réserve de respecter les conditions prévues.
Obtenir une remise sur certains émoluments
Le notaire peut, dans les limites fixées par la réglementation, accorder une remise sur certaines catégories d’émoluments proportionnels.
Cette remise ne concerne pas l’ensemble des sommes versées et ne porte notamment pas sur les droits et taxes collectés pour le compte de l’administration.
Écrêtement et honoraires libres
Pour certaines opérations immobilières de faible valeur, un mécanisme d’écrêtement permet de limiter la rémunération réglementée du notaire afin qu’elle ne soit pas disproportionnée par rapport à la valeur du bien.
À l’inverse, certaines prestations qui ne relèvent pas du tarif réglementé peuvent donner lieu à des honoraires libres. Leur montant doit alors être porté à la connaissance du client selon les règles applicables.
Frais de notaire pour une succession ou une donation
Les frais de notaire d’une succession ne peuvent pas être estimés en appliquant simplement un pourcentage fixe au patrimoine transmis.
Le montant dépend des actes nécessaires au règlement de la succession, qui peuvent notamment comprendre :
- un acte de notoriété ;
- une déclaration de succession ;
- une attestation de propriété immobilière ;
- un inventaire ;
- un acte de partage.
La présence d’un ou plusieurs biens immobiliers peut donc augmenter le coût de la succession en raison des actes et formalités supplémentaires nécessaires.
Pour une donation, le coût dépend également de la nature et de la valeur des biens transmis.
Une donation immobilière, une donation-partage ou une donation avec réserve d’usufruit peut entraîner des émoluments et des formalités spécifiques.
Les éventuels droits de donation doivent également être distingués de la rémunération du notaire. [12]Légifrance – Code de commerce, article A. 444-67 : dispositions relatives aux émoluments applicables aux donations entre vifs. Consulter la source.
Pourquoi les frais de notaire varient-ils selon l’opération ?
Les frais notariés varient parce qu’un achat immobilier, une succession, une donation ou un partage n’impliquent ni les mêmes actes, ni les mêmes bases de calcul, ni les mêmes droits fiscaux.
Un achat immobilier est fortement influencé par les droits de mutation. Une succession dépend davantage du nombre et de la nature des actes nécessaires. Une donation combine éventuellement émoluments proportionnels et droits de donation, tandis qu’un partage obéit encore à d’autres règles.
C’est pourquoi une simulation de frais de notaire doit toujours être adaptée à la nature exacte de l’opération envisagée.
Quelle différence entre frais de notaire et droits de mutation ?
Les frais de notaire et les droits de mutation ne désignent pas la même chose.
Les frais de notaire constituent une expression générique regroupant notamment :
- la rémunération du notaire ;
- les droits et taxes ;
- les débours et frais de formalités.
Les droits de mutation correspondent uniquement aux prélèvements fiscaux dus à l’administration en raison de la transmission d’un bien ou d’un droit.
Ils ne constituent donc qu’une composante du montant global versé à l’occasion de l’acte.
Cette distinction est particulièrement importante en matière immobilière : lorsqu’un département augmente son taux de droits de mutation, les « frais de notaire » augmentent pour l’acquéreur alors même que la rémunération réglementée du notaire n’a pas nécessairement changé. [13]Notaires de France – Les frais d’acquisition comprennent la rémunération du notaire mais également les droits et taxes collectés pour le compte de l’administration. Consulter la source.
Qu’est-ce qu’un notaire et quand faire appel à lui ?
Le notaire est un officier public investi par l’État et chargé notamment de recevoir certains actes auxquels il confère un caractère authentique.
Son intervention est obligatoire dans différentes opérations, notamment certaines donations, les contrats de mariage, certaines opérations immobilières et les actes devant être soumis à la publicité foncière.
Le seuil de 5 000 € applicable à certaines successions ne doit pas être confondu avec les règles concernant les testaments. Ce seuil intervient notamment pour déterminer dans quelles conditions une succession peut être réglée sans intervention obligatoire d’un notaire en l’absence de bien immobilier.
L’existence d’un testament olographe ne dépend pas de ce seuil.
Quels sont les avantages de recourir à un notaire ?
Même lorsque son intervention n’est pas obligatoire, le recours à un notaire peut contribuer à sécuriser juridiquement une opération et à prévenir certaines difficultés.
Son intervention peut notamment permettre de :
- bénéficier de conseils juridiques et fiscaux ;
- sécuriser la rédaction d’un acte ;
- donner une force probante renforcée à certaines constatations ;
- assurer la conservation de l’acte ;
- accomplir les formalités de publicité ou d’enregistrement nécessaires.
Légifrance – Loi de finances pour 2025, article 116 : possibilité temporaire pour les départements de relever le taux maximal applicable aux mutations immobilières. Consulter la source.
Service-Public.fr – Présentation de l’augmentation temporaire des droits de mutation et de l’exception applicable à certains primo-accédants achetant leur résidence principale. Consulter la source.
Notaires de France – Le taux réduit de taxe de publicité foncière applicable à certaines acquisitions immobilières neuves est de 0,715 %. Consulter la source.
Légifrance – Code de commerce, article A. 444-67 : dispositions relatives aux émoluments applicables aux donations entre vifs. Consulter la source.
Notaires de France – Les frais d’acquisition comprennent la rémunération du notaire mais également les droits et taxes collectés pour le compte de l’administration. Consulter la source.

No Comments
No comments yet — be the first to share your thoughts.