
Simulateur d’amortissement excédentaire et de loyer non déductible
Comment le simulateur calcule-t-il les amortissements non déductibles d'un véhicule de tourisme ?
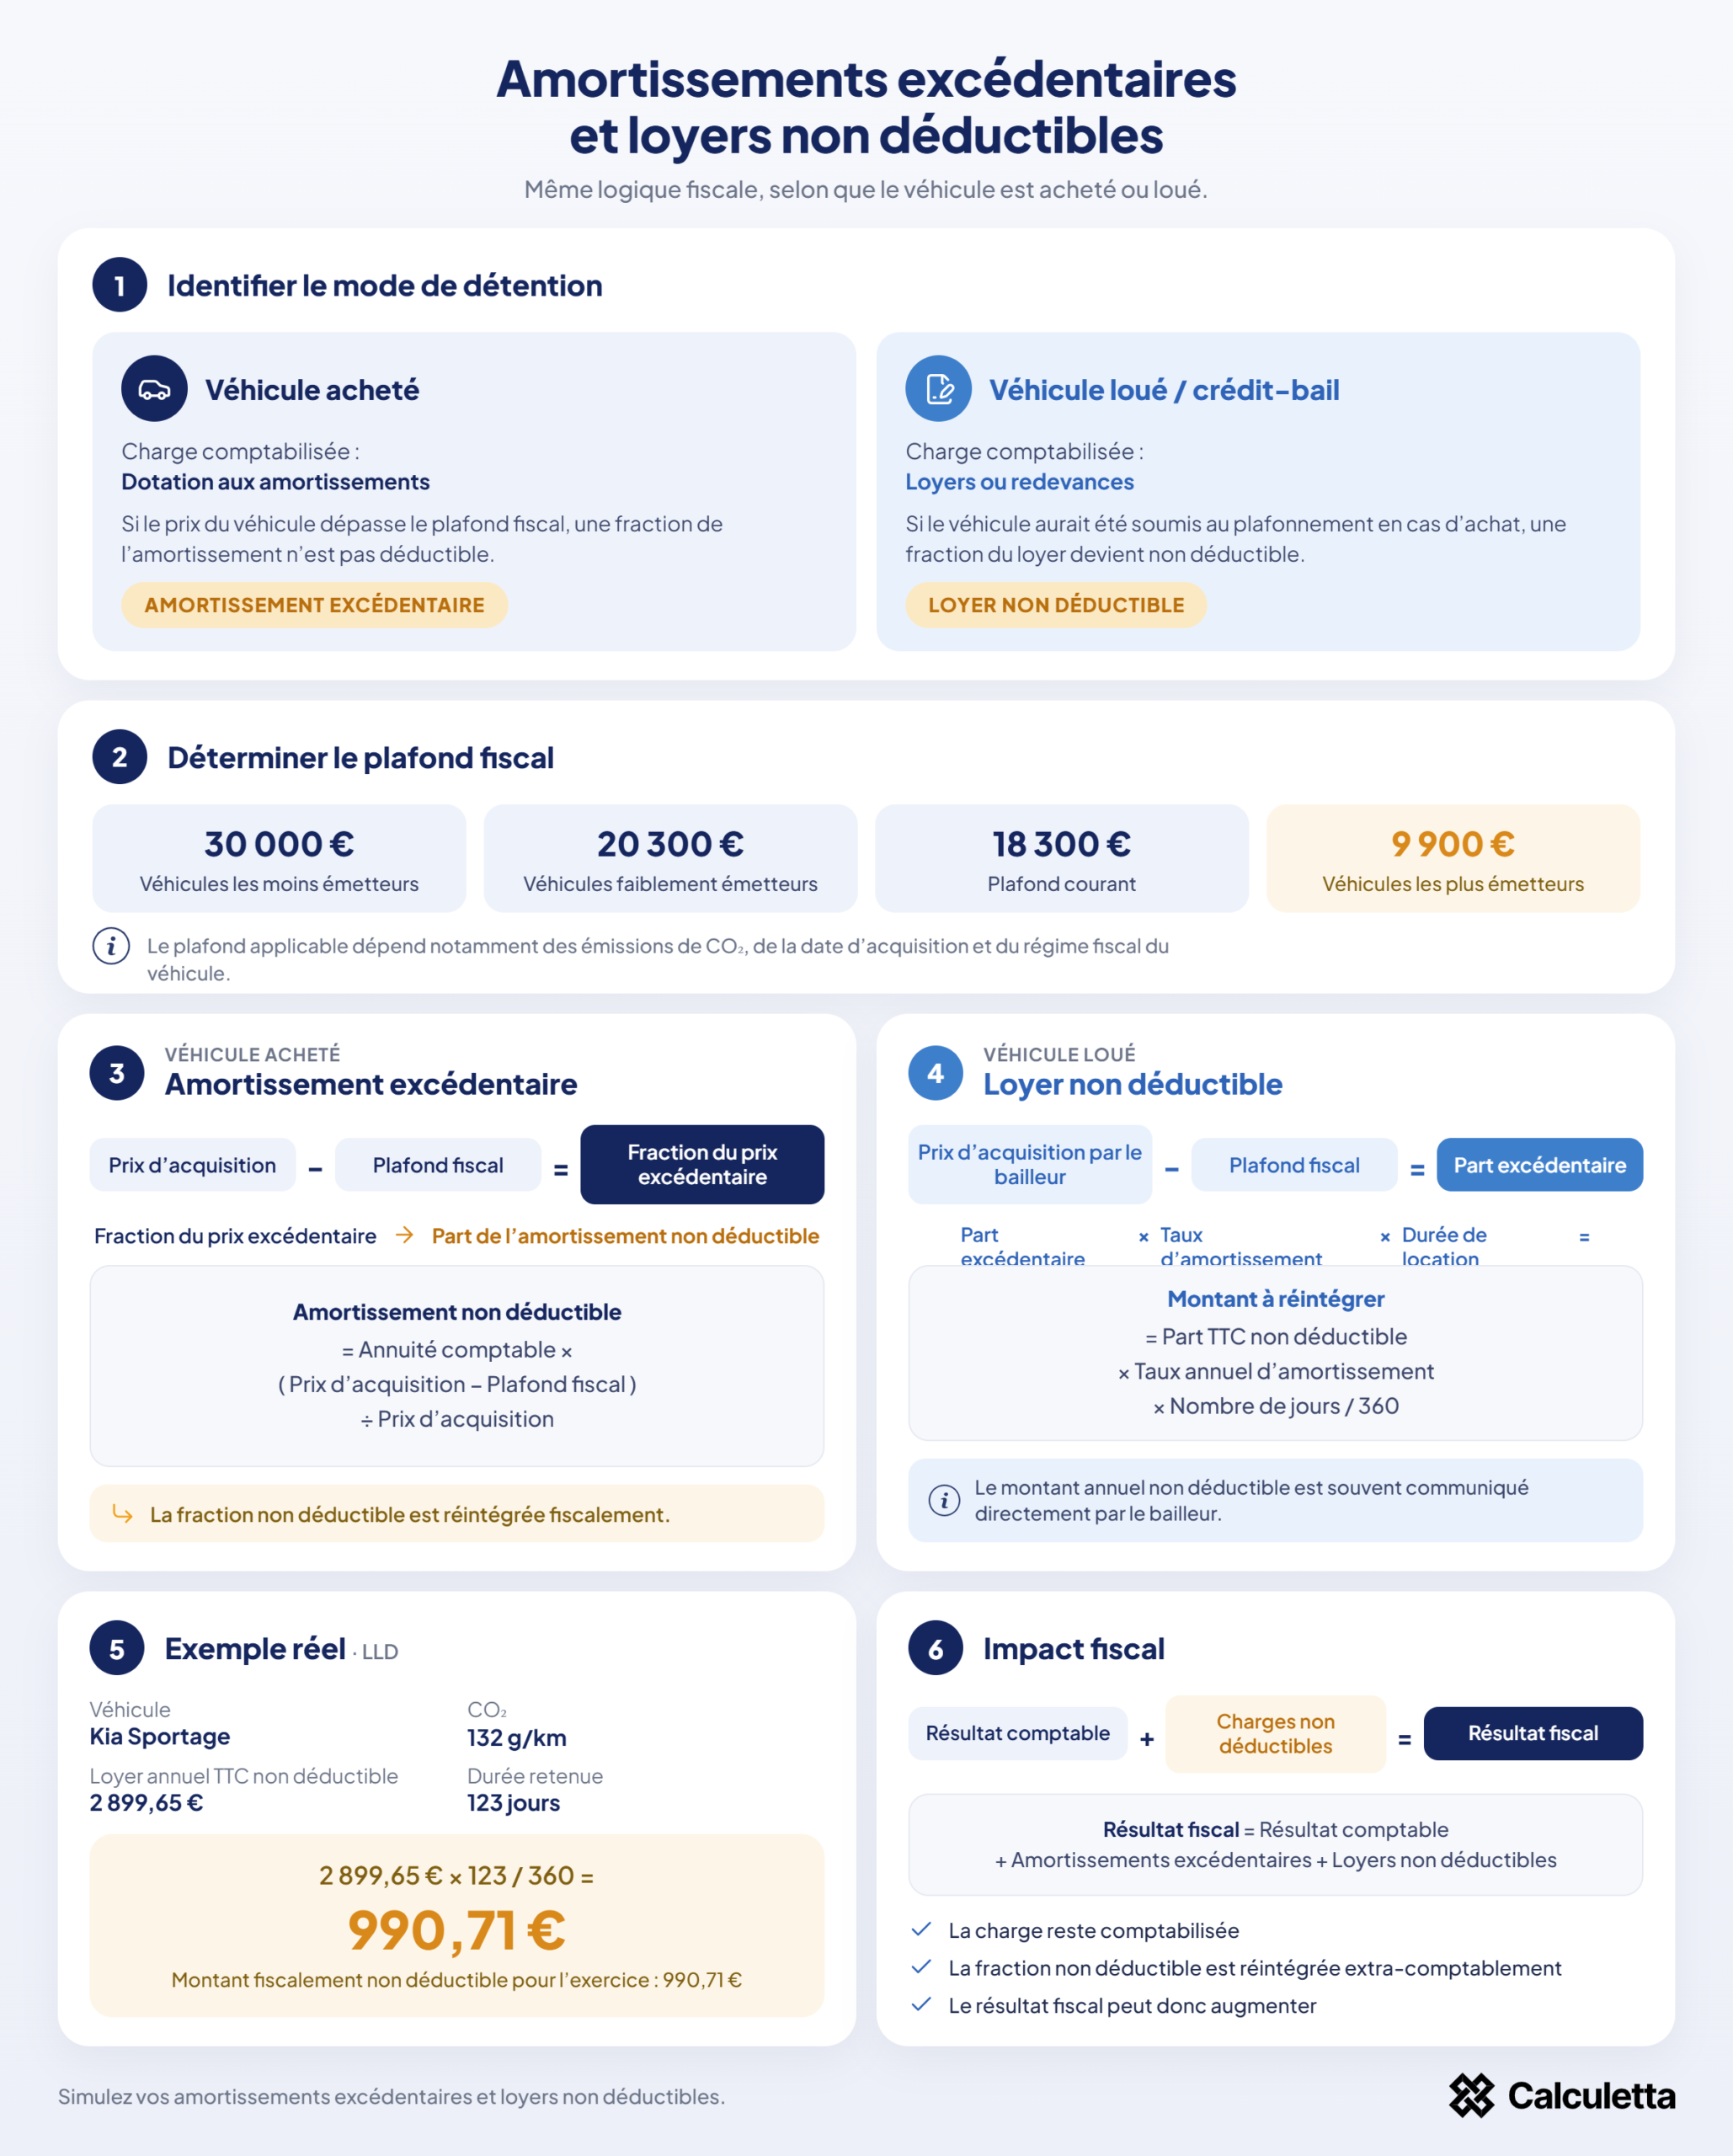
Pour un véhicule loué, le simulateur estime la fraction des loyers non déductible à partir du prix d’acquisition TTC du véhicule par le bailleur, du plafond fiscal applicable, du taux annuel d’amortissement et du nombre de jours de mise à disposition.
Le calcul tient compte du prorata de location sur une base conventionnelle de 360 jours. Le résultat constitue une estimation, car le montant définitif dépend notamment des amortissements réellement pratiqués par le bailleur.
Comment sont calculés les loyers non déductibles en LLD, LOA ou crédit-bail ?
Le simulateur détermine automatiquement le plafond fiscal de déductibilité applicable au véhicule en fonction de sa date d’acquisition, de ses émissions de CO₂ et de sa norme d’homologation (WLTP ou NEDC).
Il calcule ensuite la fraction de l’amortissement comptable correspondant au prix d’acquisition excédant ce plafond. Cette fraction constitue un amortissement non déductible, qui doit être réintégré au résultat fiscal de l’entreprise.
Le simulateur prend-il en compte les batteries et les périodes d'utilisation inférieures à une année ?
Oui. Le simulateur permet d’exclure du prix soumis au plafonnement le coût des batteries ou équipements éligibles, lorsque les conditions fiscales sont respectées et que leur montant est identifié séparément.
Il prend également en compte le nombre de jours d’amortissement ou de location renseigné afin de calculer la réintégration correspondant à la période concernée. Lorsqu’une dotation comptable déjà proratisée est saisie, aucun second prorata n’est appliqué.
Qu’est-ce qu’une charge non déductible liée à un véhicule de tourisme ?
Les dépenses engagées par une entreprise pour l’acquisition ou l’utilisation d’un véhicule de tourisme sont enregistrées normalement en comptabilité. Cependant, elles ne sont pas intégralement déductibles lors du calcul du résultat fiscal. Effectivement, la loi fiscale prévoit des plafonds de déduction spécifiques pour les véhicules de tourisme. Lorsque la charge comptabilisée excède la fraction fiscalement admise, la différence constitue une charge non déductible qui doit être réintégrée extra-comptablement au résultat de l’entreprise. Cette limitation concerne principalement :- les amortissements excédentaires lorsque le véhicule est acheté par l’entreprise ;
- la fraction non déductible des loyers lorsque le véhicule est pris en location, en location avec option d’achat ou en crédit-bail.
Comment calculer les amortissements excédentaires non déductibles ?
Lorsqu’une entreprise achète un véhicule de tourisme et l’inscrit à son actif, celui-ci est amorti comptablement sur sa durée probable d’utilisation. Toutefois, sur le plan fiscal, la totalité de cet amortissement n’est pas nécessairement déductible du résultat imposable. Lorsque le prix d’acquisition TTC du véhicule dépasse le plafond fiscal applicable, une fraction de l’amortissement comptabilisé doit être réintégrée extra-comptablement au résultat fiscal de l’entreprise. Le prix est retenu TTC, car la TVA sur les véhicules de tourisme n’est en principe pas récupérable.Principe du plafonnement fiscal de l’amortissement
L’entreprise continue d’amortir comptablement le véhicule sur la totalité de sa valeur d’acquisition. Le plafonnement fiscal ne modifie donc pas le montant de l’amortissement enregistré en comptabilité. En revanche, seule la fraction de l’amortissement correspondant au plafond fiscal de déductibilité peut être déduite du résultat imposable. La fraction correspondant à la partie du prix d’acquisition excédant ce plafond constitue un amortissement excédentaire non déductible. Elle doit être réintégrée chaque année dans le résultat fiscal de l’entreprise. La fraction non déductible peut être déterminée selon la formule suivante :Détermination du plafond de déduction applicable
Le plafond concerne les véhicules de tourisme au sens de la réglementation fiscale. La catégorie du véhicule constitue donc un premier élément à vérifier avant d’appliquer la limitation. Le plafond dépend ensuite du niveau d’émissions de CO2 et du mode de mesure de ces émissions : norme WLTP ou ancienne norme NEDC. Les seuils ne sont pas les mêmes dans les deux régimes. Pour les véhicules acquis ou loués à compter de 2021, les plafonds sont les suivants [2] BOFiP – BIC – Amortissements – Régimes particuliers – Amortissements des véhicules de tourisme (BOI-BIC-AMT-20-40-50). Consulter la source. :| Plafond fiscal | Émissions de CO2 – norme WLTP | Émissions de CO2 – norme NEDC |
|---|---|---|
| 30 000 € | Moins de 20 g/km | Moins de 20 g/km |
| 20 300 € | De 20 à moins de 50 g/km | De 20 à moins de 60 g/km |
| 18 300 € | De 50 à 160 g/km | De 60 à 130 g/km |
| 9 900 € | Plus de 160 g/km | Plus de 130 g/km |
Exemple de calcul d’un amortissement excédentaire
Prenons l’exemple d’une entreprise qui acquiert, le 1er janvier 2026, un véhicule de tourisme pour un montant de 42 500 € TTC. Le véhicule :- relève du dispositif WLTP ;
- émet 125 g de CO2/km ;
- est amorti comptablement sur 5 ans ;
- bénéficie donc d’un plafond fiscal de 18 300 €.
| Élément | Montant |
|---|---|
| Prix d’acquisition TTC | 42 500 € |
| Durée d’amortissement | 5 ans |
| Plafond fiscal | 18 300 € |
| Annuité comptable | 8 500 € |
| Annuité fiscalement déductible | 3 660 € |
| Amortissement non déductible à réintégrer | 4 840 € |
Comment calculer les loyers non déductibles en crédit-bail ou en location ?
Lorsqu’une entreprise utilise un véhicule de tourisme dans le cadre d’un crédit-bail, d’une location avec option d’achat ou d’une location longue durée, les loyers sont normalement comptabilisés parmi les charges de l’exercice. Toutefois, une fraction de ces loyers peut être fiscalement non déductible lorsque le véhicule aurait lui-même été soumis au plafonnement fiscal de l’amortissement s’il avait été acquis directement par l’entreprise.
Ce mécanisme permet d’éviter qu’une entreprise puisse contourner le plafonnement applicable aux véhicules de tourisme simplement en choisissant de louer le véhicule plutôt que de l’acheter. L’article 39-4 du CGI vise ainsi la fraction du loyer correspondant à l’amortissement pratiqué par le bailleur sur la partie du prix d’acquisition dépassant le plafond fiscal applicable.
Principe de la limitation fiscale des loyers
En cas de location ou de crédit-bail, l’entreprise locataire ne comptabilise pas elle-même l’amortissement du véhicule puisque celui-ci est inscrit à l’actif du bailleur. La limitation est donc appliquée au niveau des loyers : la partie correspondant à l’amortissement pratiqué par le bailleur sur la fraction excédentaire du prix du véhicule devient non déductible.
Cette limitation concerne notamment les opérations de crédit-bail et les locations de plus de trois mois. Les locations de courte durée n’excédant pas trois mois et non renouvelables sont exclues du dispositif.
La logique fiscale est donc similaire dans les deux situations :
- Véhicule acheté : amortissement excédentaire non déductible ;
- Véhicule loué : quote-part du loyer correspondant à cet amortissement excédentaire non déductible.
Détermination de la quote-part de loyer non déductible
Le calcul repose principalement sur le prix d’acquisition du véhicule par le bailleur, le plafond fiscal applicable, l’amortissement pratiqué par le bailleur et la durée pendant laquelle l’entreprise dispose effectivement du véhicule.
La fraction annuelle d’amortissement excédentaire peut être présentée ainsi :
La part annuelle du loyer non déductible correspond ensuite à cette fraction, augmentée de la TVA supportée par le locataire. L’administration précise également que la date à retenir pour déterminer le régime applicable est la date d’acquisition du véhicule par le bailleur, et non la date de début de location chez l’entreprise utilisatrice.
Lorsque le véhicule n’est utilisé que pendant une partie de l’exercice, cette somme est ensuite proratisée en fonction de la durée effective de location. L’administration retient pour ce calcul une convention de 30 jours par mois, soit 360 jours pour une année complète :
Où trouver le montant du loyer non déductible ?
En cas de location d’un véhicule, l’entreprise ne connaît ni le prix auquel le loueur a acheté le véhicule, ni son plan d’amortissement. Elle n’a donc pas à reconstituer elle-même le calcul : c’est le loueur qui lui communique chaque année la part de loyer non déductible.
En pratique, cette information figure dans un état récapitulatif des loyers non déductibles, envoyé par le loueur pour chaque exercice et listant l’ensemble des véhicules loués. Son contenu varie selon les loueurs :
- Format détaillé : certains loueurs indiquent le prix TTC du véhicule, le coût de la batterie, le plafond applicable, la part excédentaire, le taux d’amortissement et le nombre de jours. L’entreprise peut alors refaire le calcul elle-même.
- Format simplifié : d’autres se limitent à l’essentiel : identification du véhicule, taux de CO2, dates de location, nombre de jours, loyer annuel non déductible et montant proratisé. L’entreprise reprend alors le montant communiqué, sans pouvoir en reconstituer l’origine.
Dans les deux cas, l’état est la pièce justificative de la réintégration. Il est fourni à titre indicatif : l’entreprise reste responsable de sa déclaration et doit notamment vérifier le taux de CO2 sur le certificat d’immatriculation. Si vous ne l’avez pas reçu, demandez-le à votre loueur avant d’établir la liasse fiscale.
Voici un exemple d’état au format détaillé pour l’exercice 2025, avec un amortissement du loueur de 20 % par an :
| Véhicule | CO2 (g/km) | Période 2025 | Prix TTC | Batterie TTC | Prix hors batterie | Plafond TTC | Part TTC | Jours | À réintégrer |
|---|---|---|---|---|---|---|---|---|---|
| Peugeot 208 1.2 PureTech 100 | 115 | 01/01 – 31/12 | 15 240 € | 0 € | 15 240 € | 18 300 € | 0 € | 360 | 0 € |
| Peugeot 208 1.5 BlueHDi 100 | 108 | 01/01 – 22/06 | 14 900 € | 0 € | 14 900 € | 18 300 € | 0 € | 172 | 0 € |
| Toyota Yaris Hybride 116h | 92 | 01/01 – 31/12 | 18 960 € | 2 150 € | 16 810 € | 18 300 € | 0 € | 360 | 0 € |
| Peugeot 3008 Hybrid 225 e-EAT8 | 34 | 01/01 – 31/12 | 42 600 € | 6 800 € | 35 800 € | 20 300 € | 15 500 € | 360 | 3 100 € |
| Peugeot 2008 1.2 PureTech 130 EAT8 | 138 | 01/04 – 31/12 | 31 500 € | 0 € | 31 500 € | 18 300 € | 13 200 € | 270 | 1 980 € |
Le montant à réintégrer se calcule ainsi :
Comment lire cet état :
- Véhicule sous le plafond : la Peugeot 208 1.2 PureTech 100 coûte 15 240 € TTC, un prix inférieur au plafond de 18 300 €. Il n’y a rien à réintégrer.
- Location terminée en cours d’année : le contrat de la Peugeot 208 1.5 BlueHDi 100 a pris fin le 22 juin. L’état retient 172 jours (5 mois de 30 jours + 22 jours). Le montant reste nul, puisque le prix est sous le plafond.
- Exclusion de la batterie : la Toyota Yaris Hybride 116h coûte 18 960 € TTC, au-dessus du plafond. Mais sa batterie, facturée 2 150 €, est exclue de la base : le prix retenu tombe à 16 810 € et la réintégration est nulle. Sans cette exclusion, l’entreprise aurait réintégré (18 960 − 18 300) × 20 % = 132 € par an.
- Véhicule au-dessus du plafond : le Peugeot 3008 Hybrid 225 e-EAT8 (34 g/km) relève du plafond de 20 300 €. Après exclusion de la batterie : (35 800 € − 20 300 €) × 20 % × 360 / 360 = 3 100 €.
- Véhicule au-dessus du plafond, loué en cours d’année : le Peugeot 2008 1.2 PureTech 130 EAT8 est loué depuis le 1er avril, soit 270 jours : (31 500 € − 18 300 €) × 20 % × 270 / 360 = 1 980 €.
Exemple de calcul d’un loyer non déductible
Prenons une entreprise qui loue quatre véhicules en LLD. Son exercice coïncide avec l’année civile. Elle reçoit de son loueur l’état récapitulatif suivant, au format simplifié, pour 2025 :
| Véhicule | CO2 (g/km) | Période de location 2025 | Jours | Loyer annuel non déductible | Montant proratisé |
|---|---|---|---|---|---|
| Volkswagen T-Roc 1.5 TSI 150 DSG7 | 142 | 15/09 – 31/12 | 106 | 3 120 € | 919 € |
| Citroën C5 Aircross BlueHDi 130 EAT8 | 136 | 01/01 – 14/09 | 254 | 2 280 € | 1 609 € |
| Toyota Corolla 1.8 Hybride 140 | 104 | 01/01 – 31/12 | 360 | 2 415 € | 2 415 € |
| Opel Astra 1.5 Diesel 130 BVA8 | 124 | 01/01 – 31/12 | 360 | 1 860 € | 1 860 € |
| Total | 6 803 € |
Le Volkswagen T-Roc a remplacé le Citroën C5 Aircross le 15 septembre. Chacun n’a donc été loué qu’une partie de l’année, et le loyer annuel non déductible est proratisé.
Pour le Volkswagen T-Roc : 16 jours en septembre + 3 mois de 30 jours = 106 jours, soit :
Pour le Citroën C5 Aircross : 8 mois de 30 jours + 14 jours = 254 jours, soit :
Les deux autres véhicules ont été loués toute l’année : le montant annuel est réintégré intégralement. L’entreprise doit donc réintégrer fiscalement 6 803 €, après arrondi du total exact à l’euro supérieur, au titre de l’exercice 2025.
Cet exemple montre qu’il faut distinguer le montant annuel non déductible communiqué par le bailleur du montant effectivement réintégré au titre de l’exercice.
Bon à savoir : l’état du loueur est établi sur l’année civile. Si votre exercice est décalé (par exemple du 1er juillet au 30 juin), recalculez la réintégration sur vos propres dates à partir du montant annuel indiqué.
Quelle différence entre amortissement excédentaire et loyer non déductible ?
L’amortissement excédentaire et le loyer non déductible reposent sur le même principe fiscal : limiter la déduction liée à l’utilisation d’un véhicule de tourisme lorsque sa valeur dépasse le plafond admis par la réglementation.
La différence tient principalement au mode de détention du véhicule et, par conséquent, à la nature de la charge enregistrée en comptabilité.
| Situation | Charge comptabilisée | Fraction non déductible |
|---|---|---|
| Véhicule acheté | Dotation aux amortissements | Fraction de l’amortissement correspondant au prix excédant le plafond fiscal |
| Véhicule en crédit-bail | Redevances de crédit-bail | Quote-part correspondant à l’amortissement excédentaire pratiqué par le bailleur |
| Véhicule en LLD ou location | Loyers | Quote-part correspondant à l’amortissement excédentaire pratiqué par le bailleur |
Ainsi, lorsqu’un véhicule est acheté, l’entreprise calcule elle-même l’amortissement non déductible. Lorsqu’il est loué, le montant de la quote-part non déductible est communiqué par le bailleur puis ajusté, si nécessaire, à la durée réelle de location.
L’objectif est de placer l’entreprise dans une situation fiscale comparable quel que soit le mode de financement choisi.
Quels véhicules sont concernés par les limitations de déduction ?
Le plafonnement concerne principalement les véhicules de tourisme. Il convient donc de déterminer la catégorie fiscale du véhicule avant de calculer une éventuelle réintégration.Véhicules de tourisme
Pour les véhicules de tourisme, le plafond applicable dépend du niveau d’émissions de CO2, de la norme de mesure (WLTP ou NEDC), de la date d’acquisition et, pour un véhicule loué, de la date à laquelle il a été acquis par le bailleur. Les plafonds sont détaillés dans le tableau de la section consacrée aux amortissements excédentaires. Le montant du prix dépassant le plafond sert à déterminer la fraction d’amortissement ou de loyer qui ne peut pas être déduite fiscalement.Véhicules utilitaires
Les véhicules qui ne relèvent pas fiscalement de la catégorie des véhicules de tourisme ne sont, en principe, pas concernés par ce plafonnement. Il faut toutefois se fonder sur la qualification fiscale réelle du véhicule et non uniquement sur son appellation commerciale. Certains véhicules de catégorie N1 peuvent notamment relever, selon leurs caractéristiques, du régime applicable aux véhicules de tourisme.Véhicules électriques et hybrides
Les véhicules présentant des émissions de CO2 inférieures à 20 g/km bénéficient du plafond le plus élevé, fixé à 30 000 €. Un traitement particulier peut également s’appliquer aux accumulateurs nécessaires au fonctionnement d’un véhicule électrique ou hybride. [3] BOFiP – RES – BIC – Amortissement des accumulateurs et équipements spécifiques des véhicules hybrides (BOI-RES-BIC-000059). Consulter la source. Lorsque leur coût est identifié séparément, notamment grâce à une facturation ou une mention distincte, cette composante n’est pas prise en compte dans la base soumise au plafonnement. L’exemple d’état détaillé présenté plus haut l’illustre avec la citadine hybride :- prix TTC : 18 960 € ;
- prix de la batterie : 2 150 € ;
- prix du véhicule hors batterie : 16 810 €.
Entreprises bénéficiant d’une exclusion du plafonnement
La limitation ne s’applique pas dans les mêmes conditions lorsque la détention du véhicule est strictement nécessaire à l’activité de l’entreprise en raison même de son objet. L’administration cite notamment le cas des entreprises de location de voitures particulières et des exploitants de taxis. [4] Bpifrance Création – Véhicules d’entreprise : régime fiscal. Consulter la source.Quel est l’impact fiscal des amortissements et loyers non déductibles ?
La qualification d’un amortissement ou d’un loyer comme fiscalement non déductible ne signifie pas que la charge doit être supprimée de la comptabilité. La correction intervient lors de la détermination du résultat fiscal, au moyen d’une réintégration extra-comptable. La logique peut être résumée ainsi :Comment réintégrer les amortissements excédentaires et loyers non déductibles ?
Les amortissements excédentaires et les loyers fiscalement non déductibles sont traités au moment du passage du résultat comptable au résultat fiscal. La charge reste inscrite dans les comptes de l’entreprise ; le montant fiscalement non admis est réintégré dans la liasse fiscale.Réintégration d’un amortissement excédentaire
Lorsqu’un véhicule de tourisme appartient directement à l’entreprise, la fraction de la dotation correspondant au prix excédant le plafond fiscal est réintégrée extra-comptablement. Pour une entreprise relevant du régime réel normal, le tableau 2058-A-SD prévoit la ligne WE – Amortissements excédentaires (art. 39-4 du CGI) et autres amortissements non déductibles.Réintégration d’un loyer non déductible
Lorsque le véhicule fait l’objet d’un crédit-bail ou d’une location, la fraction du loyer correspondant à l’amortissement excédentaire pratiqué par le bailleur est réintégrée fiscalement. Dans le tableau 2058-A-SD, cette somme relève de la ligne WF – Autres charges et dépenses somptuaires visées à l’article 39-4 du CGI. La notice de la liasse fiscale précise que cette rubrique comprend notamment la part du loyer relative aux opérations de crédit-bail ou de location de plus de trois mois correspondant à l’amortissement pratiqué par le bailleur sur la fraction du prix d’acquisition dépassant le plafond fiscal. La distinction peut donc être retenue simplement :- Véhicule acheté : amortissement excédentaire → ligne WE ;
- Véhicule loué ou en crédit-bail : quote-part de loyer non déductible → ligne WF.

No Comments
No comments yet — be the first to share your thoughts.