
Simulateur frais réels ou déduction forfaitaire
Comment le simulateur calcule-t-il mes frais réels ?
Comment fonctionne la comparaison avec la déduction forfaitaire de 10 % ?
Quels frais et justificatifs dois-je prendre en compte ?
À chaque campagne de déclaration de l’impôt sur le revenu, les contribuables se posent la question de l’intérêt d’opter pour la déduction des frais réels plutôt que de conserver la déduction forfaitaire de 10 % applicable aux traitements et salaires.
Cette option peut sembler avantageuse lorsque les dépenses professionnelles supportées personnellement au cours de l’année dépassent le montant de la déduction forfaitaire appliquée d’office par l’administration fiscale.
L’option pour les frais réels nécessite toutefois de recenser précisément les dépenses déductibles et de respecter les conditions prévues par l’administration fiscale, notamment en matière de conservation des pièces qui justifient les frais réels engagés.
Le simulateur de frais réels, proposé par Calculetta, permet d’estimer le montant total des dépenses professionnelles déductibles et de le comparer automatiquement à la déduction forfaitaire de 10 %, afin d’identifier l’option la plus avantageuse pour le calcul de l’impôt sur le revenu.
Que sont les frais réels déductibles ?
Les frais réels désignent les dépenses engagées par un salarié dans le cadre de l’exercice de son activité et qu’il supporte personnellement. Ils peuvent, sous certaines conditions, être déduits du revenu imposable en lieu et place de la déduction forfaitaire de 10 % appliquée automatiquement aux traitements et salaires.
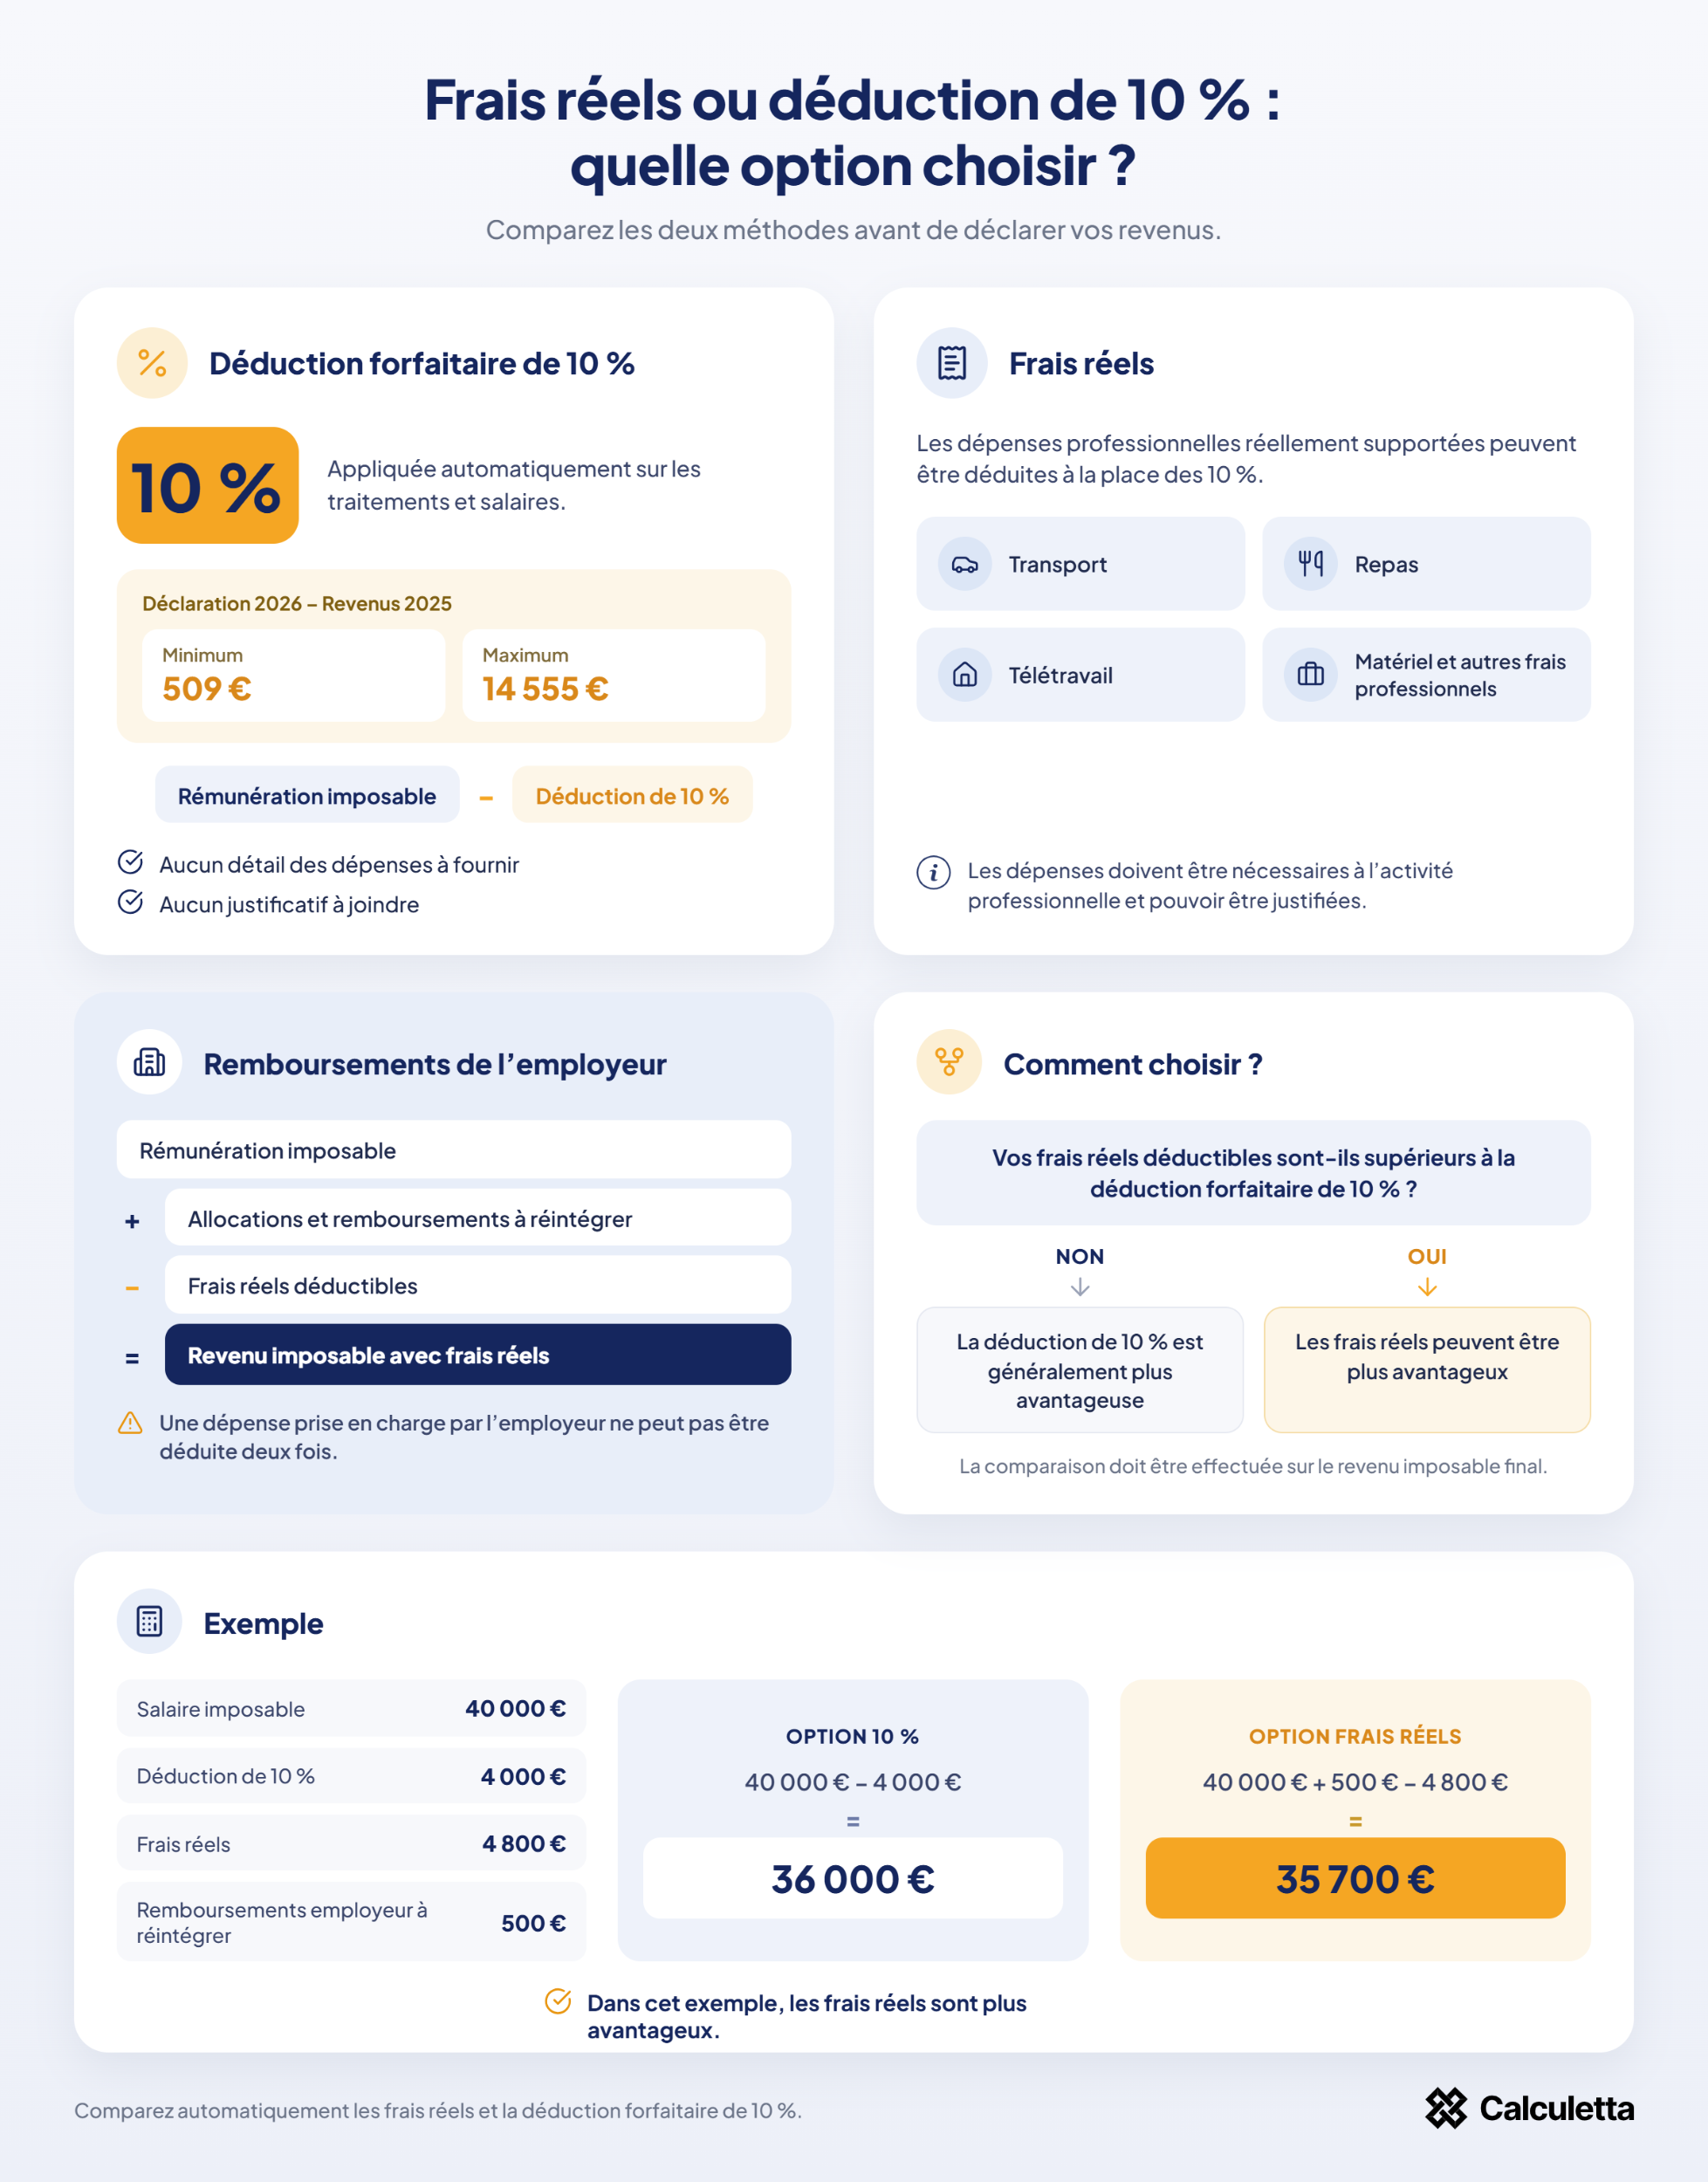
Par ailleurs, une dépense déjà prise en charge par l’employeur ne peut pas, en principe, être déduite une seconde fois au titre des frais réels. En pratique, lorsque le salarié opte pour les frais réels, les allocations et remboursements de frais versés par l’employeur sont ajoutés aux salaires déclarés, et les dépenses professionnelles sont déduites pour leur montant total.
Le revenu imposable obtenu peut donc être présenté de manière simplifiée par la formule suivante :
Cette formule revient à ne déduire que la part des dépenses professionnelles qui reste réellement à la charge du salarié, sous réserve du respect des dispositions fiscales en vigueur.
Enfin, les frais déclarés doivent pouvoir être justifiés en cas de demande de l’administration fiscale. Le contribuable doit donc être en mesure de démontrer la nature professionnelle de la dépense ainsi que son montant, notamment à l’aide de factures, tickets, relevés, attestations ou tout autre document permettant d’en établir la réalité.
Frais réels ou déduction forfaitaire de 10 % : quelle option choisir ?
Pour l’imposition des traitements et salaires, l’administration fiscale applique automatiquement une déduction forfaitaire de 10 % représentative des frais professionnels. Le contribuable peut toutefois renoncer à cette déduction et opter pour la déduction de ses frais professionnels pour leur montant réel lorsque cette solution est plus avantageuse [1]Service-Public – Impôt sur le revenu : frais professionnels, forfait ou frais réels. Consulter la source. .
Ce choix s’effectue individuellement pour chaque membre du foyer fiscal et peut être modifié d’une année sur l’autre. En revanche, il n’est pas possible de cumuler les deux : l’option pour les frais réels entraîne la perte totale de la déduction forfaitaire de 10 % pour le membre du foyer concerné.
Le choix doit donc être effectué en comparant le montant de la déduction forfaitaire de 10 % avec le total des frais réels effectivement supportés au cours de l’année.
Comment fonctionne la déduction forfaitaire de 10 % ?
La déduction forfaitaire de 10 % est appliquée automatiquement aux salaires déclarés afin de tenir compte des dépenses professionnelles courantes supportées par le salarié.
Son montant correspond, en principe, à 10 % de la rémunération imposable, sous réserve d’un montant minimum et d’un plafond qui sont actualisés chaque année.
| Année de déclaration | Revenus concernés | Minimum de la déduction | Plafond de la déduction |
|---|---|---|---|
| 2021 | Revenus 2020 | 442 € | 12 652 € |
| 2022 | Revenus 2021 | 448 € | 12 829 € |
| 2023 | Revenus 2022 | 472 € | 13 522 € |
| 2024 | Revenus 2023 | 495 € | 14 171 € |
| 2025 | Revenus 2024 | 504 € | 14 426 € |
| 2026 | Revenus 2025 | 509 € | 14 555 € |
Le contribuable n’a pas à détailler ses dépenses professionnelles ni à fournir de justificatifs pour bénéficier de cette déduction.
D’une manière simplifiée :
La déduction effectivement retenue reste toutefois soumise au minimum et au plafond applicables pour l’année concernée.
Dans quels cas les frais réels sont-ils plus avantageux ?
L’option pour les frais réels devient généralement intéressante lorsque le montant total des dépenses professionnelles déductibles supportées par le salarié est supérieur au montant de la déduction forfaitaire de 10 %.
Cela peut notamment être le cas lorsqu’un salarié supporte des frais professionnels importants liés aux déplacements, aux repas, au télétravail, à une double résidence ou encore à l’acquisition de certains équipements nécessaires à son activité.
La comparaison peut être résumée ainsi :
Dans cette situation, l’option pour les frais réels peut être plus avantageuse.
Le choix doit toutefois être apprécié globalement, car l’option pour les frais réels implique de recenser l’ensemble des dépenses déductibles et de réintégrer dans les salaires les remboursements ou allocations pour frais professionnels versés par l’employeur.
Comment comparer les deux méthodes ?
Pour déterminer la méthode la plus avantageuse, il convient dans un premier temps de calculer le montant de la déduction forfaitaire de 10 %, puis de recenser l’ensemble des frais professionnels pouvant être déduits pour leur montant réel.
La comparaison peut être présentée simplement :
La méthode conduisant au revenu imposable le plus faible est, en principe, la plus favorable.
Le simulateur de frais réels, proposé par Calculetta ci-dessus, permet d’effectuer automatiquement cette comparaison en tenant compte des principales catégories de dépenses professionnelles, des remboursements de l’employeur et du montant de la déduction forfaitaire de 10 %. Il permet ainsi d’identifier rapidement l’option susceptible d’être la plus avantageuse avant de compléter la déclaration de revenus.
Quels frais professionnels peuvent être déduits aux frais réels ?
L’option pour les frais réels permet aux salariés de déduire plusieurs catégories de dépenses professionnelles, dès lors qu’elles sont nécessitées par l’activité professionnelle, supportées au cours de l’année d’imposition et suffisamment justifiées.
Parmi les dépenses les plus courantes figurent les frais de transport, les frais de repas et certaines dépenses liées au télétravail.
Frais de transport et de déplacement
Les frais engagés pour les déplacements nécessaires à l’activité professionnelle peuvent être déduits au titre des frais réels. Sont notamment concernés les trajets entre le domicile et le lieu de travail ainsi que les déplacements effectués dans le cadre de l’activité professionnelle.
Pour les trajets entre le domicile et le lieu de travail, la déduction porte en principe sur un aller-retour par jour travaillé. Un second aller-retour peut être admis, par exemple pour le déjeuner, lorsqu’il est justifié par des circonstances particulières comme les horaires de travail.
La distance prise en compte est en principe limitée à 40 km par trajet, soit 80 km par aller-retour. La fraction au-delà de 40 km n’est admise que si l’éloignement est justifié par des circonstances particulières, liées notamment aux conditions d’emploi ou à la situation familiale ou sociale du salarié. Par prudence, le simulateur retient cette limite de 40 km.
Lorsque le salarié utilise son véhicule personnel, les frais peuvent être évalués à l’aide du barème kilométrique publié chaque année par l’administration fiscale. Ce barème tient compte de la puissance fiscale du véhicule, dans la limite de 7 CV pour les automobiles, et il est majoré de 20 % pour les véhicules 100 % électriques. Les frais de péage, de stationnement et, en cas d’achat à crédit, les intérêts d’emprunt peuvent s’y ajouter. Les dépenses liées aux transports en commun peuvent également être prises en compte pour leur montant effectivement supporté.
Frais de repas
Les frais supplémentaires de repas [2]Impots.gouv.fr – Frais de repas déductibles au titre des frais réels. Consulter la source. peuvent être déduits lorsque les conditions d’exercice de l’activité professionnelle obligent le salarié à prendre ses repas hors de son domicile, notamment en raison de ses horaires de travail ou de l’éloignement entre son domicile et son lieu de travail.
Lorsque le salarié dispose de justificatifs, le montant déductible correspond, en principe, à la différence entre le prix effectivement payé pour le repas et la valeur fiscale d’un repas pris au domicile.
Lorsque le salarié bénéficie de titres-restaurant, la participation financière de l’employeur doit également être prise en compte pour déterminer la dépense restant réellement à sa charge.
Le calcul peut ainsi être résumé de manière simplifiée :
| Année | Valeur fiscale d’un repas pris au domicile | Déduction forfaitaire possible sans justificatif précis* | Calcul avec justificatif |
|---|---|---|---|
| 2024 | 5,35 € | 5,35 € par repas | Prix du repas payé − 5,35 € |
| 2025 | 5,45 € | 5,45 € par repas | Prix du repas payé − 5,45 € |
* Sous réserve que le salarié soit effectivement contraint de prendre son repas hors de son domicile pour des raisons professionnelles et qu’il ne dispose pas d’un mode de restauration collective accessible dans les conditions prévues par l’administration.
Frais de télétravail et dépenses liées au domicile
Les dépenses engagées dans le cadre du télétravail peuvent être déduites au titre des frais réels lorsqu’elles sont nécessaires à l’exercice de l’activité professionnelle, supportées personnellement par le salarié et justifiées. Elles peuvent notamment concerner le matériel, le mobilier, les fournitures, les frais de connexion à internet ou encore certaines dépenses liées à l’utilisation professionnelle d’un espace du logement.
Pour les revenus 2025 déclarés en 2026, le salarié peut évaluer forfaitairement ses frais de télétravail à hauteur de 2,70 € par jour de télétravail, dans la limite de 59,40 € par mois et de 626,40 € par an. Il peut toutefois retenir le montant exact des dépenses réellement supportées lorsque cette solution est plus favorable, sous réserve de pouvoir les justifier.
Lorsque l’employeur verse une allocation destinée à couvrir les frais de télétravail, cette allocation est exonérée dans les mêmes limites de 2,70 € par jour, 59,40 € par mois et 626,40 € par an. En contrepartie, le salarié ne peut pas déduire les dépenses déjà couvertes par cette allocation. Si les frais réellement engagés sont supérieurs et qu’il souhaite les déduire pour leur montant réel, l’allocation correspondante devient imposable et doit être réintégrée dans les traitements et salaires déclarés.
Par exemple, pour 100 jours de télétravail en 2025, le montant forfaitaire déductible s’élève à :
Quels autres frais peuvent être déduits ?
Au-delà des frais de transport, de repas et de télétravail, d’autres dépenses peuvent être admises au titre des frais réels lorsqu’elles présentent un lien suffisamment direct avec l’activité professionnelle.
| Nature des frais | Exemples |
|---|---|
| Formation professionnelle | Frais de stage, formation, diplôme ou qualification permettant d’améliorer la situation professionnelle ou d’accéder à une nouvelle profession |
| Documentation professionnelle | Ouvrages, revues ou documentation nécessaires à l’exercice de l’activité et non fournis par l’employeur |
| Matériel et fournitures | Ordinateur, mobilier, fournitures ou équipements nécessaires à l’activité professionnelle. Un équipement dont le prix dépasse 500 € HT doit en principe être amorti sur sa durée d’utilisation, généralement 3 ans pour un ordinateur, et non déduit en une seule fois |
| Vêtements professionnels | Uniformes, vêtements de travail ou équipements spécifiques à la profession |
| Cotisations professionnelles | Certaines cotisations syndicales ou primes d’assurance de responsabilité professionnelle. Les cotisations syndicales incluses dans les frais réels n’ouvrent plus droit au crédit d’impôt de 66 % |
| Double résidence | Loyer, charges du second logement, certains frais de repas et certains déplacements lorsque la double résidence est justifiée professionnellement |
| Déménagement | Frais liés à un changement de résidence rendu nécessaire par l’obtention d’un nouvel emploi |
| Recherche d’emploi | Dépenses engagées par certains demandeurs d’emploi ou salariés recherchant un nouvel emploi |
| Local professionnel | Certaines dépenses liées à l’utilisation professionnelle d’un bureau ou d’un local lorsque l’employeur ne met pas à disposition un espace adapté |
Les frais de double résidence ne sont notamment déductibles que lorsque cette situation est imposée par des circonstances professionnelles et ne résulte pas de simples convenances personnelles. Peuvent alors être concernés des loyers, abonnements, frais supplémentaires de repas et déplacements entre les deux résidences qui ont un caractère exceptionnel et justifié.
Comment calculer ses frais réels ?
Le calcul des frais réels consiste à recenser l’ensemble des dépenses professionnelles déductibles supportées au cours de l’année, puis à tenir compte des remboursements ou participations versés par l’employeur lorsqu’ils viennent couvrir ces mêmes dépenses.Recenser les dépenses professionnelles de l’année
La première étape consiste à identifier les différentes catégories de frais engagés dans le cadre de l’activité professionnelle. Il peut notamment s’agir :- des frais de transport et de déplacement ;
- des frais supplémentaires de repas ;
- des dépenses de télétravail ;
- des frais de double résidence ;
- des dépenses de formation ;
- de certaines fournitures, documentations ou équipements professionnels.
Tenir compte des remboursements et participations de l’employeur
Lorsqu’un employeur rembourse tout ou partie d’une dépense professionnelle, le salarié ne peut pas, en principe, déduire une seconde fois la fraction qui ne reste plus à sa charge. Sur la déclaration, ce principe se traduit de la manière suivante : les allocations et remboursements de frais versés par l’employeur sont ajoutés au montant des salaires déclarés, et le montant total des dépenses professionnelles est déclaré dans la case des frais réels. Ainsi, si un salarié engage 4 000 € de dépenses professionnelles déductibles et bénéficie de 800 € de remboursements couvrant ces dépenses :- il ajoute 800 € à ses salaires déclarés ;
- il déclare 4 000 € de frais réels.
Comparer le total avec la déduction de 10 %
Une fois le montant des frais réels déterminé, celui-ci doit être comparé à la déduction forfaitaire de 10 % dont bénéficie automatiquement le salarié en l’absence d’option pour les frais réels. Il convient de raisonner sur le revenu imposable final, en tenant compte des allocations et remboursements de frais qui doivent être réintégrés aux salaires lorsque l’option pour les frais réels est exercée.Exemple de calcul des frais réels
Prenons l’exemple d’un salarié percevant une rémunération imposable annuelle de 40 000 € et ayant supporté au cours de l’année les dépenses professionnelles suivantes :| Nature des frais | Montant déductible |
|---|---|
| Frais de transport | 2 400 € |
| Frais supplémentaires de repas | 1 200 € |
| Frais de télétravail | 300 € |
| Matériel et fournitures professionnels | 500 € |
| Total des dépenses | 4 400 € |
- revenu imposable avec frais réels : 36 100 € ;
- revenu imposable avec la déduction forfaitaire : 36 000 €.
Comment déclarer les frais réels aux impôts ?
L’option pour les frais réels est exercée directement lors de la déclaration annuelle des revenus. Le contribuable renonce alors à la déduction forfaitaire de 10 % et indique le montant de ses frais professionnels réellement déductibles. En réalité, la déclaration [3] Impots.gouv.fr – Comment déclarer mes frais réels dans ma déclaration de revenus ? Consulter la source. des frais réels peut être présentée en quatre étapes : vérifier le montant des salaires déclarés, reporter le montant total des frais réels dans les cases prévues à cet effet, détailler la nature des dépenses déduites et conserver les justificatifs nécessaires en cas de demande de l’administration fiscale.Vérification du montant des salaires déclarés
Les traitements et salaires sont déclarés dans les cases suivantes :| Membre du foyer | Case |
|---|---|
| Déclarant 1 | 1AJ |
| Déclarant 2 | 1BJ |
| 1re personne à charge | 1CJ |
| 2e personne à charge | 1DJ |
Report du montant total des frais réels
Le montant total des frais professionnels déductibles ne doit pas être directement soustrait des salaires déclarés. Il doit être renseigné, sans déduire les remboursements de l’employeur, dans la case « Frais réels » correspondant au membre du foyer concerné :| Membre du foyer | Case frais réels |
|---|---|
| Déclarant 1 | 1AK |
| Déclarant 2 | 1BK |
| 1re personne à charge | 1CK |
| 2e personne à charge | 1DK |
Explication de la nature et du montant des dépenses
Le contribuable doit préciser la nature et le montant des frais déduits. Dans la déclaration en ligne, ce détail peut être renseigné dans la rubrique prévue à cet effet lors de l’option pour les frais réels. Pour une déclaration papier, une note annexe peut être jointe.Conservation des justificatifs
Les factures, tickets, relevés kilométriques et autres justificatifs ne doivent pas nécessairement être joints à la déclaration. Ils doivent toutefois être conservés afin de pouvoir justifier, en cas de contrôle, la réalité, le montant et le caractère professionnel des dépenses déduites.Service-Public – Impôt sur le revenu : frais professionnels, forfait ou frais réels. Consulter la source.

No Comments
No comments yet — be the first to share your thoughts.